DeFi — децентрализованные финансы — это набор финансовых услуг, пересобранных в виде публичных смарт-контрактов, чтобы торговля, кредитование, займы и хранение токена, привязанного к доллару, происходили без банка, брокера или биржи посередине. Правила записаны в коде, который может прочитать любой, контракты исполняются автоматически, а ваши активы всё это время остаются под вашим контролем.
Последняя часть фразы и есть вся сделка. Вы получаете доступ без разрешений и правила, которые можно проверить; взамен вы теряете службу возвратов, отмену замороженной операции и страхование вкладов. Ниже — что на самом деле делает каждый базовый элемент DeFi, откуда берётся его доходность и какими конкретными способами люди в нём теряют деньги.
Что DeFi заменяет — услуга за услугой
Понять DeFi проще всего не как новое изобретение, а как повторную реализацию. Почти каждая её часть соответствует тому, что уже делает банк, — только с другим сценарием отказа.
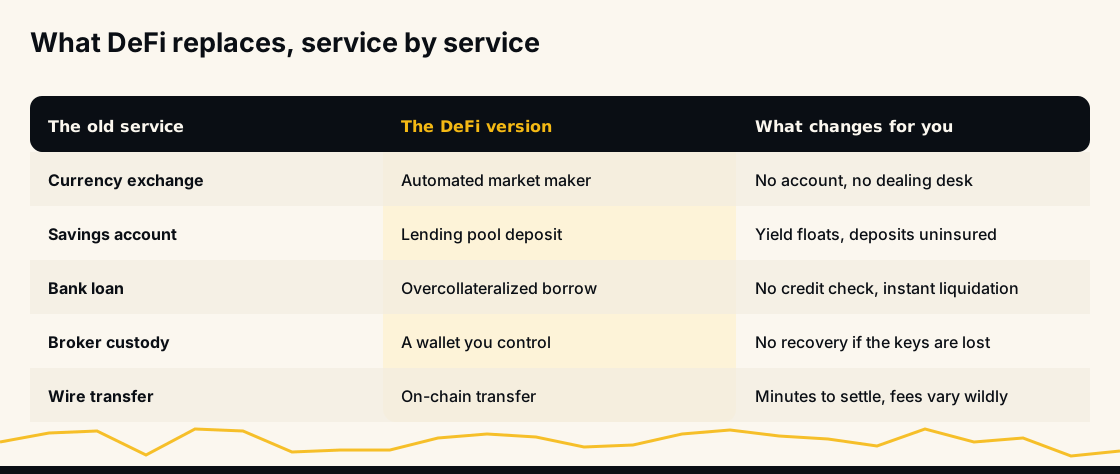
Посмотрите на правую колонку. За каждое расширение доступа вы платите исчезновением посредника, который раньше брал на себя определённый риск за вас. Это не аргумент против DeFi — это и есть то, о чём вы на самом деле принимаете решение.
Единственный ингредиент, который всё сделал возможным
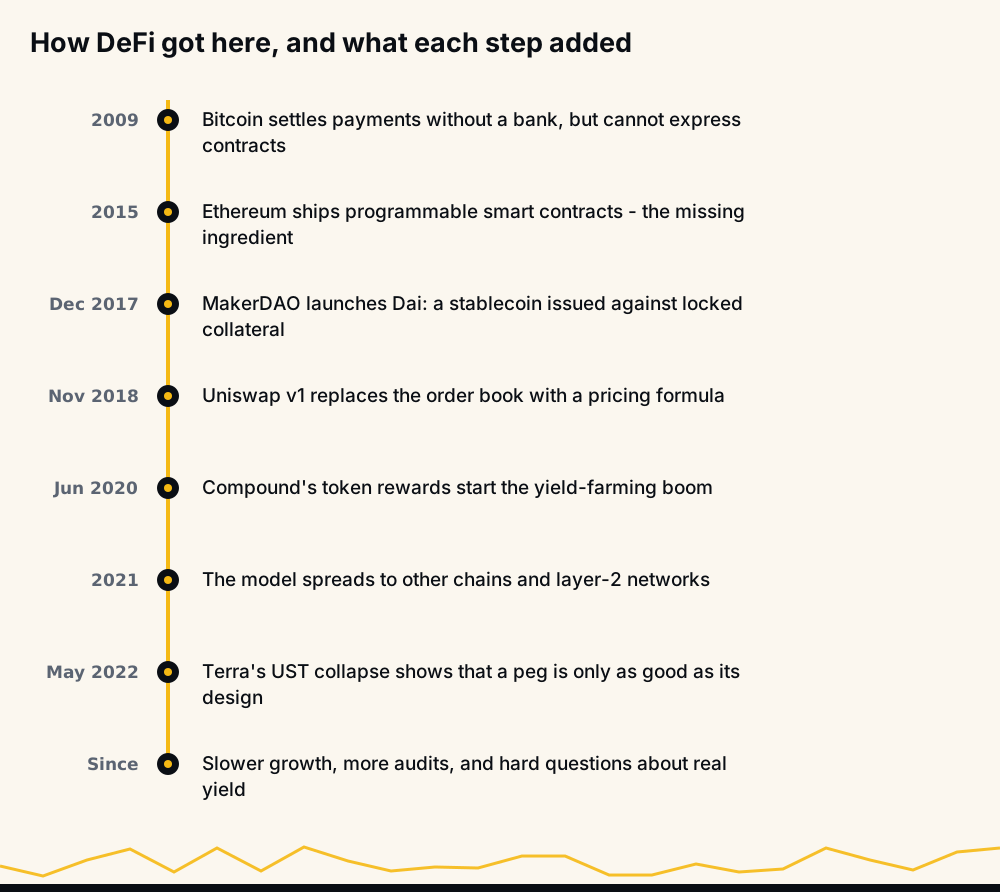
В 2009 году биткоин доказал, что ценность может перемещаться без банка, но его скриптовый язык был намеренно ограничен: кредитный договор на нём не выразить. Смарт-контракты Ethereum в 2015 году дали недостающее звено — программы, которые держат средства и выпускают их только при выполнении заданных условий, без возможности чьего-либо вмешательства.
Поэтому кредитный контракт может принять залог, учитывать долг и автоматически продать залог, когда его станет недостаточно, — и для этого никому не нужно принимать решение. Контракт не знает, кто вы, и его невозможно уговорить.
Как децентрализованная биржа работает без книги ордеров
Традиционная биржа сводит покупателей с продавцами. Большинство DEX делают нечто более странное: пул держит два токена, а формула оценивает сделки так, чтобы произведение двух балансов оставалось постоянным. Покупаете больше одного токена — его цена растёт по кривой. Контрагент не нужен: вы торгуете не с другим человеком, а против пула.
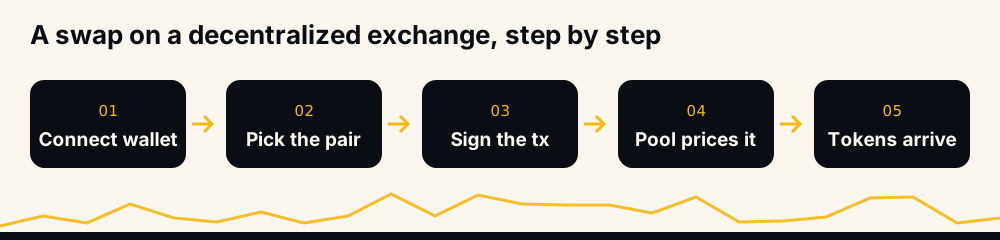
Отсюда сразу два следствия. Крупные сделки сдвигают цену против вас — проскальзывание здесь заложено в саму конструкцию, а не взимается как комиссия. И тонкие пулы опасны для торговли ровно по той же причине. Прежде чем считать цену на DEX рыночной ценой, тому, кто сравнивает площадки, стоит разобраться, чем спотовый рынок отличается от фьючерсного.
Кредиты без проверки кредитной истории
В DeFi-кредитовании нет андеррайтинга, потому что нет личности. Ту же задачу оно решает залогом: чтобы занять 100 в стейблкоинах, вы блокируете больше 100 в другом активе. Если стоимость залога падает ниже порога, любой участник сети может запустить ликвидацию и получить за это вознаграждение.
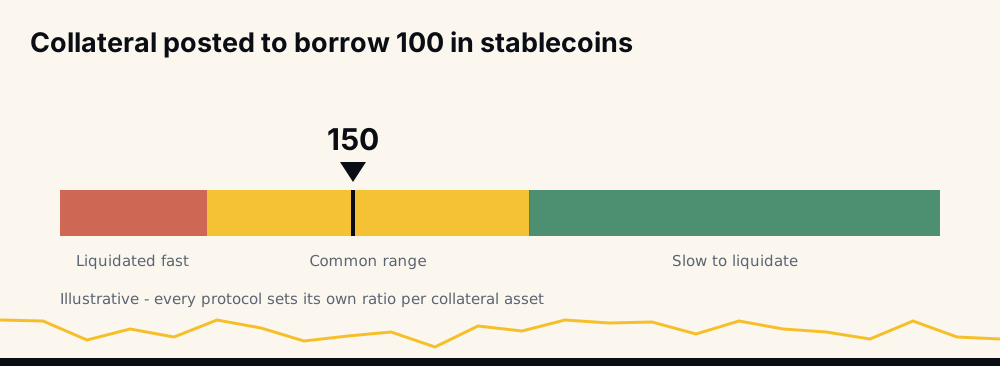
Поэтому кредиты в DeFi — не потребительский продукт. Никто не берёт их на машину; их берут, чтобы получить ликвидность, не продавая позицию, и попадают под ликвидацию, когда рынок движется быстрее, чем удаётся докинуть залог. Ликвидация — не штраф за опоздание: она мгновенная, автоматическая и безразличная.
Стейблкоины: единица, в которой оценивается всё
DeFi работает на токенах, привязанных к доллару, и над этим стоит задуматься. Система, созданная, чтобы обойти традиционные валюты, за несколько лет приняла доллар как единицу счёта — потому что никто не хочет быть должен в активе, который может за ночь подорожать вдвое.
Есть две основные конструкции: токены с резервным обеспечением, где эмитент заявляет, что держит под каждый токен доллары или краткосрочные активы, и токены с залоговым обеспечением, которые выпускаются ончейн под заблокированную крипту. Первые просят доверять резервам эмитента; вторые — механизму, работающему под стрессом. UST от Terra в мае 2022 года показал, что бывает, когда механизм и есть привязка, а доверие уходит.
Пулы ликвидности и откуда на самом деле берётся доходность
Если вы вносите оба токена в пул, вы получаете LP-токены, отражающие вашу долю, и зарабатываете часть торговых комиссий. Протоколы часто добавляют сверху собственный токен в качестве стимула, чтобы привлечь ликвидность. Отсюда берутся рекламируемые проценты, и здесь же живёт большая часть недопонимания.
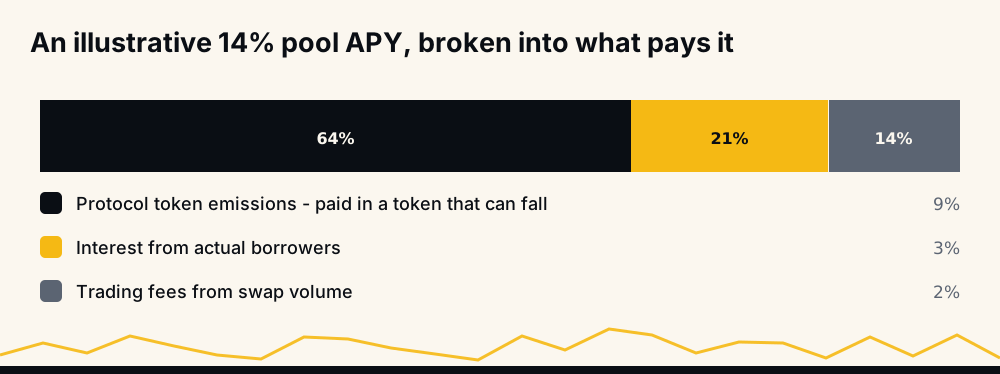
Разложите любую заявленную доходность на части и посмотрите, что останется без стимулов. Комиссионный доход и проценты заёмщиков — реальная выручка, которую платят реальные пользователи. Эмиссия — это токен, который печатают и раздают вам: если все, кто его получает, его продают, доходность, которую вам назвали, — не та доходность, которую вы получите. Оценивать такие токены нужно так же, как любую монету, и начинать стоит с того, чем оборотное предложение отличается от общего: эмиссия — это и есть растущее предложение.
Непостоянные потери — в цифрах
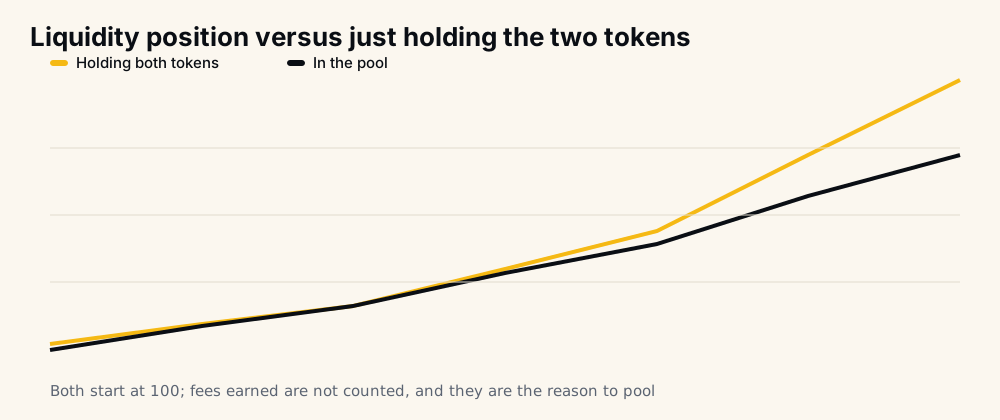
Внести средства в пул — не то же самое, что держать два токена. Когда их относительная цена меняется, пул автоматически продаёт растущий актив и покупает падающий. Разница между вашей позицией в пуле и простым удержанием токенов называется непостоянной потерей (impermanent loss), и непостоянна она, только если цена вернётся.
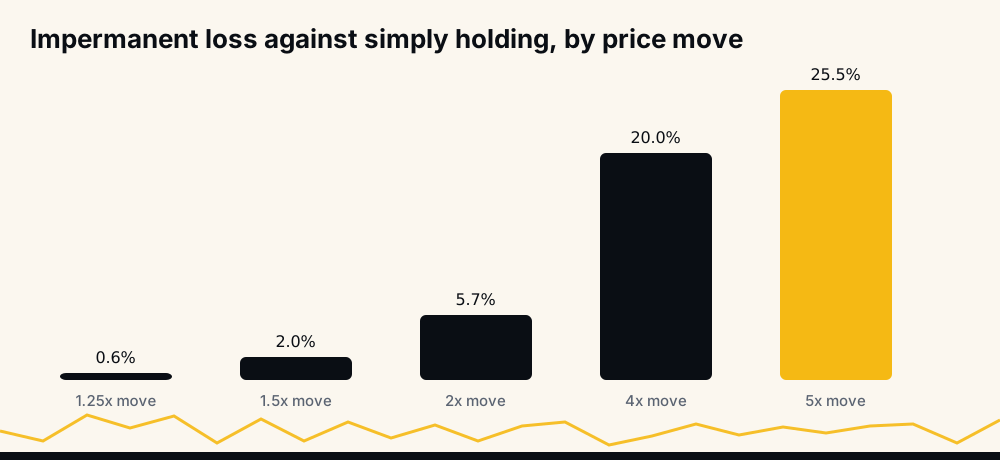
Эти цифры следуют из формулы пула, а не из чьей-то оценки, так что их можно проверить самостоятельно: рост относительной цены одного токена вдвое стоит примерно 5,7% против удержания, рост в 4 раза — 20%. Чтобы позиция оправдала себя, комиссии должны перекрыть этот разрыв.
Композируемость: почему детали защёлкиваются друг с другом
Свойство, которое делает DeFi чем-то большим, чем набор сайтов, — композируемость. Каждый контракт — публичный интерфейс, поэтому один протокол может обратиться к другому, не спрашивая разрешения и не подписывая соглашений. Одна транзакция может занять, обменять, внести и погасить в четырёх разных приложениях — и полностью откатиться, если любой шаг не удался, — так, будто ничего и не происходило.
Поэтому эти приложения называют денежным лего, и это действительно новое: ни один банк не пустит софт конкурента в свой реестр посреди операции. Это же делает профиль риска необычным. Композируемость означает, что сбой одного широко используемого контракта распространяется на всё, что построено поверх него, и протокол, которым вы ни разу не пользовались, вполне может оказаться причиной ликвидации вашей позиции. Взаимосвязанность — и главная функция, и системный риск, в одном предложении.
Риски, о которых не пишут в буклете
Каждый из них уже не раз стоил людям реальных денег:
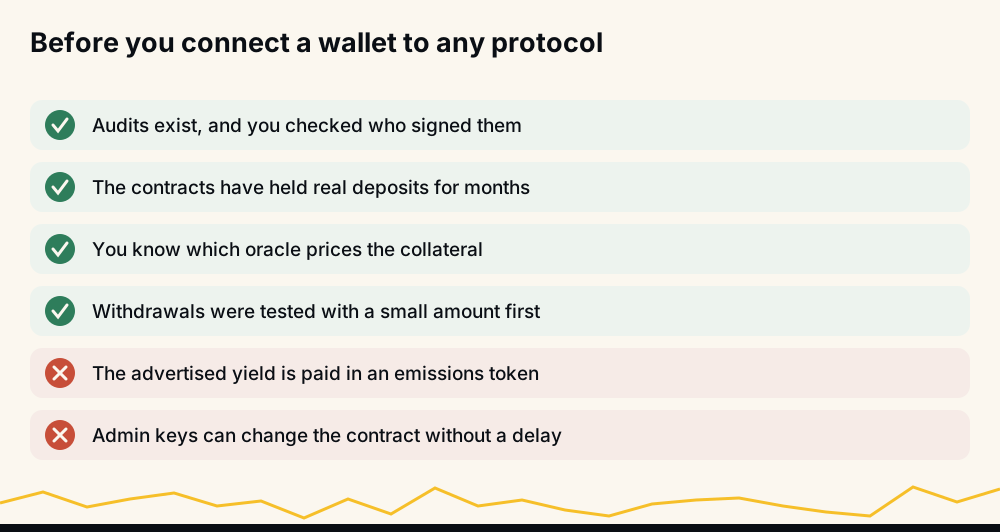
- Баги смарт-контрактов. Код и есть банк. Логическая ошибка в контракте, который хранит общие депозиты, может опустошить их все одной транзакцией, а аудиты снижают этот риск, но не устраняют его.
- Манипуляция оракулами. Контракты узнают цены от оракулов. Если атакующий может сдвинуть цену, которую сообщает оракул, — часто с помощью флеш-кредита, взятого и возвращённого внутри одной транзакции, — он может занять под залог, который стоит меньше, чем думает протокол.
- Rug pull. Команда запускает токен, наполняет пул, привлекает депозиты, а затем забирает ликвидность или выпускает себе неограниченное количество токенов. Сохранённые админ-ключи и незаблокированная ликвидность — главные признаки.
- Захват управления. Если параметрами контракта управляют токены, купить их достаточно может оказаться дешевле, чем взломать код.
- Сбои мостов. Перенос активов между блокчейнами концентрирует огромную стоимость в одном контракте, и взломы мостов входят в число крупнейших в отрасли.
- Ваше собственное исполнение. Не та сеть, не тот адрес контракта, неограниченные разрешения на списание, оставленные открытыми год назад. Эта категория скучная — и крайне распространённая.
DeFi против CeFi: что каждая из них просит вас принять
CeFi — это централизованные финансы: биржи, брокеры и кастодиальные кредиторы. Честное сравнение — не «без доверия против доверия», а «какие риски вы предпочитаете».
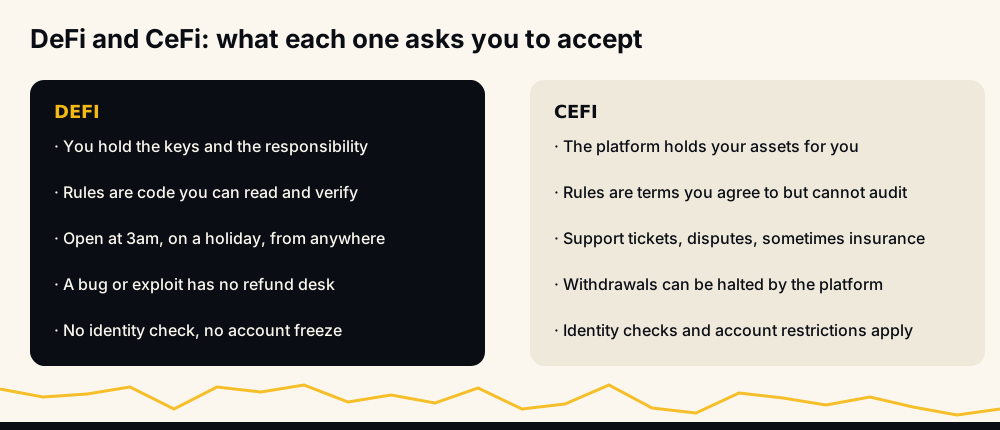
CeFi-платформы тоже терпели катастрофические крахи, и их пользователям тогда не на что было рассчитывать. Разница в том, что риск DeFi виден заранее, а риск CeFi обычно становится виден в день, когда останавливаются выводы.
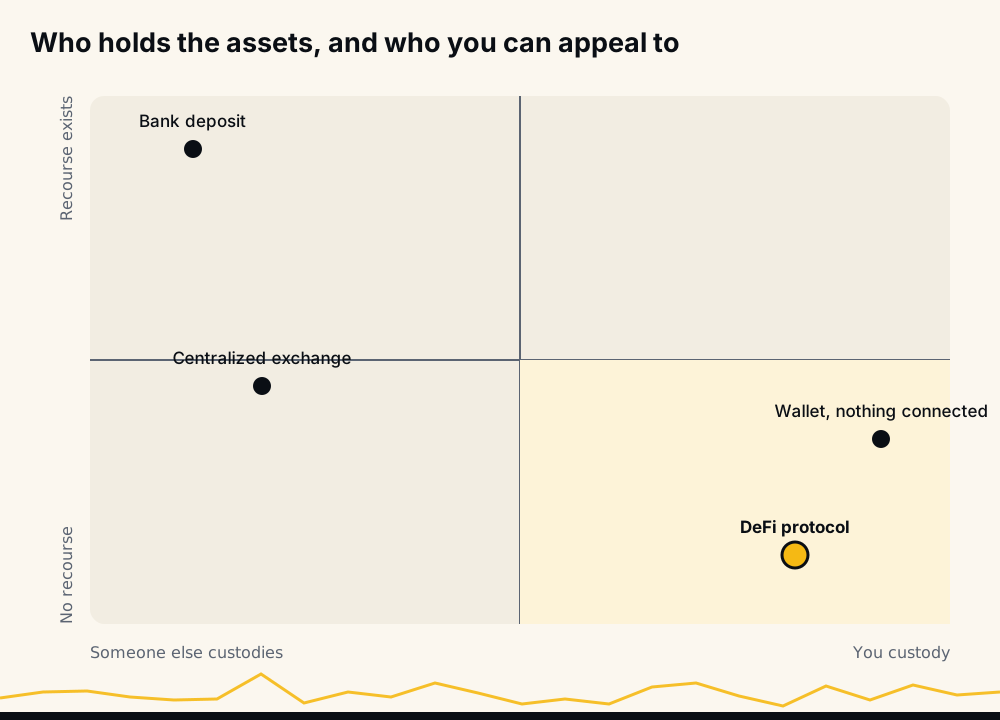
Кому DeFi действительно полезна
Двум группам, и здесь стоит быть точным, потому что маркетинг точным не бывает.
Первая — люди, которых плохо обслуживает обычная банковская система: те, у кого нет документов, которые примет банк, жители стран с валютным контролем или с нестабильной национальной валютой. Для них кошелёк со стейблкоинами — не идеология, а первый инструмент сбережения, который не теряет пятую часть стоимости в год. Это самый сильный аргумент DeFi, и его хоронят под контентом про доходное фермерство.
Вторая — трейдеры и казначейства, которым нужно занять под позицию, не продавая её, перевести залог в три часа ночи или оценить ликвидность, не обращаясь к дилинговому столу. Все остальные обычно приходят за доходностью, а именно вокруг доходности и скапливаются убытки. Значительную часть списка пострадавших в DeFi лучше любого технического разбора объясняют типичные ошибки трейдеров — торговля на эмоциях, слишком крупные позиции, отказ от стопа.
Чего DeFi не решает
Она не подскажет, что покупать. Протокол даст в долг под позицию, которую вот-вот ликвидируют, с тем же энтузиазмом, что и под любую другую, потому что у него нет мнения о направлении рынка.
Этот пробел и закрывают инструменты вроде нашего, и мы аккуратны в формулировках. HafizeBot выдаёт сигналы, сгенерированные ИИ-моделью, которая оценивает 240+ индикаторов, формул и компонентов на 500+ бессрочных парах Binance USDT-M и присваивает каждому сигналу оценку силы. Это вспомогательный инструмент для анализа и исполнения на централизованных фьючерсных рынках, а не DeFi-продукт, и он не устраняет описанные выше риски — он лишь даёт задокументированное основание для решения о направлении вместо интуиции. Более широкий взгляд на то, зачем передавать эту работу программам, — в статье о том, как искусственный интеллект всё чаще используется в трейдинге.
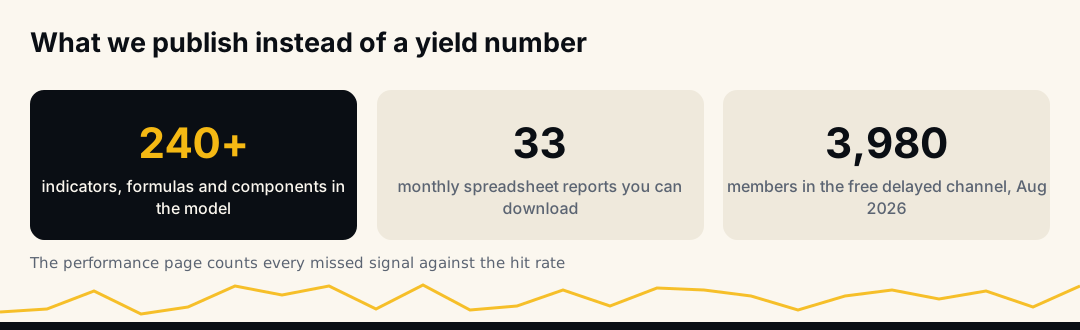
Архив — это 33 ежемесячных отчёта в таблицах за период с июня 2021 по февраль 2024 года, 33 694 сигнала, медианная месячная точность 98,9% по данным этих таблиц; скачать их можно на странице отчётов. С июня 2026 года живая страница результатов ежечасно пересобирается из базы сделок: выигрышем считается достижение цели, а на странице показаны выигрыши (Wins), пропущенные (Missed) и открытые (Open) сигналы. У публикуемых сигналов есть цель и максимальный срок удержания, но нет стопа, поэтому каждый сигнал, не достигший цели вовремя, считается пропущенным и снижает процент. Убыточные месяцы показываются как убыточные.
Часто задаваемые вопросы
DeFi — это то же самое, что крипта? Нет. Крипта — это класс активов; DeFi — категория приложений, построенных поверх части этих активов. Можно годами владеть биткоином и ни разу не коснуться DeFi-протокола, а основная активность DeFi происходит на блокчейнах со смарт-контрактами, а не в самой сети Bitcoin.
Безопасна ли DeFi? От одних рисков она защищена, перед другими сильно уязвима. Никто не может заморозить ваш счёт или потерять ваш депозит из-за собственной несостоятельности, но баг в контракте, эксплойт оракула или ошибочное разрешение могут забрать всё без возможности восстановления. Относитесь к ней как к высокорискованному софту, а не как к сберегательному счёту в банке.
Как на самом деле зарабатывают в DeFi? Есть три законных источника: проценты, которые платят заёмщики, комиссии, которые платят трейдеры, и эмиссия токенов протокола. Первые два — выручка, которую кто-то действительно создал. Третий — выпуск токена, и его стоимость целиком зависит от того, сохранится ли спрос на этот токен после окончания эмиссии.
Что такое непостоянные потери простыми словами? Когда вы вносите два токена в пул и их относительная цена меняется, пул перебалансирует вашу долю в сторону более слабого актива. Если вы выйдете в этот момент, у вас будет меньше стоимости, чем если бы вы просто держали оба токена. Рост относительной цены одного токена вдвое стоит примерно 5,7% против удержания — до учёта заработанных комиссий.
Нужен ли DeFi-кошелёк, чтобы торговать по криптосигналам? Нет. Торговля по сигналам, о которой идёт речь на этом сайте, происходит на централизованных фьючерсных рынках через API-ключи биржи, а не через DeFi-протоколы. Это два отдельных занятия с разными рисками.
Чем DeFi отличается от CeFi? Хранением активов и возможностью компенсации. В CeFi ваши активы хранит компания, у вас есть служба поддержки и иногда правовая защита; в DeFi вы храните активы сами, и единственная власть — код. Оба варианта уже стоили пользователям крупных сумм, просто по-разному.
Куда двигаться дальше
Если вы изучаете DeFi, начните с суммы, потерю которой встретите пожатием плеч, пройдите полный круг вместе с выводом и прочитайте аудит контракта раньше, чем его APY, а не наоборот. Если же вас интересует торговля по направлению рынка, бесплатный канал t.me/getbinancefutures публикует более сильные из этих сигналов, силой 3 и выше, с задержкой двадцать минут (VIP получает каждый сигнал сразу); в августе 2026 года в нём было около 3 980 участников — достаточно, чтобы несколько недель понаблюдать за поведением сигналов, прежде чем чем-либо рисковать. Автоторговля, для тех, кто дойдёт до неё, работает через API-ключи без права на вывод средств; деньги остаются на собственном аккаунте Binance пользователя, а пользователь сам задаёт минимальную силу сигнала, размер позиции, максимум одновременных позиций и фильтры монет.
Ничто из этого не является инвестиционной рекомендацией, и ничто здесь не обещает прибыли. Смарт-контракты ломаются, привязки рвутся, сигналы проигрывают, и в DeFi и трейдинге выживают те, кто заранее рассчитал размер позиции с учётом этого. Торгуйте только теми деньгами, потерю которых можете себе позволить.