Оборотное предложение — это количество токенов, которыми можно торговать прямо сейчас. Общее предложение — всё, что было выпущено и не уничтожено, включая токены, заблокированные в вестинг-контрактах и казначействах. Максимальное предложение — жёсткий потолок, прописанный в протоколе, если он вообще есть. Рыночная капитализация считается по первому числу, полностью разводнённая оценка (FDV) — по третьему, и именно в разрыве между этими двумя оценками больше всего теряют инвесторы в токены.
Весь этот разговор — про этот разрыв. Один и тот же токен может выглядеть одновременно скромно оценённым и оценённым колоссально — всё зависит от того, на какую цифру предложения умножить цену.
Три цифры предложения: точные определения
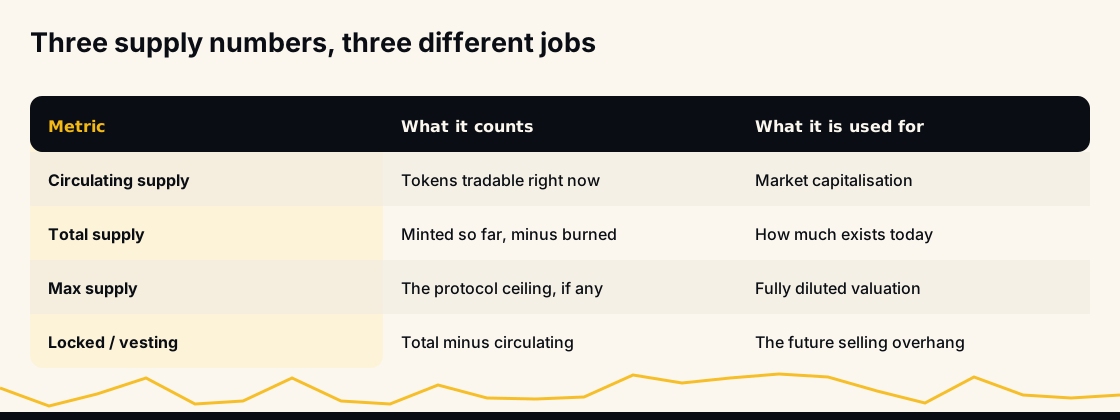
Оборотное предложение не включает токены, которые существуют, но продать их нельзя: доли команды, ещё сидящие в клиффе, транши инвесторов с ежемесячным вестингом, казначейства фондов и — в зависимости от того, чью методику вы читаете, — сожжённые или заведомо утерянные токены.
Общее предложение — это выпущенное минус сожжённое. Сюда входит каждый заблокированный токен, поэтому общее предложение всегда не меньше оборотного, а у молодого проекта нередко больше в несколько раз.
Максимальное предложение — это потолок, и у многих активов его нет вовсе. Лимит биткоина в 21 млн монет закреплён правилами консенсуса — подробнее о том, что даёт такой лимит, в статье что такое ограниченное предложение. У Ethereum потолка нет совсем: его предложение растёт за счёт эмиссии и сокращается за счёт сжигания части комиссий. У Dogecoin потолка тоже нет — он бесконечно добавляет фиксированное количество новых монет.
Как рыночная капитализация считается из оборотного предложения
Формула — одно умножение:
Капитализация = оборотное предложение × цена
И всё. Никаких поправок на то, как токены попали в оборот, насколько тонко ими торгуют и сможет ли кто-нибудь реально продать по этой цене. Это заголовок, а не оценка.
Токен по $2,00 при 100 млн монет в обороте имеет капитализацию $200 млн. Обратите внимание, чего это число вам не говорит: составляют ли эти 100 млн всё предложение или только десятую его часть.
Полностью разводнённая оценка и соотношение, которое имеет значение
FDV = максимальное предложение × цена
Цена та же, множитель другой. Если у токена за $2,00 максимальное предложение — один миллиард, его полностью разводнённая оценка составляет $2,0 млрд — в десять раз больше капитализации.
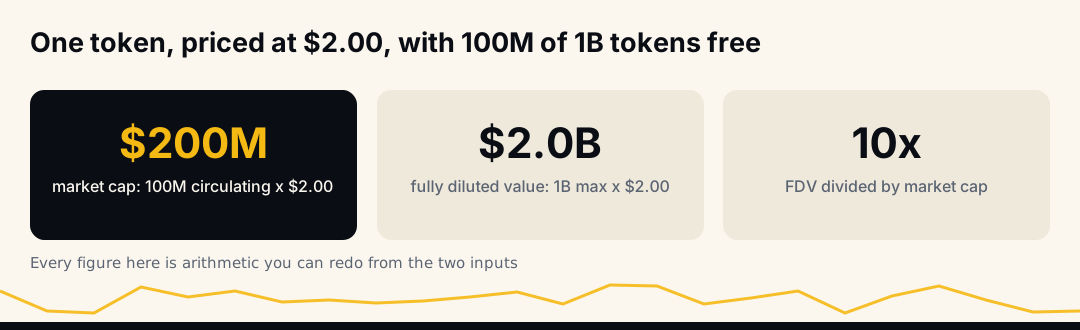
Соотношение FDV к капитализации — самая полезная цифра, которую здесь можно вывести, и для неё нужно одно деление. Соотношение около 1 означает, что почти всё уже выпущено и разводнение для актива позади. Соотношение 10 означает, что девять токенов из каждых десяти ещё не дошли до рынка.
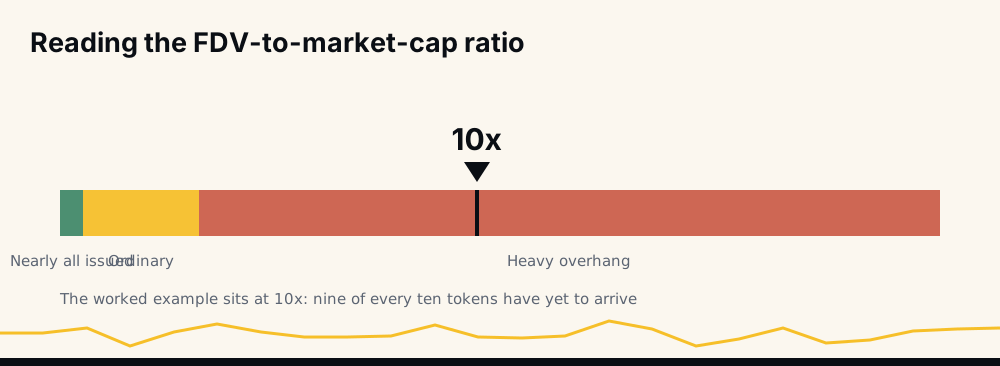
Высокое соотношение — ещё не приговор. Это констатация того, что должно произойти: чтобы капитализация удержалась по мере поступления предложения, кто-то должен выкупить каждый разлоченный токен по текущей цене. Иначе цена падает.
Арифметика, из-за которой разлоки так болезненны
Возьмём тот же токен и допустим, что общая готовность рынка его держать остаётся на уровне $200 млн, а предложение расширяется до полного миллиарда.
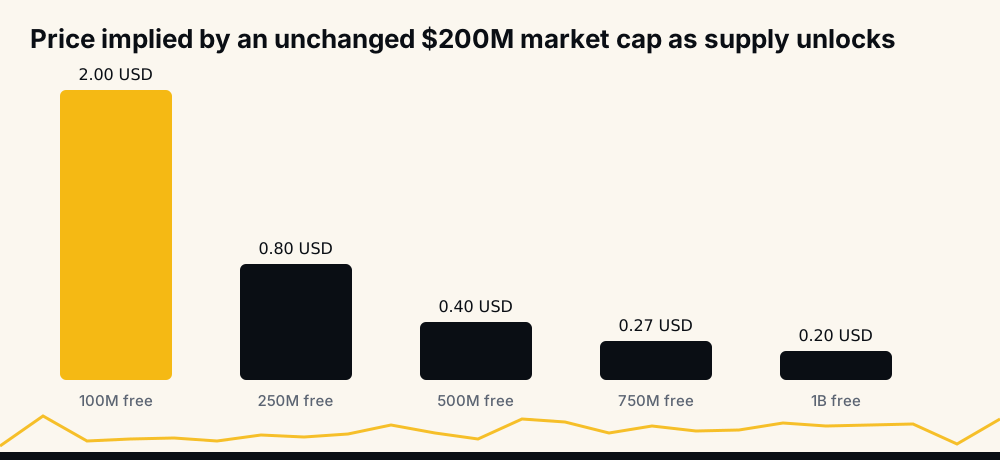
При 250 млн в обороте: $200 млн ÷ 250 млн = $0,80. При 500 млн — $0,40. При полном миллиарде — $0,20: падение на 90% без плохих новостей, без взлома и без каких-либо изменений в проекте. Просто больше продавцов держат тот же самый актив.
Это и есть механизм, который описывают словами «график кровит без причины». Причина есть — она стоит в календаре, опубликованном ещё до запуска.
Что на самом деле делает график разлоков
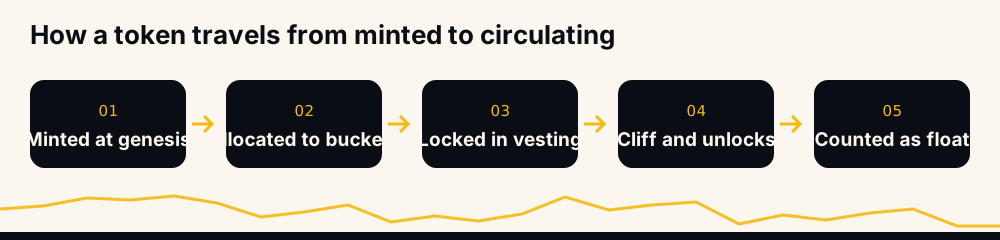
Токены поступают на рынок не плавно. Стандартная схема — клифф, период, когда не разлочивается вообще ничего, а за ним ежемесячные линейные выпуски.
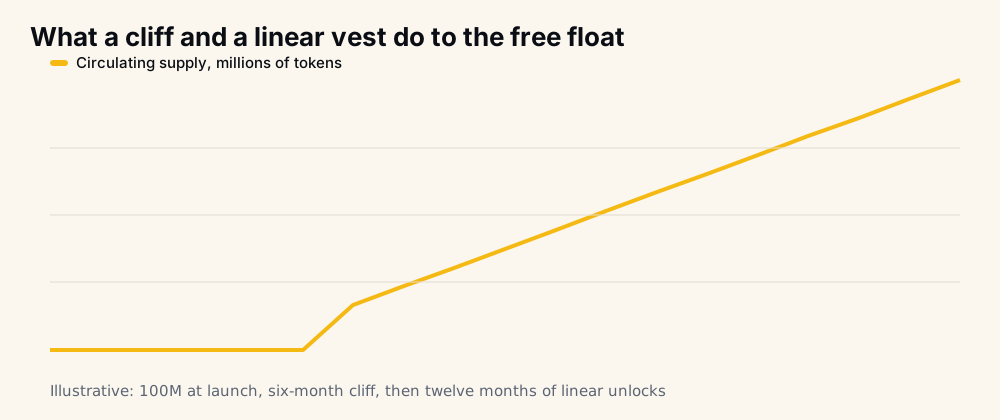
Самое опасное — клифф. Пока он длится, флоат искусственно мал, поэтому даже небольшие покупки сильно двигают цену, а график в этом окне ничего не говорит о том, что будет дальше. В дату клиффа может разом прийти транш больше, чем весь существующий флоат.
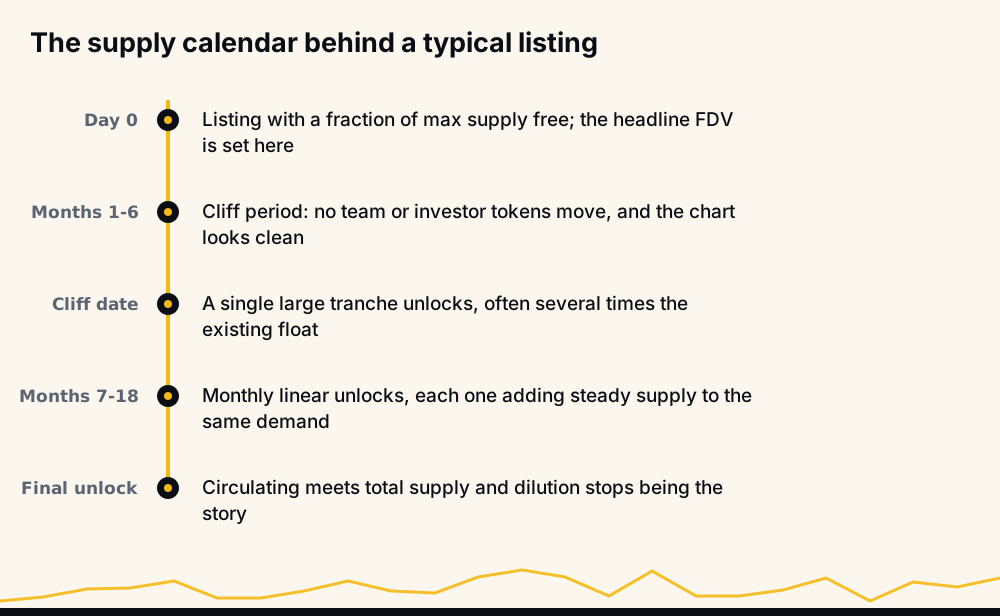
Большую часть картины дают два вопроса: когда следующий разлок и насколько он велик относительно текущего оборотного предложения? Транш на 5% флоата — фоновый шум. Транш на 150% флоата — главный факт об этом активе на весь месяц.
Где на самом деле лежат заблокированные токены
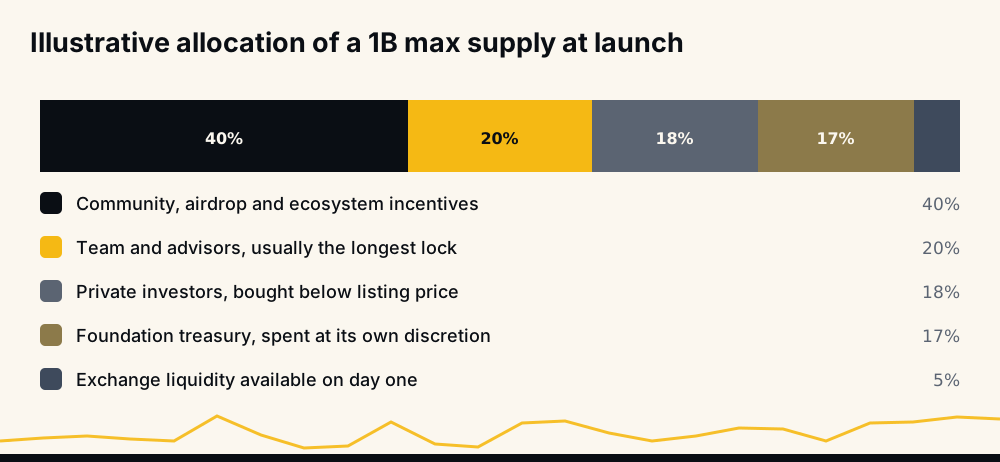
Пропорции условные, а не измеренные — каждый проект публикует свои, — но форма типичная, и две строки заслуживают внимания. Частные инвесторы обычно покупали намного ниже цены листинга, поэтому остаются в прибыли при ценах, которые для вас были бы убытком. А казначейство фонда тратится на усмотрение фонда — значит, предложение может выйти на рынок вообще без всякого разлока.
Почему низкое оборотное предложение — не автоматически бычий сигнал
Самый живучий миф в этой теме — что дефицит флоата обязательно толкает цену вверх. Запросы вроде «монеты с низким оборотным предложением» стабильно популярны, но логика за ними не выдерживает встречи с арифметикой.
Маленький флоат означает сразу две вещи: чтобы толкнуть цену вверх, нужно меньше денег, и чтобы толкнуть её вниз — тоже меньше. Тонкие рынки волатильны в обе стороны, и именно на них проще всего проворачивать схемы вроде тех, что описаны в статье что такое памп и дамп.
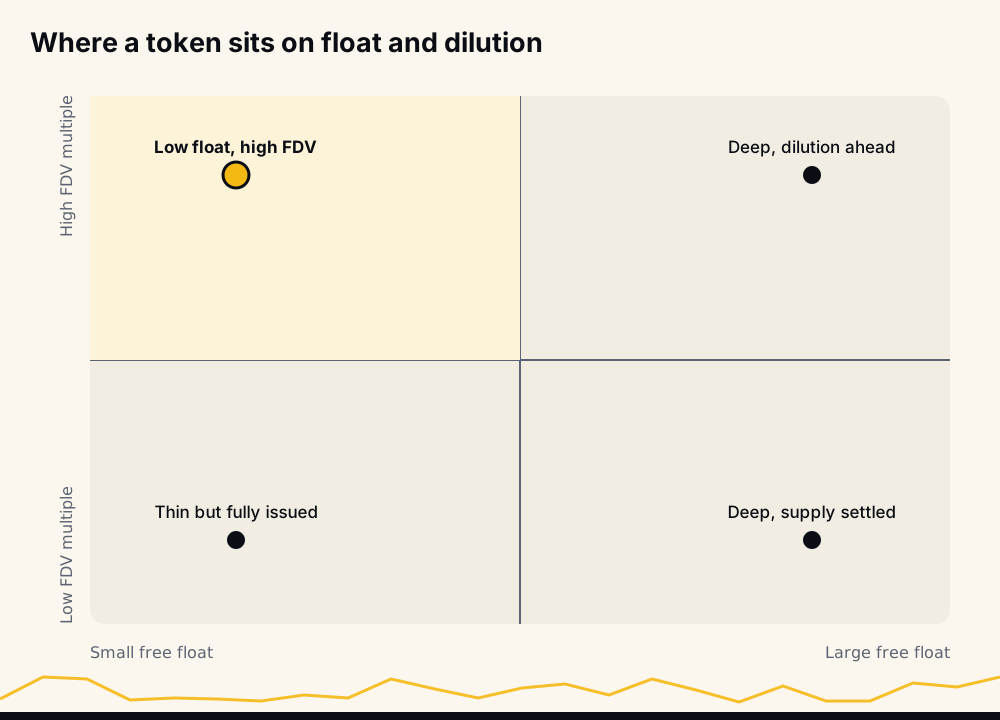
Угол, который нужно понимать, — низкий флоат при высоком множителе FDV: небольшое торгуемое предложение держит на себе крупную заголовочную оценку, а большая часть предложения ещё впереди. Такая структура красит ранние графики и наказывает поздних покупателей — и уже несколько лет она остаётся преобладающим шаблоном листинга.
Почему цена одной монеты ничего не говорит
«Всего $0,0001 — представь, если дойдёт до $1» — это ошибка в понимании предложения, а не мнение.
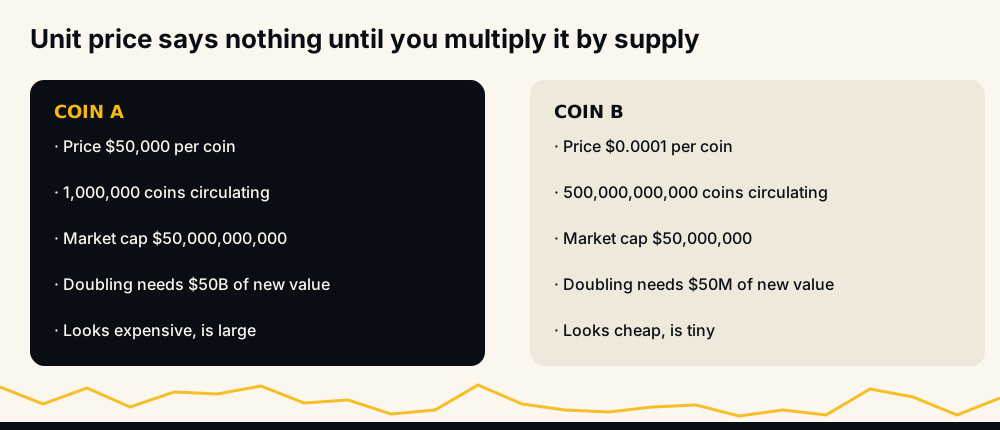
Монета B в сто раз меньше монеты A, несмотря на несравнимо более низкую цену за штуку. Чтобы удвоить монету B, нужен чистый приток в $50 млн; чтобы удвоить монету A — $50 млрд.
Примените ту же логику к мем-токену, у которого оборотное предложение исчисляется сотнями триллионов. При цене $1 за токен его капитализация составила бы сотни триллионов долларов — с запасом больше, чем все фондовые рынки мира вместе взятые. Это не амбициозная цель — это цель, арифметически недостижимая.
Может ли оборотное предложение уменьшиться?
Иногда — и реже, чем принято думать.
- Сжигание уничтожает токены навсегда. Выиграет ли от этого цена, целиком зависит от того, были ли эти токены в обороте: сжигание невыпущенной доли казначейства меняет заголовочную цифру, а не флоат.
- Сжигание комиссий изымает часть каждой транзакции — так работает базовая комиссия Ethereum. При высокой загрузке сети это может превышать эмиссию, и предложение сокращается в абсолютном выражении.
- Повторная блокировка в стейкинге или эскроу уменьшает торгуемый флоат, ничего не уничтожая. По определению она обратима.
- Утерянные ключи сокращают реальный флоат, но не отчётный: никто не может доказать, что монета недоступна.
Но в большинстве случаев оборотное предложение движется только в одну сторону. Больше всего поисковых запросов на эту тему про XRP: оставшиеся токены в эскроу выходят по графику, поэтому оборотное предложение со временем растёт, а не падает.
Четыре модели предложения, которые можно сравнить уже сегодня
Крупнейшие активы показывают четыре действительно разных ответа на один и тот же вопрос.
Биткоин имеет жёсткий потолок в 21 млн, и больше 94% этого объёма уже существует. Эмиссия сокращается вдвое примерно раз в четыре года, поэтому оборотное предложение растёт по замедляющейся кривой к потолку, которого достигнет примерно в следующем столетии. Общее и оборотное предложение у него фактически совпадают.
У Ethereum потолка нет. Предложение растёт с эмиссией для валидаторов и сокращается со сжиганием базовой комиссии, так что в загруженные периоды общее предложение может уменьшаться в абсолютных числах. Его предложение — это баланс, а не график.
XRP был выпущен целиком с самого начала — 100 млрд токенов, ни один не добыт майнингом. Крупный блок поместили в эскроу, и он выходит по опубликованному графику, — именно поэтому оборотное предложение XRP высокое и продолжает расти, а не падать. Те, кто спрашивает, уменьшится ли оно, спрашивают о механизме, который работает только в одну сторону.
У Dogecoin максимума тоже нет, но эмиссия — фиксированное количество монет на блок навсегда. Поскольку абсолютная прибавка постоянна, а база растёт, процентная инфляция снижается каждый год, хотя количество монет не перестаёт расти.
Токены с потолком находятся между этими полюсами. Например, у Chainlink потолок — один миллиард LINK, и значительная доля выпускается постепенно, а не добывается майнингом. Поэтому его оборотное предложение — подвижная цифра в том смысле, в каком потолок биткоина ею не является.
Как подкрашивают метрики предложения
Цифры предложения выглядят как факты, но нередко это редакционный выбор. Распространённые приёмы:
- Оборотное предложение со слов самого проекта. Агрегаторы исторически опирались на цифры, которые присылает проект. Команда, которая считает казначейство заблокированным, хотя его тратят, занижает флоат и преувеличивает дефицит.
- Показные сжигания. Уничтожение токенов, которые никогда не торговались, или отправка их на адрес, который команда по-прежнему контролирует, даёт заголовок без всякого экономического эффекта.
- Застейканные токены в обороте. Токены с периодом анбондинга в несколько недель нельзя продать сегодня, и всё же их регулярно включают во флоат.
- Двойной счёт бриджей и обёрнутых токенов. Один и тот же базовый токен, представленный в нескольких сетях, при небрежном учёте может быть посчитан больше одного раза.
- Максимальное предложение, которое всего лишь параметр. Если голосование в DAO или админ-ключ могут поднять потолок, «максимальное предложение» — это текущая настройка, а не гарантия. Проверьте, закреплён ли лимит консенсусом или обещанием.
- Ребейзинг. В моделях с эластичным предложением количество токенов меняется у каждого держателя, и наивное сравнение предложения теряет смысл.
Ничего из этого не требует мошенничества. Достаточно того, что цифра доходит до вас через кого-то, кому не всё равно, как она выглядит.
Как проверить предложение токена самостоятельно
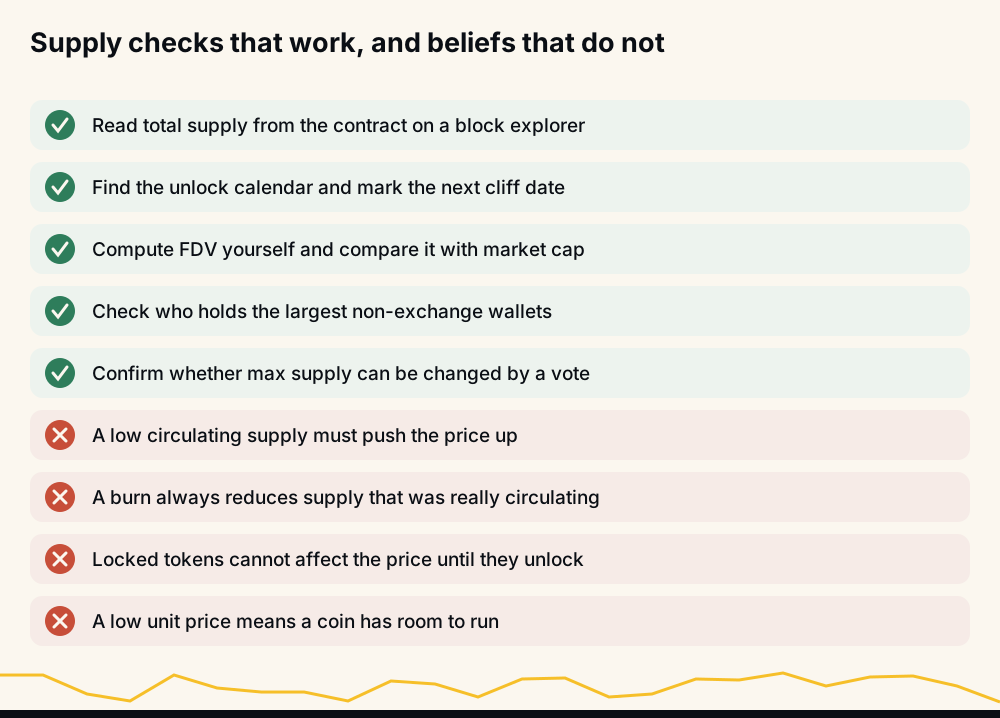
Проверяемый путь занимает около десяти минут:
- Прочитайте общее предложение из контракта. Любой блокчейн-обозреватель показывает предложение токен-контракта прямо из сети. Это единственная цифра, которую никто не может подать иначе.
- Посмотрите на крупнейших держателей. Обозреватели показывают топ адресов. Определите, какие из них — казначейства, вестинг-контракты или биржевые кошельки: именно там живёт разница между общим и реально торгуемым предложением.
- Найдите график вестинга. Обычно он есть в документации проекта, а несколько трекеров уже сводят календари разлоков. Отметьте ближайший клифф.
- Посчитайте FDV сами. Умножьте максимальное предложение на цену и разделите на капитализацию. Если соотношение высокое, вы знаете, что рынку придётся переварить в ближайший год.
- Проверьте, может ли потолок сдвинуться. Прочитайте права на минтинг в контракте или правила управления.
Предложение — не прогноз, и ни одна из этих проверок не скажет, куда пойдёт цена. Зато они не дадут событию, которое всё это время стояло в публичном календаре, застать вас врасплох.
Какое место предложение занимает в торговом решении
Для того, кто торгует, а не держит, структура предложения проявляется прежде всего как риск, под который нужно подбирать размер позиции. Тонкий флоат и надвигающийся разлок означают более широкие движения и худшее исполнение — именно поэтому так важно продумать, как установить стоп-лосс и не попасть под фитиль. Это же объясняет, почему покупка молодого токена на спотовом рынке и покупка устоявшегося бессрочного фьючерса — совершенно разные занятия, даже если графики похожи.
Сигналы HafizeBot охватывают 500+ бессрочных пар Binance USDT-M — набор, где преобладают активы, предложение которых в основном уже выпущено, а книги ордеров достаточно глубоки, чтобы ни один участник не диктовал цену. Статистика опубликована, а не пересказана: в /reports лежат 33 ежемесячные таблицы за период с июня 2021 по февраль 2024 года — 33 694 сигнала, с медианной месячной точностью 98,9% по данным этих таблиц, а с июня 2026 года страница /performance каждый час пересобирается из базы сделок и показывает Выигрыши (Wins), Промахи (Missed) и Открытые (Open), с PnL без учёта плеча. У разосланных сигналов есть цель и максимальный срок удержания, но нет стопа, поэтому каждый сигнал, не дошедший до цели вовремя, считается промахом и снижает процент. Сигналы — результат анализа на основе ИИ, который оценивает 240+ индикаторов, формул и компонентов.
Бесплатный канал t.me/getbinancefutures публикует более сильные сигналы, силой 3 и выше, с задержкой в 20 минут для примерно 3 980 участников — этого достаточно, чтобы сверить арифметику из этой статьи с живым рынком, ничего не платя. Если вы пользуетесь автоторговлей, боту не нужно право на вывод средств: используйте API-ключ с отключённым выводом, а средства остаются на вашем собственном аккаунте Binance. Ничто из этого не является инвестиционной рекомендацией, и никакой анализ предложения не делает позицию безопасной. Торгуйте только теми деньгами, потерю которых можете себе позволить.
FAQ
Что означает оборотное предложение в криптовалюте? Это количество токенов, доступных для торговли прямо сейчас, без учёта заблокированных в вестинг-контрактах, долях команды и казначействах. Именно его умножают на цену, чтобы получить рыночную капитализацию, поэтому оно есть на каждой странице листинга.
Чем оборотное предложение отличается от общего? Общее предложение учитывает всё выпущенное и не уничтоженное, включая заблокированные токены. Оборотное — только ту часть, которую реально можно продать сегодня. Разница между ними — предложение, которое ещё ждёт выхода на рынок.
Как рассчитать оборотное предложение и капитализацию? Капитализация — это оборотное предложение, умноженное на цену, а оборотное предложение — это общее за вычетом заблокированных, находящихся в вестинге и зарезервированных токенов. Чтобы проверить самому, возьмите общее предложение из токен-контракта в блокчейн-обозревателе и вычтите балансы казначейских и вестинговых адресов.
Означает ли низкое оборотное предложение, что цена вырастет? Нет. Маленький флоат облегчает движение цены в обе стороны и упрощает манипуляции. Если большая часть предложения ещё заблокирована, низкий флоат обычно говорит о грядущем разводнении, а не о дефиците.
Почему важна полностью разводнённая оценка? Потому что она оценивает актив так, будто все токены уже существуют. Когда FDV во много раз больше капитализации, для удержания цены покупатели должны поглощать каждый разлоченный токен по мере его поступления, а этот спрос должен откуда-то взяться.
Может ли оборотное предложение уменьшиться? Иногда — за счёт реального сжигания, сжигания комиссий, опережающего эмиссию, или повторной блокировки токенов в стейкинге. Чаще оно только растёт, особенно когда доли в эскроу или вестинге выходят по опубликованному графику.