Die Umlaufmenge (Circulating Supply) ist die Zahl der Token, die sich genau jetzt tatsächlich handeln lassen. Das Gesamtangebot (Total Supply) umfasst alles, was erzeugt und nicht vernichtet wurde, einschließlich der Token, die in Vesting-Verträgen und Treasuries gesperrt sind. Das Maximalangebot (Max Supply) ist die harte Obergrenze, die im Protokoll festgeschrieben ist – sofern es überhaupt eine gibt. Die Marktkapitalisierung verwendet die erste Zahl, die vollständig verwässerte Bewertung die dritte – und in der Lücke zwischen diesen beiden Bewertungen verlieren die meisten Token-Anleger ihr Geld.
Um genau diese Lücke geht es hier. Ein Token kann gleichzeitig bescheiden und enorm hoch bewertet sein – je nachdem, mit welcher Angebotszahl Sie den Preis multiplizieren.
Die drei Angebotszahlen, genau definiert
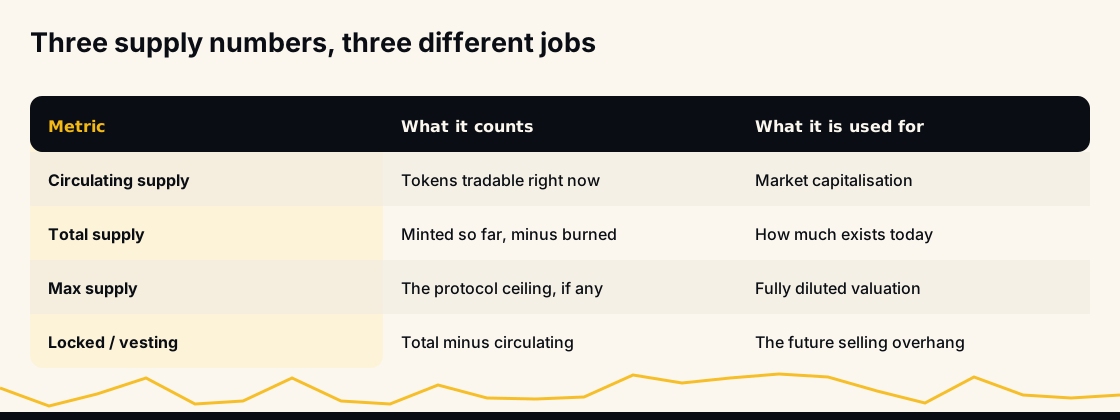
Die Umlaufmenge schließt Token aus, die zwar existieren, aber nicht verkauft werden können: Team-Zuteilungen, die noch in einer Cliff-Phase stecken, Investorentranchen, die monatlich freigegeben werden, Treasuries von Stiftungen und – je nachdem, wessen Methodik Sie lesen – verbrannte oder nachweislich verlorene Token.
Das Gesamtangebot ist Erzeugtes minus Verbranntes. Es enthält jeden gesperrten Token und ist deshalb immer mindestens so groß wie die Umlaufmenge, bei jungen Projekten oft um ein Vielfaches größer.
Das Maximalangebot ist eine Obergrenze, und viele Vermögenswerte haben gar keine. Die 21 Millionen von Bitcoin werden durch die Konsensregeln durchgesetzt. Ethereum hat überhaupt keine Obergrenze; sein Angebot wächst durch die Ausgabe neuer Coins und schrumpft durch die Verbrennung eines Teils der Transaktionsgebühren (Fee Burn). Auch Dogecoin hat keine Obergrenze und fügt für immer eine feste Menge neuer Coins hinzu.
Wie die Marktkapitalisierung aus der Umlaufmenge berechnet wird
Die Formel ist eine einzige Multiplikation:
Marktkapitalisierung = Umlaufmenge × Preis
Das ist alles. Es gibt keine Korrektur dafür, wie die Token in Umlauf gekommen sind, wie dünn sie gehandelt werden oder ob überhaupt jemand zu diesem Preis verkaufen könnte. Die Zahl ist eine Schlagzeile, keine Bewertung.
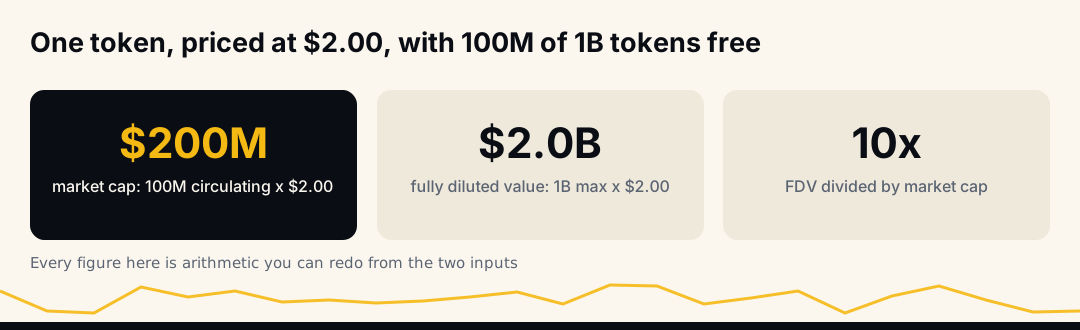
Ein Token, der bei 2,00 $ notiert und von dem 100 Millionen Stück umlaufen, hat eine Marktkapitalisierung von 200 Millionen $. Achten Sie darauf, was diese Zahl Ihnen nicht sagt: ob 100 Millionen das gesamte Angebot sind oder nur ein Zehntel davon.
Die vollständig verwässerte Bewertung und das Verhältnis, auf das es ankommt
FDV (Fully Diluted Valuation) = Maximalangebot × Preis
Gleicher Preis, anderer Multiplikator. Hat dieser Token zu 2,00 $ ein Maximalangebot von einer Milliarde, liegt seine vollständig verwässerte Bewertung bei 2,0 Milliarden $ – dem Zehnfachen seiner Marktkapitalisierung.
Das Verhältnis von FDV zu Marktkapitalisierung ist die nützlichste Zahl, die Sie hier ableiten können, und sie kostet Sie eine einzige Division. Ein Verhältnis nahe 1 bedeutet, dass fast alles bereits ausgegeben ist und die Verwässerung hinter dem Asset liegt. Ein Verhältnis von 10 bedeutet, dass neun von zehn Token den Markt erst noch erreichen müssen.
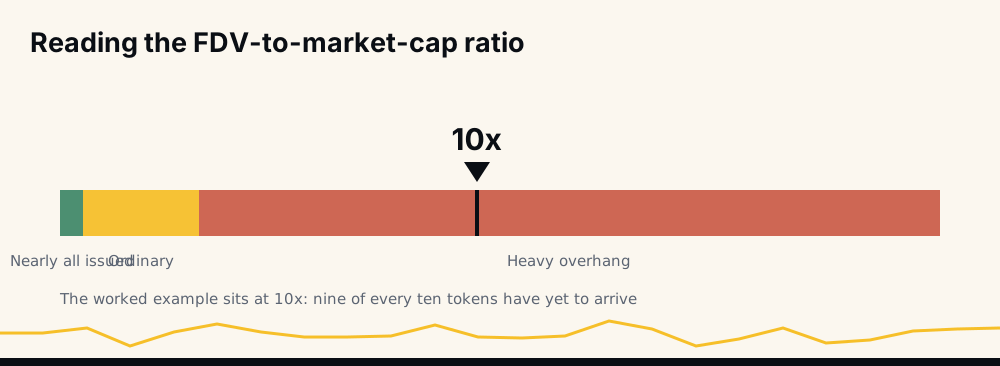
Ein hohes Verhältnis ist nicht automatisch ein Urteil. Es ist eine Aussage darüber, was passieren muss: Damit die Marktkapitalisierung hält, während neues Angebot hinzukommt, muss jemand jeden freigegebenen Token zum aktuellen Preis kaufen – oder der Preis fällt.
Die Arithmetik, die Unlocks schmerzhaft macht
Nehmen Sie denselben Token und unterstellen Sie, dass die gesamte Bereitschaft des Marktes, ihn zu halten, bei 200 Millionen $ stehen bleibt, während das Angebot auf die volle Milliarde anwächst.
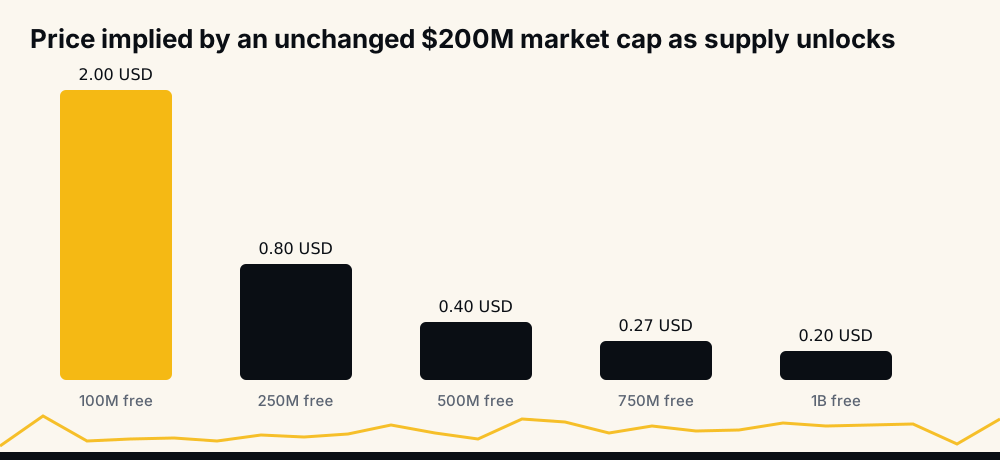
Bei 250 Millionen im Umlauf ergibt sich 200 Millionen $ ÷ 250 Millionen = 0,80 $. Bei 500 Millionen sind es 0,40 $. Bei der vollen Milliarde 0,20 $ – ein Rückgang um 90 % ohne schlechte Nachrichten, ohne Hack und ohne jede Veränderung am Projekt. Nur mehr Verkäufer, die dasselbe Asset halten.
Das ist der Mechanismus, den Leute als „Chart, der grundlos ausblutet“ beschreiben. Einen Grund gibt es; er steht in einem Kalender, der vor dem Launch veröffentlicht wurde.
Was ein Unlock-Plan tatsächlich bewirkt
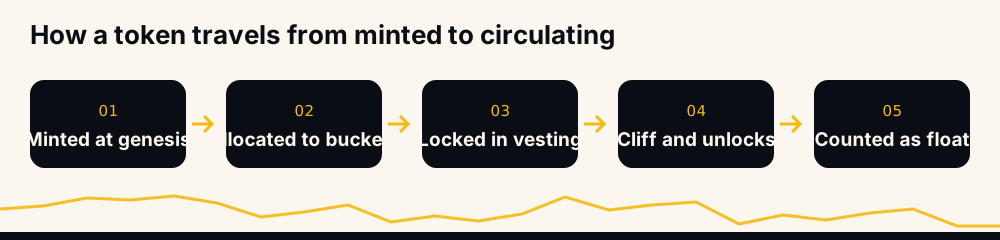
Token kommen nicht gleichmäßig auf den Markt. Die übliche Struktur ist ein Cliff – ein Zeitraum, in dem überhaupt nichts freigegeben wird –, gefolgt von linearen monatlichen Freigaben.
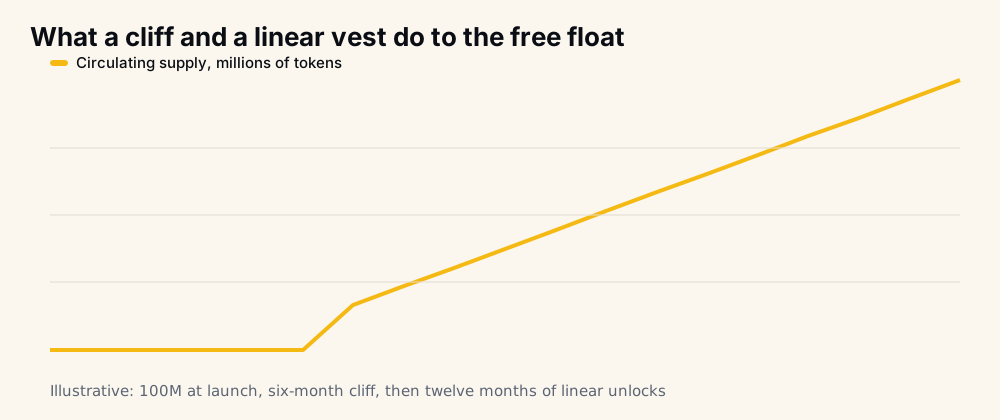
Der Cliff ist der gefährliche Teil. Während dieser Phase ist der Free Float künstlich klein, sodass schon relativ wenig Kaufinteresse den Preis weit bewegt, und der Chart in diesem Zeitfenster sagt nichts über das aus, was danach kommt. Am Stichtag des Cliffs kann eine einzige Tranche auf den Markt kommen, die größer ist als der gesamte bisherige Float.
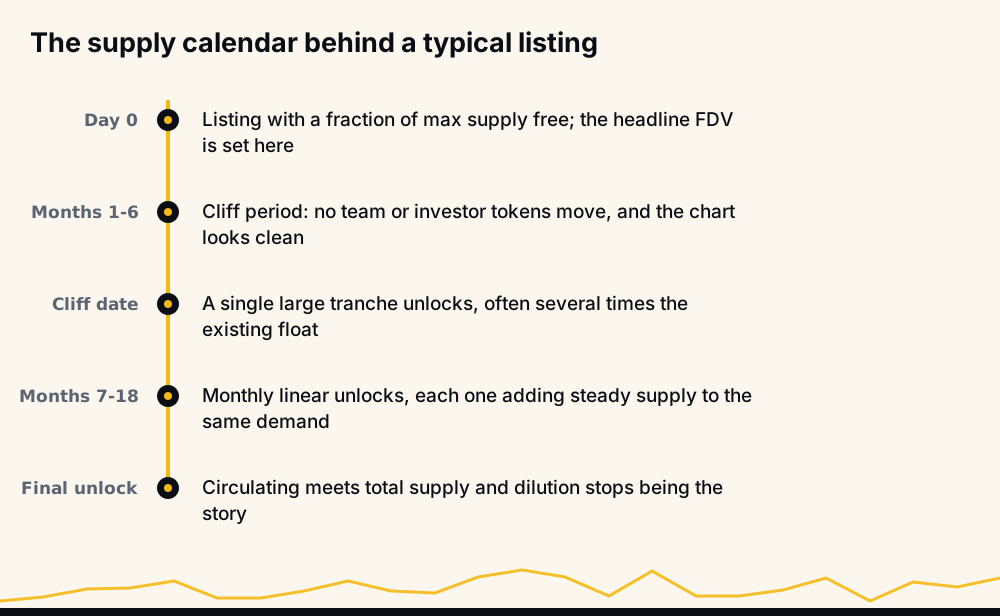
Zwei Fragen beantworten das meiste davon: Wann kommt der nächste Unlock, und wie groß ist er im Verhältnis zur aktuellen Umlaufmenge? Eine Tranche von 5 % des Floats ist Hintergrundrauschen. Eine Tranche von 150 % des Floats ist in diesem Monat die wichtigste Tatsache über dieses Asset.
Wo die gesperrten Token tatsächlich liegen
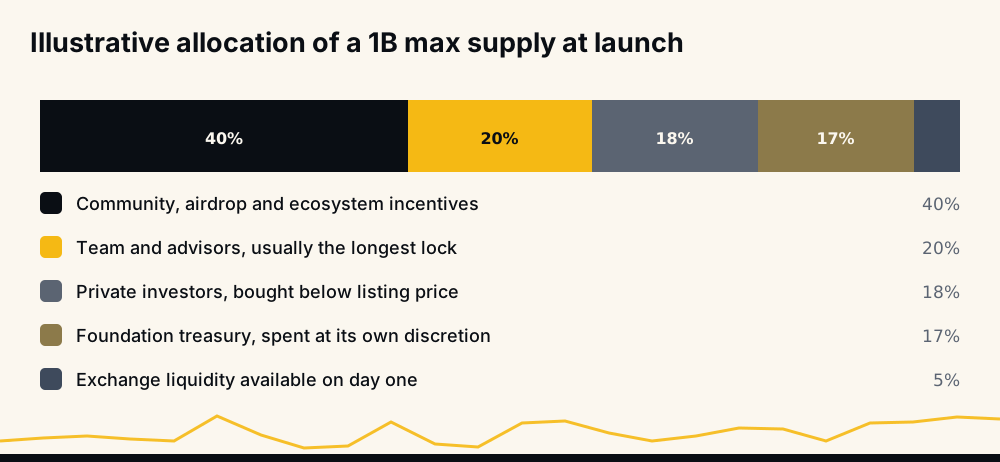
Diese Anteile sind beispielhaft und nicht gemessen – jedes Projekt veröffentlicht seine eigenen –, aber die Form ist typisch, und zwei Zeilen verdienen Aufmerksamkeit. Private Investoren haben meist deutlich unter dem Listing-Preis gekauft und sind deshalb bei Preisen im Gewinn, die für Sie Verluste wären. Und eine Stiftungs-Treasury wird nach dem Ermessen der Stiftung ausgegeben – das heißt, Angebot kann ganz ohne Unlock-Ereignis auf den Markt gelangen.
Warum eine geringe Umlaufmenge nicht automatisch bullish ist
Der hartnäckigste Mythos in diesem Thema lautet: Ein knapper Float bedeutet, dass der Preis steigen muss. Das Suchinteresse an „Coins mit geringer Umlaufmenge“ ist beständig, und die Begründung dahinter hält der Arithmetik nicht stand.
Ein kleiner Float bedeutet zwei Dinge zugleich: Es braucht weniger Geld, um den Preis nach oben zu bewegen, und es braucht weniger Geld, um ihn nach unten zu bewegen. Dünne Märkte sind in beide Richtungen volatil, und sie sind die einfachsten Orte für die Taktiken, die in Marktmanipulation bei Kryptowährungen beschrieben werden.
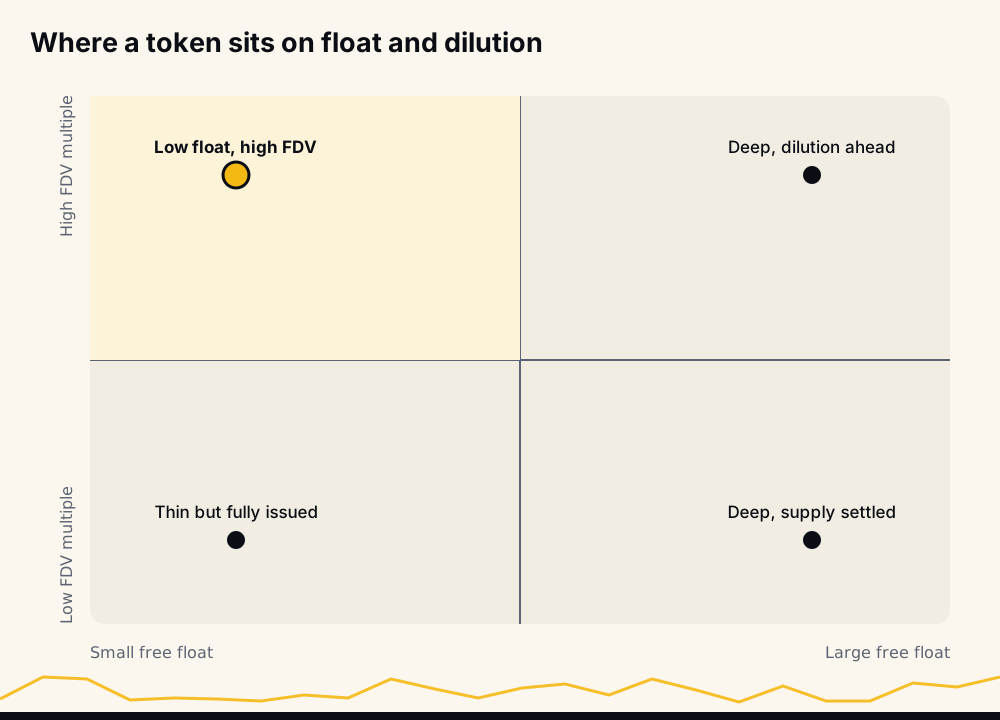
Die Ecke, die Sie verstehen sollten, ist kleiner Float mit hohem FDV-Vielfachen: ein kleines handelbares Angebot, das eine große Schlagzeilen-Bewertung trägt, während der Großteil des Angebots noch aussteht. Diese Struktur schmeichelt frühen Charts und bestraft späte Käufer, und sie ist seit mehreren Jahren das vorherrschende Muster bei neuen Listings.
Warum der Stückpreis eines Coins nichts aussagt
„Er kostet nur 0,0001 $, stell dir vor, er erreicht 1 $“ ist ein Rechenfehler beim Angebot, keine Meinung.
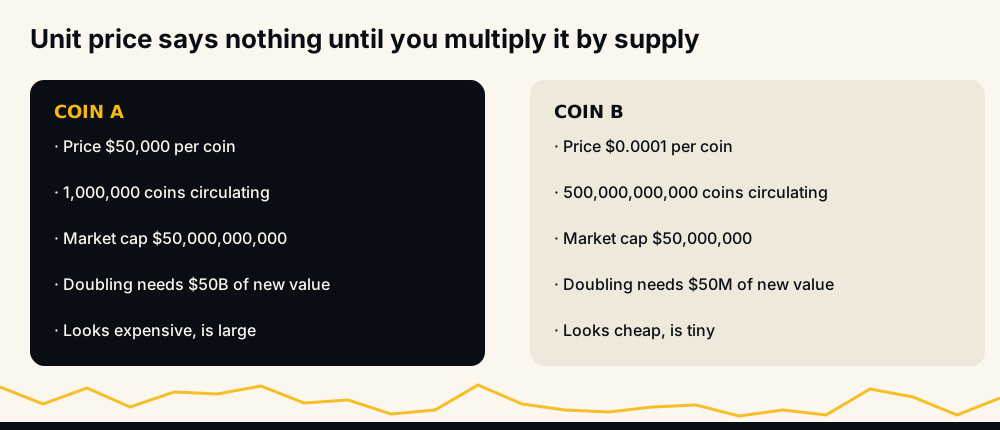
Coin B ist trotz des drastisch niedrigeren Stückpreises hundertmal kleiner als Coin A. Um Coin B zu verdoppeln, braucht es 50 Millionen $ an Nettozuflüssen; um Coin A zu verdoppeln, 50 Milliarden $.
Wenden Sie dieselbe Logik auf einen Meme-Token mit einer Umlaufmenge im Bereich von Hunderten Billionen an. Bei 1 $ pro Token läge seine Marktkapitalisierung bei Hunderten Billionen Dollar – deutlich mehr als alle Aktienmärkte der Welt zusammen. Das Kursziel ist nicht ehrgeizig; es ist rechnerisch unerreichbar.
Kann die Umlaufmenge sinken?
Manchmal – und seltener, als viele denken.
- Burns vernichten Token dauerhaft. Ob der Preis davon profitiert, hängt ganz davon ab, ob diese Token überhaupt im Umlauf waren – wer eine noch nicht ausgegebene Treasury-Zuteilung verbrennt, ändert die Schlagzeilenzahl, nicht den Float.
- Fee Burns entfernen einen Teil jeder Transaktion, so wie es die Basisgebühr bei Ethereum tut. Bei hoher Nutzung kann das die Neuausgabe übersteigen und das Angebot tatsächlich schrumpfen lassen.
- Erneutes Sperren in Staking oder Treuhand verringert den handelbaren Float, ohne etwas zu vernichten. Es ist per Definition umkehrbar.
- Verlorene Schlüssel verkleinern den echten Float, nicht aber den gemeldeten, weil niemand beweisen kann, dass ein Coin unerreichbar ist.
Meistens bewegt sich die Umlaufmenge aber nur in eine Richtung. XRP ist der Fall, nach dem am häufigsten gesucht wird: Die verbleibenden Token in Treuhand (Escrow) werden nach einem Zeitplan freigegeben, was die Umlaufmenge mit der Zeit erhöht statt senkt.
Vier Angebotsmodelle, die Sie heute vergleichen können
Die großen Assets zeigen vier grundlegend verschiedene Antworten auf dieselbe Frage.
Bitcoin hat eine feste Obergrenze von 21 Millionen, von denen bereits mehr als 94 % existieren. Die Neuausgabe halbiert sich etwa alle vier Jahre, sodass die Umlaufmenge auf einer abflachenden Kurve auf eine Obergrenze zusteigt, die sie etwa im nächsten Jahrhundert erreicht. Gesamtangebot und Umlaufmenge sind praktisch dieselbe Zahl.
Ethereum hat keine Obergrenze. Das Angebot wächst durch die Ausgabe an Validatoren und schrumpft durch die verbrannte Basisgebühr, sodass das Gesamtangebot in geschäftigen Phasen tatsächlich sinken kann. Sein Angebot ist eher eine Bilanz als ein Zeitplan.
XRP wurde gleich zu Beginn vollständig erzeugt – 100 Milliarden Token, keiner davon gemint. Ein großer Block wurde in Treuhand gegeben und wird nach einem veröffentlichten Zeitplan freigegeben, und genau deshalb ist die Umlaufmenge hoch und steigt weiter, statt zu fallen. Wer danach sucht, ob sie sinken wird, fragt nach einem Mechanismus, der nur in eine Richtung läuft.
Dogecoin hat ebenfalls kein Maximum, aber seine Neuausgabe ist für immer eine feste Menge pro Block. Weil der absolute Zuwachs gleich bleibt, während die Basis wächst, sinkt seine prozentuale Inflation jedes Jahr, obwohl die Zahl der Coins nie aufhört zu steigen.
Token mit Obergrenze liegen zwischen diesen Polen. Die eine Milliarde LINK von Chainlink zum Beispiel ist eine feste Obergrenze, von der ein erheblicher Teil schrittweise freigegeben statt gemint wird – deshalb ist ihre Umlaufmenge eine bewegliche Zahl, wie es die Obergrenze von Bitcoin nicht ist.
Wie Angebotskennzahlen geschönt werden
Angebotszahlen sehen aus wie Fakten und sind häufig redaktionelle Entscheidungen. Die üblichen Tricks:
- Selbst gemeldete Umlaufmenge. Aggregatoren haben sich in der Vergangenheit auf Zahlen verlassen, die die Projekte selbst lieferten. Ein Team, das seine Treasury als gesperrt zählt, während es sie ausgibt, weist den Float zu niedrig und die Knappheit zu hoch aus.
- Inszenierte Burns. Token zu vernichten, die nie handelbar waren, oder sie an eine Adresse zu schicken, die das Team weiterhin kontrolliert, erzeugt eine Schlagzeile ohne wirtschaftliche Wirkung.
- Gestakte Token als umlaufend gezählt. Token mit einer Unbonding-Frist von mehreren Wochen lassen sich heute nicht verkaufen, tauchen aber regelmäßig im Float auf.
- Doppelzählung durch Bridges und Wrapping. Derselbe zugrunde liegende Token, der auf mehreren Chains abgebildet ist, kann bei nachlässiger Buchführung mehr als einmal gezählt werden.
- Ein Maximalangebot, das nur ein Parameter ist. Wo eine Governance-Abstimmung oder ein Admin-Schlüssel die Obergrenze anheben kann, ist das „Maximalangebot“ eine aktuelle Einstellung, keine Garantie. Prüfen Sie, ob die Obergrenze durch Konsens oder durch ein Versprechen durchgesetzt wird.
- Rebasing-Angebot. Bei Modellen mit elastischem Angebot ändert sich die Token-Zahl für jeden Halter, was naive Angebotsvergleiche bedeutungslos macht.
Nichts davon erfordert Betrug. Es genügt, dass die Zahl Sie über jemanden erreicht, der ein Interesse daran hat, wie sie aussieht.
So prüfen Sie das Angebot eines Tokens selbst
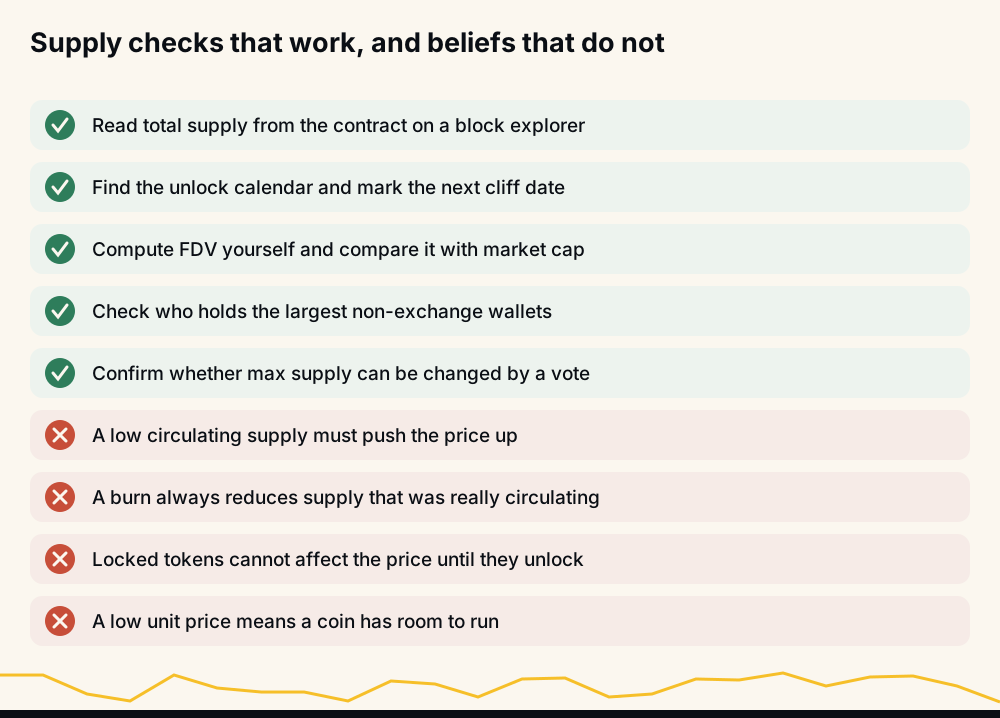
Der überprüfbare Weg dauert etwa zehn Minuten:
- Lesen Sie das Gesamtangebot aus dem Contract ab. Jeder Block Explorer zeigt das Angebot eines Token-Contracts direkt on-chain an. Das ist die eine Zahl, die niemand anders darstellen kann.
- Sehen Sie sich die größten Halter an. Explorer listen die größten Adressen auf. Finden Sie heraus, welche davon Treasuries, Vesting-Verträge oder Börsen-Wallets sind, denn dort liegt der Unterschied zwischen dem Gesamtangebot und dem wirklich handelbaren Angebot.
- Suchen Sie den Vesting-Plan. Er steht normalerweise in der Dokumentation des Projekts, und mehrere Tracker bündeln inzwischen Unlock-Kalender. Markieren Sie sich den nächsten Cliff.
- Berechnen Sie die FDV selbst. Multiplizieren Sie das Maximalangebot mit dem Preis und teilen Sie das Ergebnis durch die Marktkapitalisierung. Ist das Verhältnis hoch, wissen Sie, was das kommende Jahr verkraften muss.
- Prüfen Sie, ob sich die Obergrenze verschieben lässt. Lesen Sie die Mint-Berechtigungen des Contracts oder die Governance-Regeln.
Das Angebot ist keine Prognose, und keine dieser Prüfungen sagt Ihnen, wohin ein Preis geht. Sie verhindern aber, dass Sie von einem Ereignis überrascht werden, das die ganze Zeit in einem öffentlichen Kalender stand.
Welche Rolle das Angebot bei einer Trading-Entscheidung spielt
Für alle, die traden statt halten, zeigt sich die Angebotsstruktur vor allem als Risiko, auf das man die Positionsgröße abstimmen muss. Ein dünner Float und ein bevorstehender Unlock bedeuten größere Ausschläge und schlechtere Ausführungen – genau die Bedingungen, unter denen sich zeigt, ob Sie Ihren Stop-Loss richtig gesetzt haben. Es erklärt auch, warum der Kauf eines jungen Tokens am Spotmarkt und der Kauf eines etablierten Perpetuals nicht annähernd dasselbe sind, auch wenn die Charts ähnlich aussehen.
Die Signale von HafizeBot decken mehr als 500 Binance-USDT-M-Perpetual-Paare ab – eine Auswahl, die von Assets dominiert wird, deren Angebot größtenteils ausgegeben ist und deren Orderbücher tief genug sind, dass kein einzelner Teilnehmer den Preis bestimmt. Die Bilanz wird veröffentlicht, nicht beschrieben: /reports enthält 33 Monatstabellen von Juni 2021 bis Februar 2024 mit 33.694 Signalen, bei einer medianen monatlichen Trefferquote von 98,9 %, so wie in diesen Tabellen ausgewiesen, und seit Juni 2026 wird die Seite /performance stündlich aus der Trade-Datenbank neu erzeugt. Sie zeigt Gewinne (Wins), Verfehlt (Missed) und Offen (Open), mit einem PnL ohne Hebel. Gesendete Signale haben ein Ziel und eine maximale Haltedauer, keinen Stop; jedes Signal, das sein Ziel nicht rechtzeitig erreicht, zählt deshalb als verfehlt und senkt die Quote. Die Signale stammen aus einer KI-generierten Analyse, die mehr als 240 Indikatoren, Formeln und Komponenten auswertet.
Der kostenlose Kanal t.me/getbinancefutures bringt die stärkeren dieser Calls, ab Stärke 3, mit 20 Minuten Verzögerung an rund 3.980 Mitglieder – genug, um die Rechnungen aus diesem Artikel an echten Märkten zu überprüfen, ohne für irgendetwas zu bezahlen. Autotrading läuft, wo es genutzt wird, über API-Schlüssel, die nicht abheben können, und das Geld bleibt auf dem eigenen Binance-Konto des Nutzers. Nichts davon ist eine Anlageberatung, und keine noch so gründliche Angebotsanalyse macht eine Position sicher. Traden Sie nur mit Geld, dessen Verlust Sie sich leisten können.
Häufige Fragen
Was bedeutet Umlaufmenge bei Kryptowährungen? Sie ist die Zahl der Token, die genau jetzt gehandelt werden können, ohne die Token, die in Vesting-Verträgen, Team-Zuteilungen und Treasuries gesperrt sind. Mit ihr wird der Preis multipliziert, um die Marktkapitalisierung zu erhalten, und deshalb steht sie auf jeder Listing-Seite.
Was ist der Unterschied zwischen Umlaufmenge und Gesamtangebot? Das Gesamtangebot zählt alles, was erzeugt und nicht vernichtet wurde, gesperrte Token eingeschlossen. Die Umlaufmenge zählt nur den Teil, der heute tatsächlich verkauft werden kann. Die Differenz zwischen beiden ist das Angebot, das noch darauf wartet, den Markt zu erreichen.
Wie berechne ich Umlaufmenge und Marktkapitalisierung? Die Marktkapitalisierung ist die Umlaufmenge mal Preis, und die Umlaufmenge ist das Gesamtangebot minus gesperrte, im Vesting befindliche und reservierte Token. Um es selbst zu prüfen, lesen Sie das Gesamtangebot aus dem Token-Contract in einem Block Explorer ab und ziehen die Bestände der Treasury- und Vesting-Adressen ab.
Bedeutet eine geringe Umlaufmenge, dass der Preis steigen wird? Nein. Ein kleiner Float macht den Preis in beide Richtungen leichter beweglich und leichter manipulierbar. Ist der Großteil des Angebots noch gesperrt, signalisiert ein kleiner Float meist eher kommende Verwässerung als Knappheit.
Warum ist die vollständig verwässerte Bewertung wichtig? Weil sie das Asset so bewertet, als gäbe es jeden Token bereits. Liegt die FDV um ein Vielfaches über der Marktkapitalisierung, müssen Käufer jeden freigegebenen Token aufnehmen, sobald er ankommt, damit der Preis stabil bleibt – und diese Nachfrage muss irgendwoher kommen.
Kann die Umlaufmenge sinken? Gelegentlich – durch echte Burns, durch Fee Burns, die die Neuausgabe übersteigen, oder durch Token, die erneut im Staking gesperrt werden. Häufiger steigt sie nur, besonders dort, wo Zuteilungen aus Treuhand oder Vesting nach einem veröffentlichten Zeitplan freigegeben werden.