L'offerta circolante (circulating supply) è il numero di token che si possono davvero scambiare in questo momento. L'offerta totale (total supply) è tutto ciò che è stato creato e non distrutto, compresi i token bloccati in contratti di vesting e nelle tesorerie. L'offerta massima (max supply) è il tetto scritto nel protocollo, se esiste. La market cap usa il primo numero, la valutazione completamente diluita il terzo, e la distanza tra queste due valutazioni è il punto in cui la maggior parte degli investitori in token si fa male.
Quella distanza è tutto il tema. Un token può sembrare valutato con modestia ed essere valutato in modo enorme nello stesso momento, a seconda di quale cifra dell'offerta moltiplichi per il prezzo.
I tre numeri dell'offerta, definiti con precisione
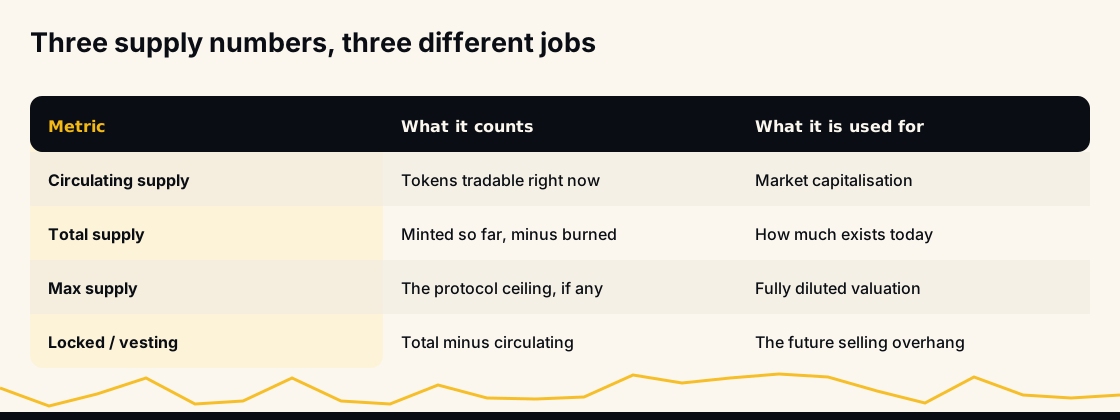
L'offerta circolante esclude i token che esistono ma non si possono vendere: allocazioni del team ancora nel cliff, tranche degli investitori in vesting mensile, tesorerie delle fondazioni e, a seconda della metodologia, token bruciati o dimostrabilmente persi.
L'offerta totale è il coniato meno il bruciato. Include ogni token bloccato, quindi è sempre almeno pari all'offerta circolante, e in un progetto giovane spesso è diverse volte più grande.
L'offerta massima è un tetto, e molti asset non ne hanno. I 21 milioni di Bitcoin sono imposti dalle regole di consenso. Ethereum non ha alcun tetto: la sua offerta si espande con l'emissione e si contrae con il burn delle commissioni di transazione. Nemmeno Dogecoin ha un tetto, e aggiunge per sempre una quantità fissa di nuove monete.
Come si calcola la market cap dall'offerta circolante
La formula è una moltiplicazione:
Market cap = offerta circolante × prezzo
Tutto qui. Non c'è alcuna correzione per il modo in cui i token sono arrivati lì, per quanto poco vengono scambiati o per la possibilità reale di vendere a quel prezzo. È un titolo, non una valutazione.
Un token a 2,00 $ con 100 milioni di unità in circolazione ha una market cap di 200 milioni di dollari. Nota cosa quel numero non ti dice: se 100 milioni sono l'intera offerta o un decimo.
Valutazione completamente diluita, e il rapporto che conta
FDV = offerta massima × prezzo
Stesso prezzo, moltiplicatore diverso. Se quel token da 2,00 $ ha un'offerta massima di un miliardo, la sua valutazione completamente diluita (FDV) è di 2,0 miliardi di dollari: dieci volte la market cap.
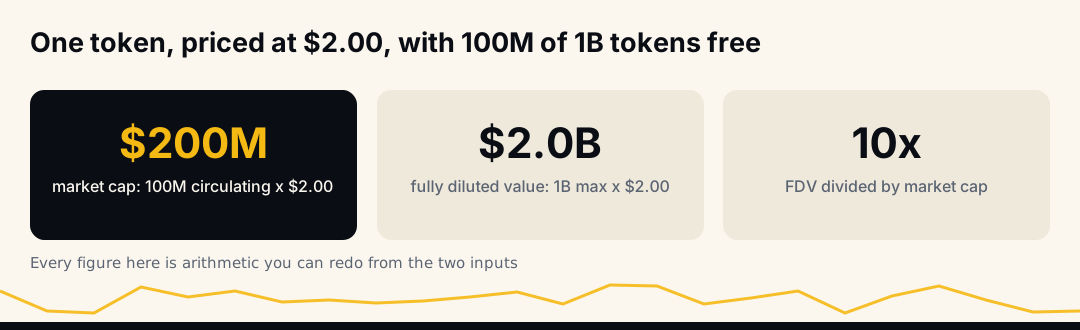
Il rapporto FDV/market cap è il numero più utile che si può ricavare qui, e basta una divisione. Un rapporto vicino a 1 significa che quasi tutto è già emesso e la diluizione è alle spalle. Un rapporto di 10 significa che nove token su dieci devono ancora arrivare sul mercato.
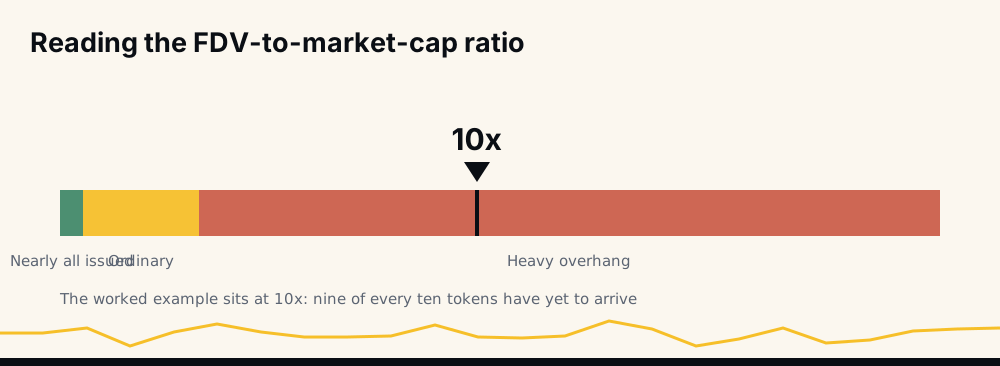
Un rapporto alto non è automaticamente una sentenza. È una descrizione di ciò che deve succedere: perché la market cap tenga mentre arriva nuova offerta, qualcuno deve comprare ogni token sbloccato al prezzo corrente, altrimenti il prezzo scende.
L'aritmetica che rende dolorosi gli sblocchi
Prendi lo stesso token e supponi che la disponibilità complessiva del mercato a detenerlo resti ferma a 200 milioni di dollari mentre l'offerta sale fino al miliardo intero.
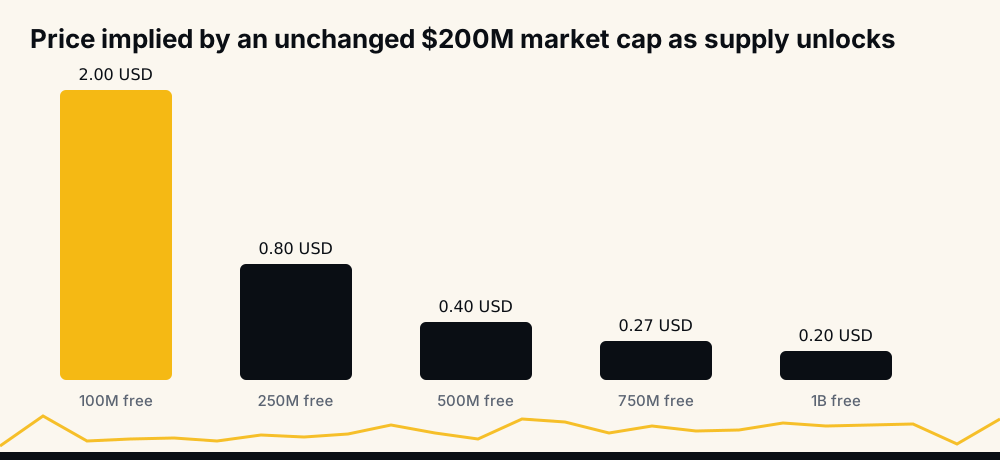
Con 250 milioni in circolazione, 200 milioni di $ ÷ 250 milioni = 0,80 $. A 500 milioni, 0,40 $. Al miliardo pieno, 0,20 $: un calo del 90% senza cattive notizie, senza hack e senza alcun cambiamento nel progetto. Solo più venditori che detengono lo stesso asset.
È il meccanismo che si descrive come "il grafico che sanguina senza motivo". Il motivo c'è: sta su un calendario pubblicato prima del lancio.
Cosa fa davvero un calendario di sblocco
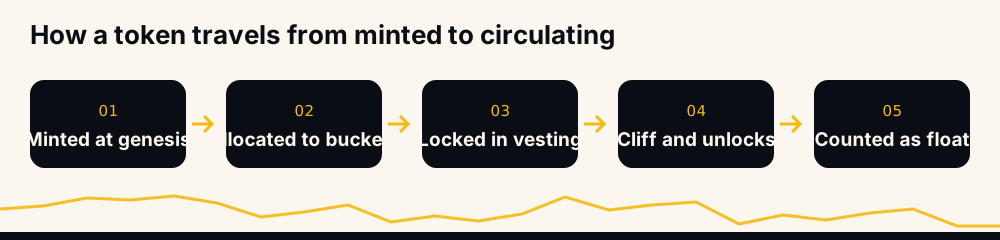
I token non arrivano in modo regolare. La struttura standard è un cliff, un periodo in cui non si sblocca nulla, seguito da rilasci lineari mensili.
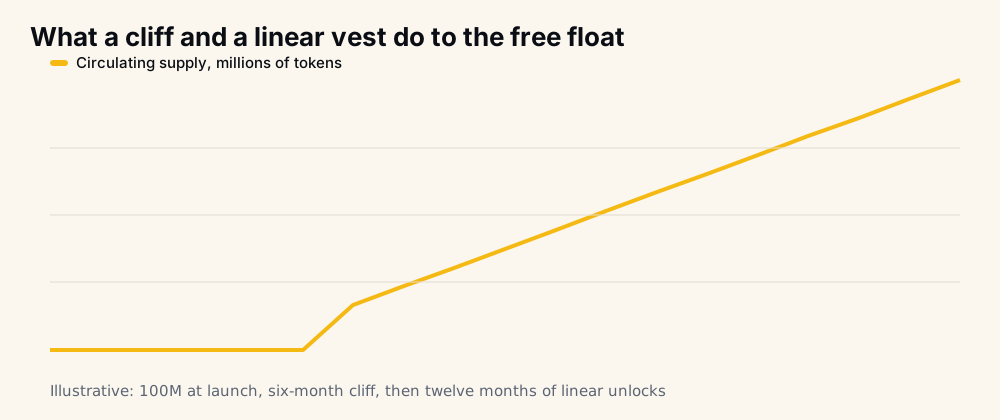
Il cliff è la parte pericolosa. Durante il cliff il flottante è artificialmente piccolo, quindi pochi acquisti spostano molto il prezzo, e il grafico di quel periodo non rappresenta nulla di ciò che segue. Alla data del cliff può arrivare una singola tranche più grande dell'intero flottante esistente.
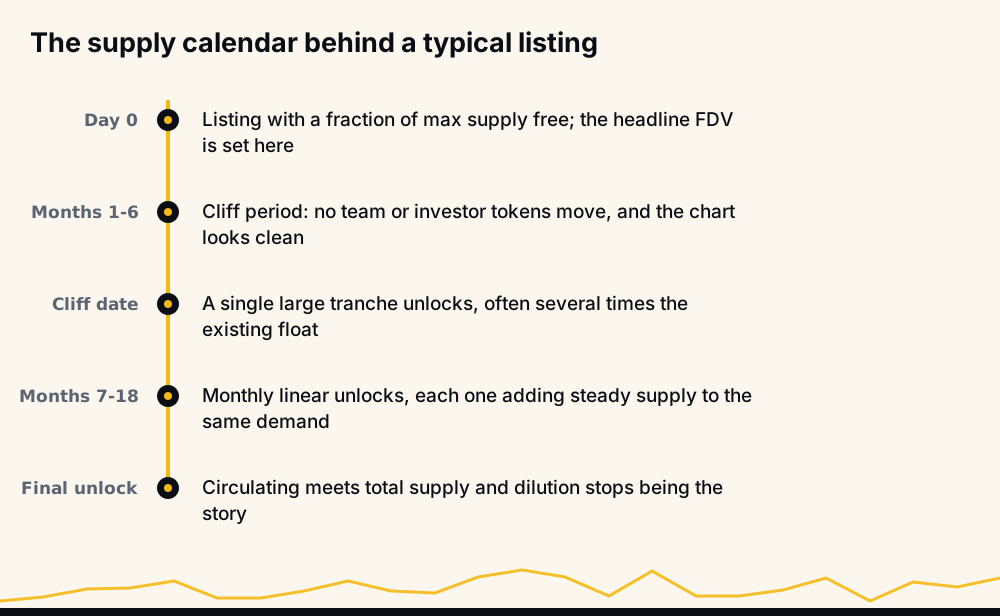
Due domande coprono quasi tutto: quando arriva il prossimo sblocco, e quanto è grande rispetto all'offerta circolante attuale? Una tranche pari al 5% del flottante è rumore di fondo. Una pari al 150% del flottante è il fatto dominante su quell'asset per tutto il mese.
Dove stanno davvero i token bloccati
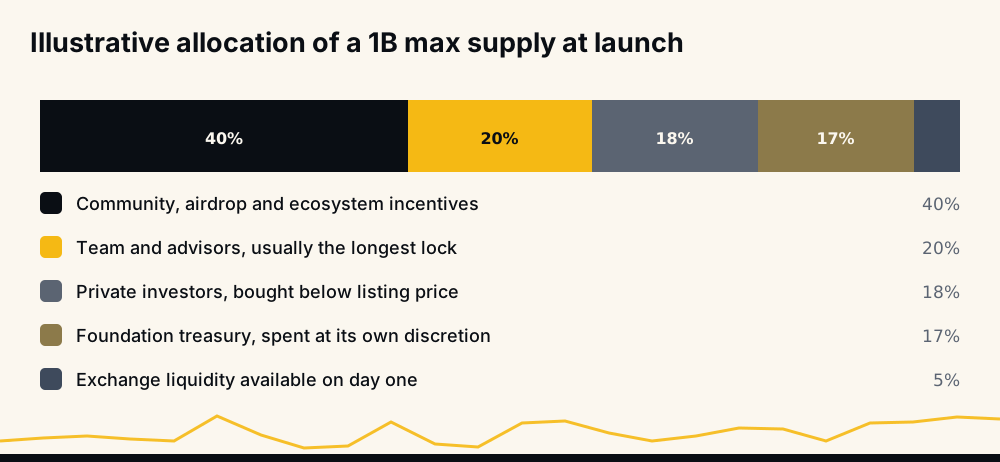
Quelle proporzioni sono illustrative, non misurate (ogni progetto pubblica le sue), ma la forma è tipica, e due righe meritano attenzione. Gli investitori privati di solito hanno comprato ben sotto il prezzo di listing, quindi sono in profitto a prezzi che per te sarebbero perdite. E la tesoreria di una fondazione si spende a discrezione della fondazione, il che significa che nuova offerta può arrivare sul mercato senza alcuno sblocco.
Perché un'offerta circolante bassa non è automaticamente rialzista
Il mito più duro a morire in questo campo è che un flottante scarso obblighi il prezzo a salire. L'interesse per le "coin con bassa offerta circolante" è costante, e il ragionamento che c'è dietro non regge alla prova dell'aritmetica.
Un flottante piccolo significa due cose insieme: servono meno soldi per spingere il prezzo su, e servono meno soldi per spingerlo giù. I mercati sottili sono volatili in entrambe le direzioni, e sono il terreno più facile per le tattiche di pump descritte nel nostro articolo sulle truffe dei segnali crypto e i loro campanelli d'allarme.
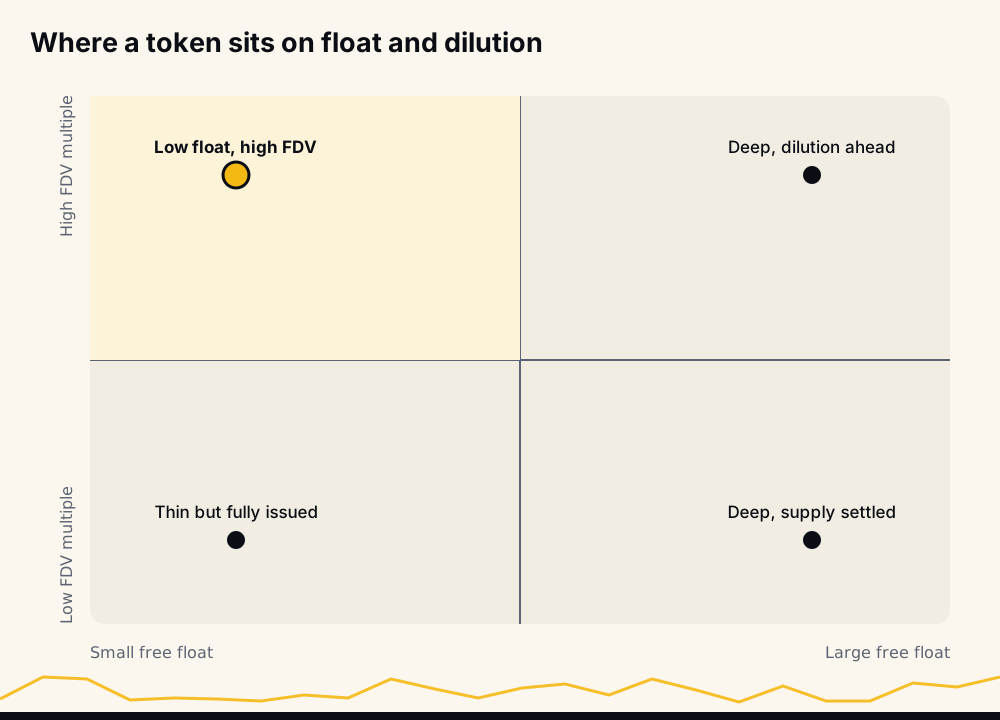
L'angolo da capire è flottante basso con un multiplo FDV alto: una piccola offerta scambiabile che sostiene una grande valutazione di facciata, con la maggior parte dell'offerta ancora in arrivo. È una struttura che abbellisce i primi grafici e punisce chi compra tardi, ed è il modello di listing dominante da diversi anni.
Perché il prezzo unitario di una coin non ti dice nulla
"Costa solo 0,0001 $, immagina se arriva a 1 $" è un errore sull'offerta, non un'opinione.
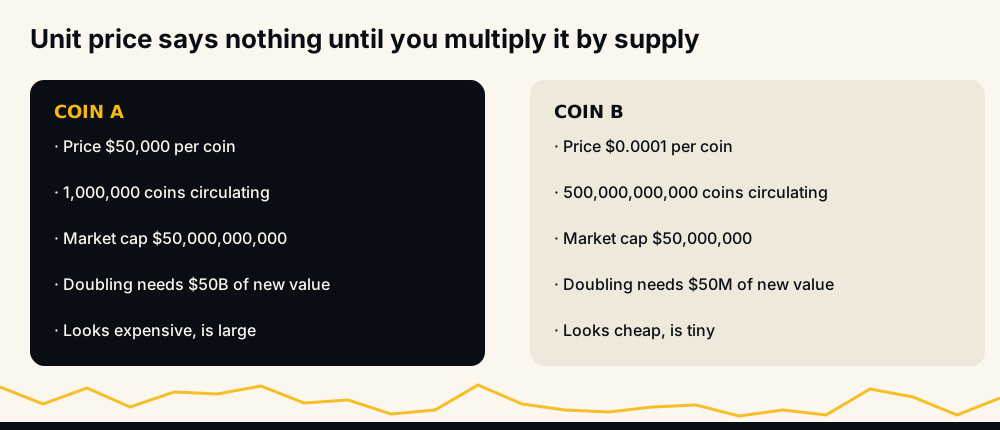
La Coin B è cento volte più piccola della Coin A, nonostante il prezzo unitario molto più basso. Per raddoppiare la Coin B servono 50 milioni di dollari di afflussi netti; per raddoppiare la Coin A ne servono 50 miliardi.
Applica la stessa logica a un meme token con un'offerta circolante di centinaia di trilioni di unità. A 1 $ per token, la sua market cap arriverebbe a centinaia di trilioni di dollari, ben più di tutte le borse del mondo messe insieme. L'obiettivo non è ambizioso: è aritmeticamente irraggiungibile.
L'offerta circolante può diminuire?
A volte, e meno spesso di quanto si pensi.
- I burn distruggono token in modo permanente. Che il prezzo ne benefici dipende interamente dal fatto che quei token fossero in circolazione: bruciare un'allocazione di tesoreria mai emessa cambia il numero di facciata, non il flottante.
- I burn delle commissioni tolgono una fetta di ogni transazione, come fa la base fee di Ethereum. Nei periodi di forte utilizzo possono superare l'emissione e ridurre l'offerta in assoluto.
- Il ri-blocco in staking o in escrow riduce il flottante scambiabile senza distruggere nulla. Per definizione è reversibile.
- Le chiavi perse riducono il flottante reale ma non quello dichiarato, perché nessuno può dimostrare che una moneta sia irraggiungibile.
Il più delle volte, però, l'offerta circolante si muove in una sola direzione. XRP è il caso che genera più ricerche: i token rimasti in escrow si sbloccano secondo un calendario, il che fa crescere l'offerta circolante nel tempo invece di ridurla.
Quattro modelli di offerta da confrontare oggi
I principali asset illustrano quattro risposte davvero diverse alla stessa domanda.
Bitcoin ha un tetto rigido di 21 milioni, di cui oltre il 94% esiste già. La nuova emissione si dimezza all'incirca ogni quattro anni, quindi l'offerta circolante sale su una curva che rallenta verso un tetto raggiunto intorno al prossimo secolo. Offerta totale e offerta circolante sono di fatto lo stesso numero.
Ethereum non ha tetto. L'offerta cresce con l'emissione ai validatori e cala con la base fee bruciata, quindi nei periodi di traffico intenso l'offerta totale può scendere in assoluto. La sua offerta è un saldo, non un calendario.
XRP è stato creato per intero all'inizio: 100 miliardi di token, nessuno minato. Un grosso blocco è stato messo in escrow e si sblocca secondo un calendario pubblicato, ed è proprio per questo che la sua offerta circolante è alta e continua a salire invece di scendere. Chi cerca se diminuirà sta chiedendo di un meccanismo che va in un solo senso.
Dogecoin non ha nemmeno un massimo, ma la sua emissione è una quantità fissa per blocco, per sempre. Siccome l'aggiunta assoluta resta costante mentre la base cresce, la sua inflazione percentuale cala ogni anno anche se il numero di monete non smette mai di salire.
I token con un tetto stanno tra questi poli. Il miliardo di LINK di Chainlink, per esempio, è un tetto fisso con una quota consistente rilasciata gradualmente anziché minata: per questo la sua offerta circolante è un numero in movimento, a differenza del tetto di Bitcoin.
Come vengono truccate le metriche sull'offerta
I dati sull'offerta sembrano fatti e spesso sono scelte editoriali. I trucchi più comuni:
- Offerta circolante autodichiarata. Gli aggregatori si sono storicamente basati su cifre fornite dai progetti. Un team che conta come bloccata una tesoreria che sta spendendo sottostima il flottante e sovrastima la scarsità.
- Burn scenografici. Distruggere token mai scambiabili, o mandarli a un indirizzo che il team controlla ancora, produce un titolo senza alcun effetto economico.
- Token in staking contati come circolanti. Token con un periodo di unbonding di più settimane non sono vendibili oggi, eppure finiscono regolarmente nel flottante.
- Doppi conteggi di token bridged e wrapped. Lo stesso token sottostante rappresentato su più chain può essere contato più di una volta se la contabilità è approssimativa.
- Un'offerta massima che è solo un parametro. Dove un voto di governance o una chiave admin possono alzare il tetto, la "max supply" è un'impostazione corrente, non una garanzia. Controlla se il tetto è imposto dal consenso o da una promessa.
- Offerta con rebase. Nei modelli a offerta elastica il numero di token cambia per ogni detentore, il che rende privi di senso i confronti ingenui sull'offerta.
Niente di tutto questo richiede una frode. Basta che il numero ti arrivi da qualcuno che ha interesse a come appare.
Come controllare da solo l'offerta di un token
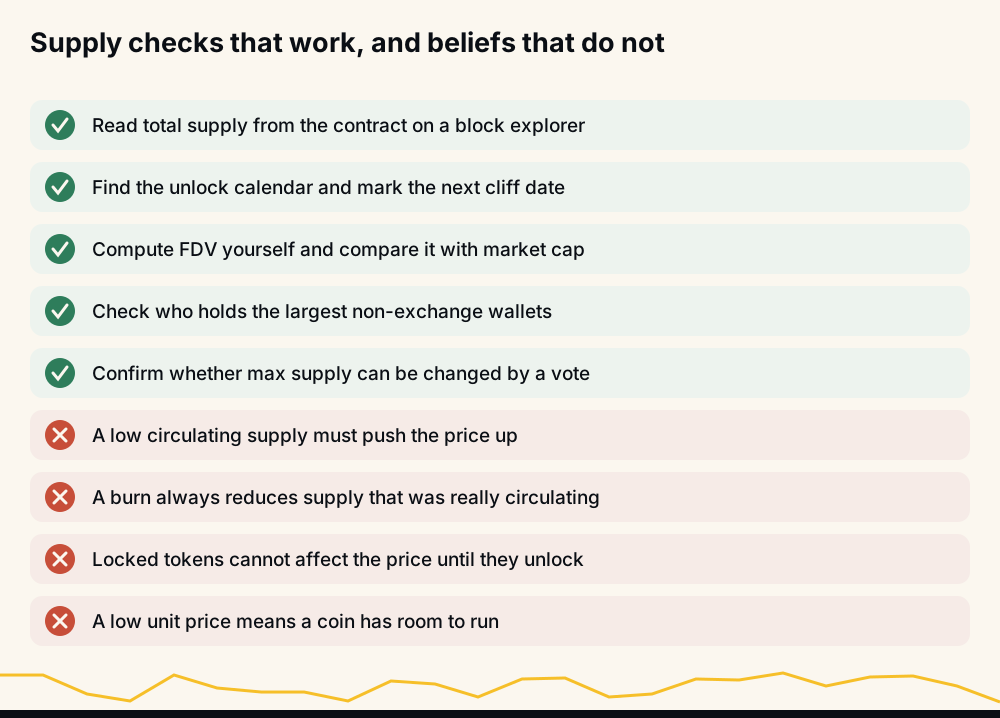
Il percorso verificabile richiede una decina di minuti:
- Leggi l'offerta totale dal contratto. Qualsiasi block explorer mostra l'offerta del contratto di un token direttamente on-chain. È l'unico numero che nessuno può presentare diversamente.
- Guarda i maggiori detentori. Gli explorer elencano gli indirizzi principali. Individua quelli che sono tesorerie, contratti di vesting o wallet di exchange, perché la differenza tra offerta totale e offerta davvero scambiabile sta lì.
- Trova il calendario di vesting. Di solito è nella documentazione del progetto, e diversi tracker ormai raccolgono i calendari degli sblocchi. Segnati il prossimo cliff.
- Calcola tu la FDV. Moltiplica l'offerta massima per il prezzo e dividi per la market cap. Se il rapporto è alto, sai cosa dovrà assorbire l'anno che viene.
- Controlla se il tetto può cambiare. Leggi i permessi di conio del contratto o le regole di governance.
L'offerta non è una previsione, e nessuno di questi controlli ti dice dove andrà un prezzo. Ti evitano però di essere sorpreso da un evento che è stato su un calendario pubblico per tutto il tempo.
Dove si colloca l'offerta in una decisione di trading
Per chi fa trading invece di detenere, la struttura dell'offerta si presenta soprattutto come un rischio di cui tenere conto nella size. Un flottante sottile e uno sblocco imminente significano oscillazioni più ampie ed esecuzioni peggiori, cioè proprio il terreno in cui conta il dimensionamento della posizione spiegato nella guida su come funziona il trading con leva nelle criptovalute. Spiega anche perché comprare un token giovane sul mercato spot e comprare un perpetuo consolidato non sono minimamente la stessa attività, anche quando i grafici si somigliano.
I segnali di HafizeBot coprono oltre 500 coppie perpetue USDT-M di Binance, un insieme dominato da asset la cui offerta è in gran parte già emessa e i cui order book sono abbastanza profondi da impedire a un singolo partecipante di fare il prezzo. Lo storico è pubblicato, non descritto: /reports contiene 33 fogli di calcolo mensili da giugno 2021 a febbraio 2024 con 33.694 segnali, con un'accuratezza mensile mediana del 98,9% come riportato in quei fogli, e da giugno 2026 la pagina /performance viene rigenerata ogni ora dal database delle operazioni e mostra Vinti (Wins), Mancati (Missed) e Aperti (Open), con il PnL senza leva. I segnali trasmessi hanno un target e una durata massima, non uno stop, quindi ogni segnale che non raggiunge il target in tempo conta come mancato e abbassa la percentuale. I segnali nascono da un'analisi generata dall'IA che valuta oltre 240 indicatori, formule e componenti.
Il canale gratuito t.me/getbinancefutures pubblica le call più forti, da forza 3 in su, con 20 minuti di ritardo per circa 3.980 iscritti, abbastanza per confrontare l'aritmetica di questo articolo con i mercati reali senza pagare nulla. L'autotrading, per chi lo usa, non ha bisogno di chiavi API abilitate al prelievo, e i fondi restano sul conto Binance dell'utente. Niente di tutto questo è un consiglio d'investimento, e nessuna analisi dell'offerta rende sicura una posizione. Opera solo con ciò che puoi permetterti di perdere.
FAQ
Cosa significa offerta circolante nelle crypto? È il numero di token scambiabili in questo momento, esclusi quelli bloccati in contratti di vesting, allocazioni del team e tesorerie. È la cifra che, moltiplicata per il prezzo, dà la capitalizzazione di mercato, ed è per questo che compare in ogni pagina di listing.
Qual è la differenza tra offerta circolante e offerta totale? L'offerta totale conta tutto ciò che è stato creato e non distrutto, token bloccati compresi. L'offerta circolante conta solo la parte vendibile oggi. La differenza tra le due è l'offerta che deve ancora arrivare sul mercato.
Come si calcolano l'offerta circolante e la market cap? La market cap è l'offerta circolante moltiplicata per il prezzo, e l'offerta circolante è l'offerta totale meno i token bloccati, in vesting e riservati. Per verificarla da solo, leggi l'offerta totale dal contratto del token su un block explorer e sottrai i saldi degli indirizzi di tesoreria e di vesting.
Un'offerta circolante bassa significa che il prezzo salirà? No. Un flottante piccolo rende il prezzo più facile da muovere in entrambe le direzioni e più facile da manipolare. Se la maggior parte dell'offerta è ancora bloccata, un flottante basso di solito segnala diluizione in arrivo, non scarsità.
Perché conta la valutazione completamente diluita? Perché prezza l'asset come se ogni token esistesse già. Quando la FDV è molte volte la market cap, tenere fermo il prezzo richiede compratori che assorbano ogni token sbloccato man mano che arriva, e quella domanda deve venire da qualche parte.
L'offerta circolante può diminuire? Ogni tanto: con burn veri, con burn delle commissioni che superano l'emissione o con token ri-bloccati in staking. Più spesso sale soltanto, soprattutto dove le allocazioni in escrow o in vesting si sbloccano secondo un calendario pubblicato.