El dinero fiduciario (o dinero fiat) es el dinero que un gobierno declara de curso legal y que no se puede canjear por oro, plata ni ningún otro bien físico. Un billete de diez dólares compra diez dólares en mercancías porque el Estado dice que sirve para saldar deudas, porque Hacienda exige que le pagues con él y porque todo el mundo a tu alrededor pone los precios en esa moneda, no porque haya una cámara acorazada con metal que lo respalde.
Dicho así suena frágil y, sin embargo, es el sistema con el que funcionan hoy todos los países del mundo. A continuación verás de dónde sale realmente ese valor, cómo se destruye, por qué el patrón oro se abandonó en vez de ser arrebatado, y un balance honesto de lo que el dinero fiduciario hace mejor que las criptomonedas y lo que hace peor.
Por qué se llama «fiat» y qué reconoce la palabra
«Fiat» es latín y significa hágase: la misma palabra de fiat lux, «hágase la luz». No es un acrónimo, por mucho que se repita; no hay ninguna frase escondida detrás de las letras, y no tiene nada que ver con la marca italiana de coches más allá de la coincidencia ortográfica.
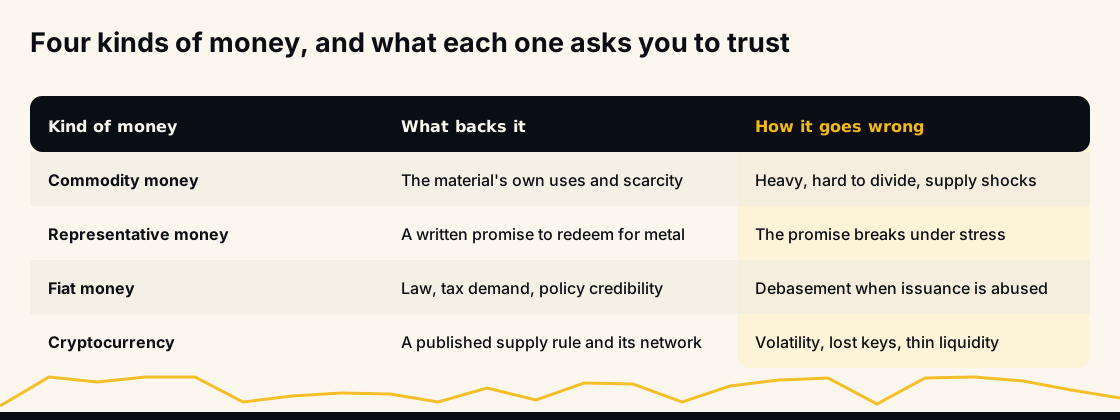
El nombre es inusualmente sincero sobre el mecanismo. El dinero fiat es dinero porque una autoridad lo ha declarado así. El dinero mercancía te pide que confíes en un metal. El dinero fiat te pide que confíes en una institución, y te lo dice en su propio nombre.
¿Qué respalda una moneda fiduciaria si no es el oro?
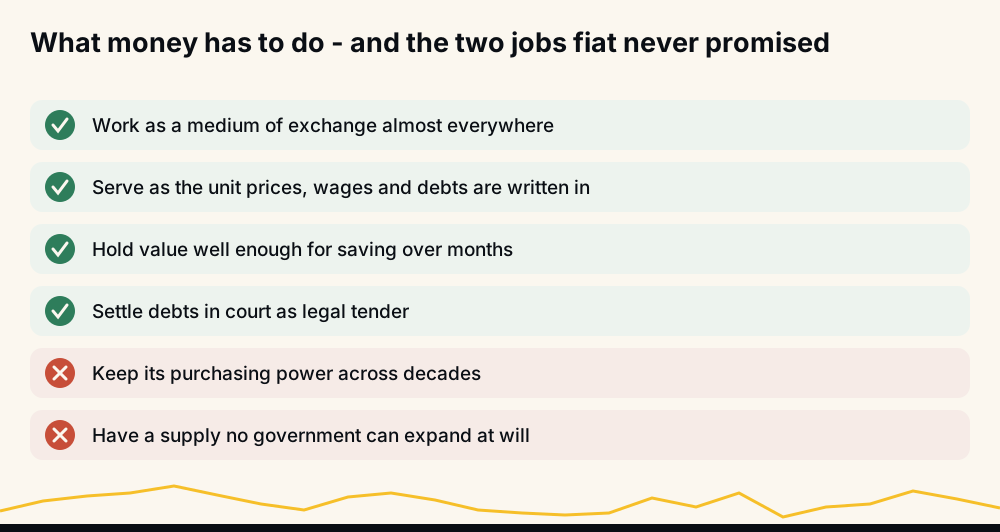
Cuatro cosas hacen el trabajo que antes hacía el metal, y se refuerzan entre sí:
- Curso legal. Los tribunales dan una deuda por saldada si la pagas en la moneda nacional. Ese único hecho jurídico hace que rechazar la moneda salga caro.
- Impuestos. El Estado exige que le paguen en su propia moneda y no acepta otra cosa. Todo el que debe impuestos, es decir, todo el mundo, necesita un suministro constante de ella, y eso crea una demanda de base permanente.
- Efectos de red. Salarios, alquileres, hipotecas y estanterías del supermercado ya están denominados en ella. Cambiar supone renegociar toda tu vida de golpe.
- Escasez gestionada. Un banco central con un mandato creíble impide que la oferta crezca más deprisa que la economía. Aquí la credibilidad es todo el producto.
Quita la cuarta y las tres primeras aguantan un tiempo, pero luego se derrumban deprisa. Esa asimetría explica casi todas las crisis monetarias de la historia.
Cómo se crea realmente el dinero fiduciario
Casi todo el mundo se imagina una imprenta. Los billetes físicos son una parte pequeña de la oferta monetaria en cualquier economía desarrollada; la inmensa mayoría del dinero existe como depósitos en bancos comerciales, y esos depósitos nacen cuando los bancos conceden préstamos.
Cuando un banco aprueba una hipoteca, no entrega los ahorros de otra persona. Anota un depósito en la cuenta del prestatario y registra un préstamo equivalente como activo. Ha nacido dinero nuevo. Cuando el préstamo se devuelve, ese dinero vuelve a extinguirse. Los bancos centrales influyen en cuánto ocurre esto fijando el tipo de interés oficial y las reservas que deben mantener los bancos, y además comprando o vendiendo activos directamente.
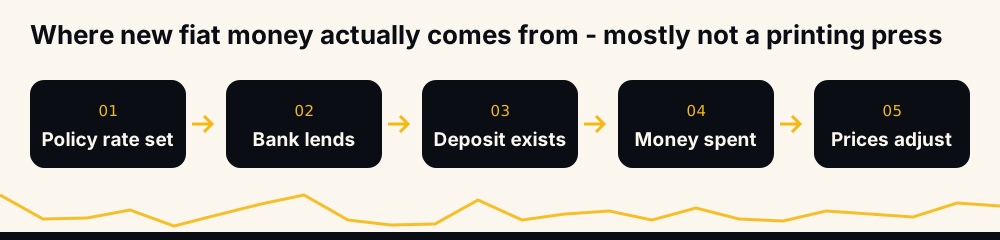
Por eso «el gobierno imprime dinero» es un resumen engañoso. El gobierno emite deuda; el banco central fija las condiciones; los bancos comerciales hacen la mayor parte de la creación de dinero, préstamo a préstamo. Eso también explica por qué la oferta monetaria puede encogerse: en una contracción del crédito, los préstamos se devuelven más deprisa de lo que se conceden otros nuevos.
El patrón oro, y por qué todos los países lo dejaron
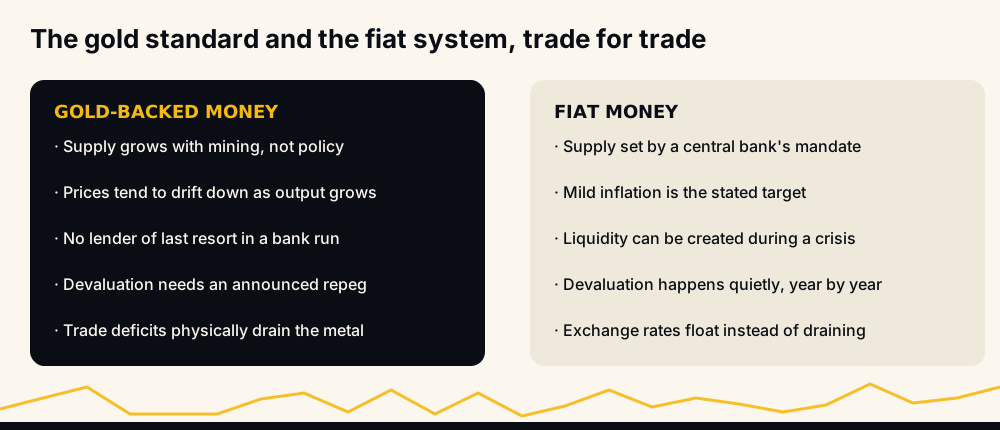
El patrón oro clásico funcionó aproximadamente desde la década de 1870 hasta 1914 y cumplió lo prometido en un aspecto: a lo largo de periodos largos, los precios fueron notablemente estables. Su coste era la rigidez. Un país que perdía oro tenía que subir los tipos y apretar el empleo tanto si su economía lo aguantaba como si no, y un pánico bancario no se podía frenar con una liquidez que no existía.
Bretton Woods, en 1944, lo sustituyó por una versión más suave: las demás monedas, ancladas al dólar, y el dólar, convertible en oro a 35 dólares la onza. En 1971, Estados Unidos tenía mucho menos oro que los dólares que podían reclamarle los gobiernos extranjeros. El 15 de agosto de 1971, Nixon suspendió la convertibilidad. La medida temporal se convirtió en el sistema permanente.
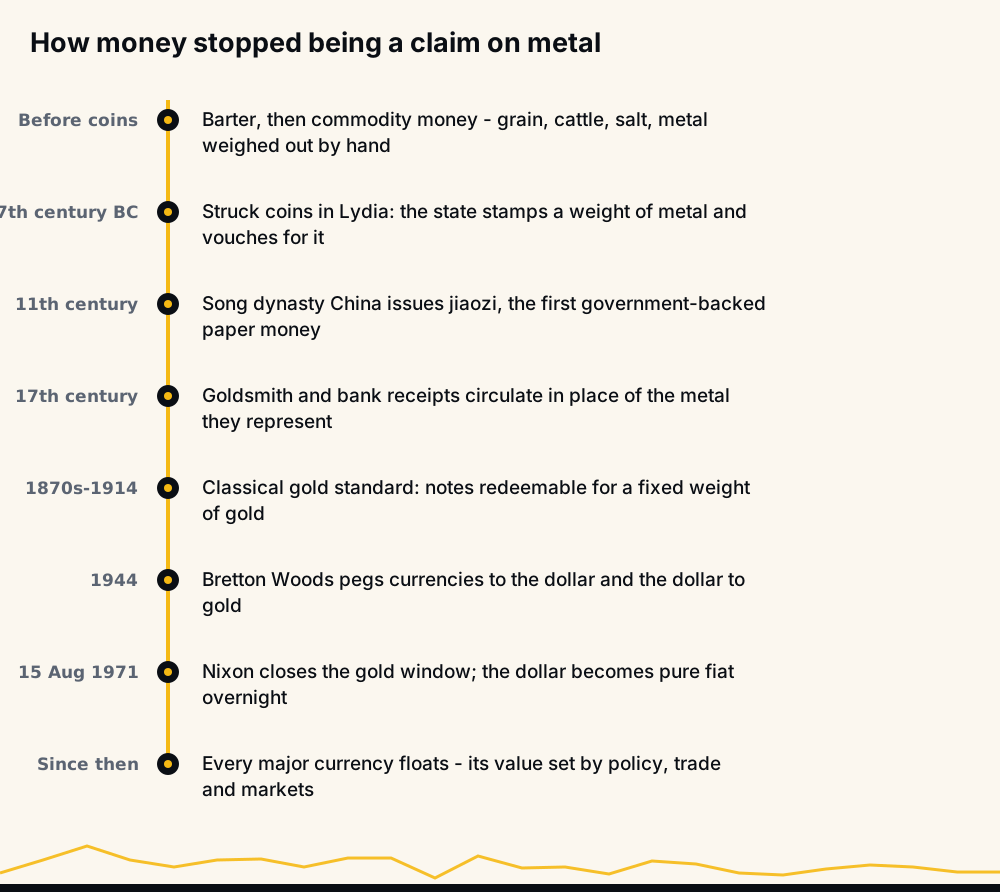
A ningún país lo engañaron para adoptar el dinero fiat. Todos lo eligieron, en plena crisis, porque la alternativa era peor en ese momento. Es un argumento que merece tomarse en serio en las dos direcciones.
Inflación y devaluación: la aritmética de la pérdida lenta
La debilidad que define al dinero fiduciario es que su oferta es una decisión. Las decisiones pueden tomarse mal, y el coste recae sobre quien tiene efectivo.
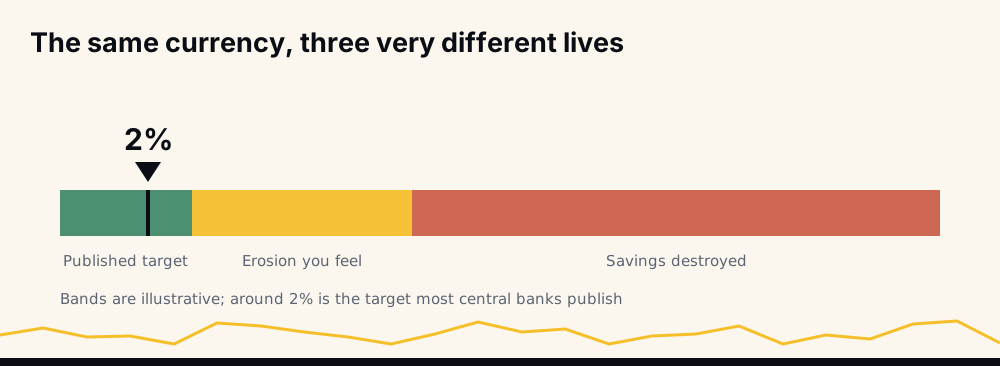
La mayoría de los bancos centrales publican un objetivo cercano al 2 % anual. Suena inofensivo hasta que lo compones. Divide 100 entre 1,02 diez veces y obtienes 82: una quinta parte de tu poder adquisitivo desaparece en una década, por diseño, y eso cuando la gestión es buena.
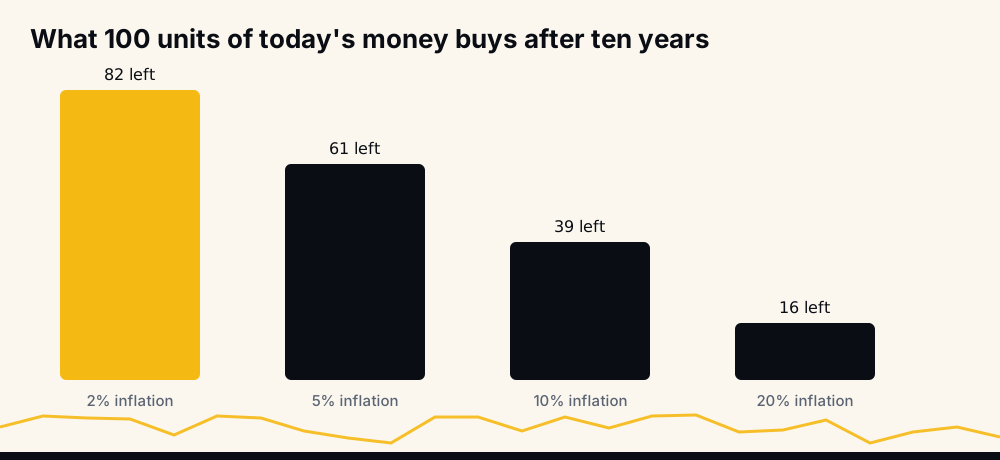
La regla del 72 permite comprobarlo de cabeza en un momento: divide 72 entre la tasa de inflación y obtendrás los años que tarda el dinero en perder la mitad de su valor. Al 2 %, 36 años. Al 7 %, diez. Al 20 %, menos de cuatro.
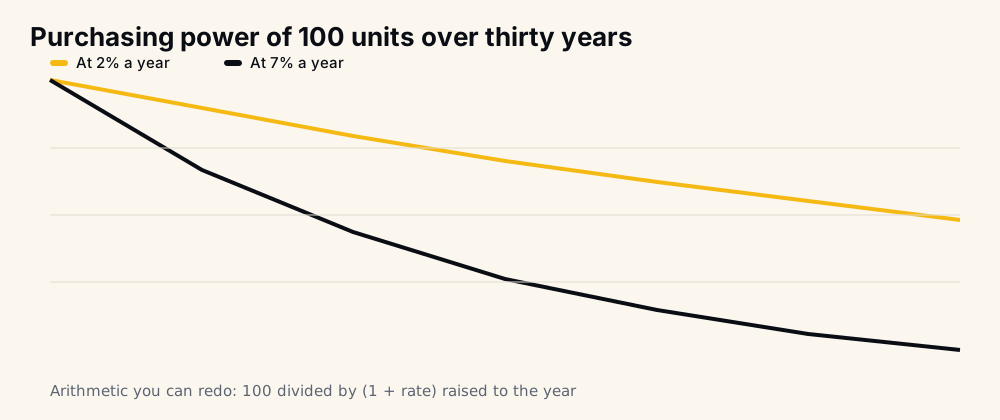
Nada de esto significa que el dinero fiat sea una estafa. Significa que el efectivo es una pésima reserva de valor a treinta años y un medio de intercambio excelente, y que confundir esas dos funciones es el verdadero error.
Qué pasa cuando una moneda fiduciaria fracasa
La hiperinflación no es el destino normal; es un fallo de política concreto, normalmente cuando un gobierno financia un gasto que no puede cubrir ni con impuestos ni con deuda. La Alemania de Weimar en 1923, Zimbabue en 2008 y Venezuela a finales de la década de 2010 siguieron ese patrón. Turquía y Argentina muestran la versión más leve: inflación crónica de dos dígitos, en la que la gente guarda dólares, oro o cripto no como tesis de inversión, sino como defensa.
El patrón se repite. Primero se va la confianza, después se disparan los precios, y la moneda deja de ser unidad de cuenta mucho antes de dejar de ser de curso legal. La gente sigue usándola para pagar el café y pone el precio de su piso en dólares.
Dinero fiduciario frente a criptomonedas: la comparación honesta
Bitcoin se diseñó precisamente como respuesta a esto: un calendario de emisión escrito en código en lugar de decidido en una reunión. Que eso sea una mejora depende por completo de qué función le pidas al dinero. En cómo funciona Bitcoin repasamos la mecánica de esa red; lo esencial aquí es que cripto y fiat sacan su valor de fuentes distintas, e igual de sociales.
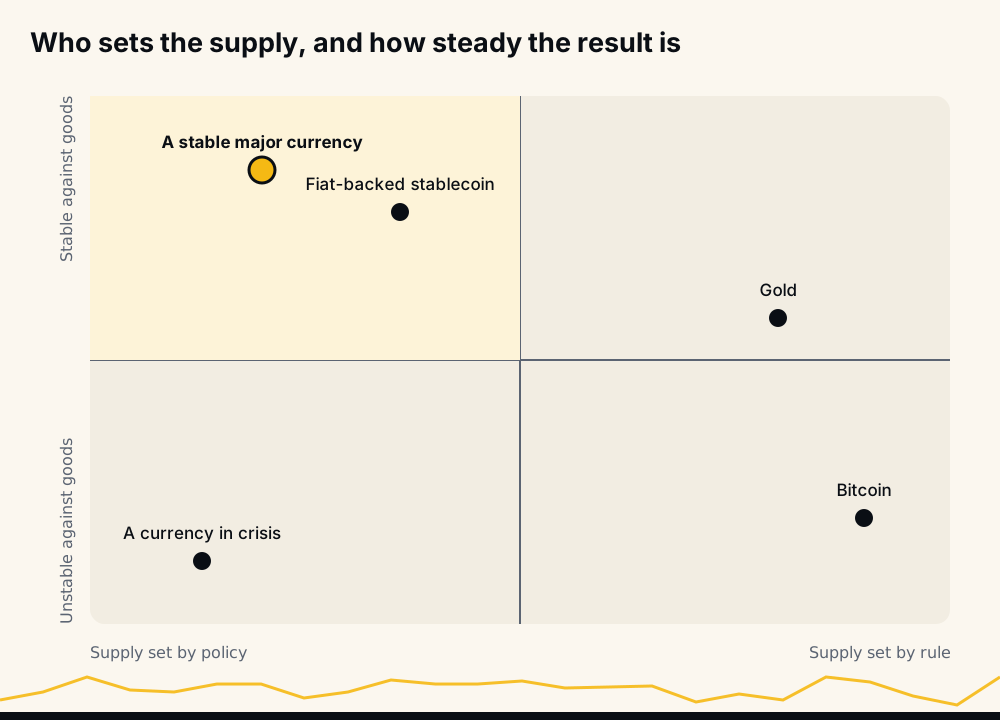
Donde cripto gana de verdad: un calendario de emisión que cualquiera puede verificar y que ningún comité puede cambiar; liquidaciones que no se detienen el viernes a las cinco de la tarde; acceso sin pedir permiso a un banco; y una auténtica vía de escape para quienes ven hundirse su propia moneda. Son ventajas reales, y despreciarlas es lo que dejó en ridículo a muchos comentaristas durante una década.
Donde el dinero fiduciario gana de verdad
Esta es la parte que el contenido cripto suele saltarse, y saltársela es justo lo que lo hace poco fiable.
- Estabilidad para fijar precios. No puedes firmar un contrato laboral de dos años en un activo que se mueve un 15 % en una semana. La baja volatilidad del dinero fiat es una virtud, no un accidente.
- Respaldo legal. Una transferencia bancaria robada tiene un procedimiento de reclamación. Una clave privada robada no tiene ninguno. La reversibilidad es un servicio, y cripto renuncia a ofrecerlo de forma deliberada.
- Oferta elástica en una crisis. En marzo de 2020 los bancos centrales crearon liquidez en cuestión de días. Un sistema de oferta fija no puede hacerlo. Puedes defender que la intervención fue un error; no que la opción no valiera nada.
- Crédito. Hipotecas, préstamos a empresas y financiación de nóminas descansan sobre una oferta monetaria ampliable. Casi toda la economía funciona a crédito, y el crédito necesita elasticidad.
- Sin riesgo de claves. Olvidar la contraseña del banco es una tarde de papeleo. Olvidar una frase semilla es para siempre.
El resumen honesto: el dinero fiat es mejor dinero para vivir y peor para ahorrar; con cripto pasa al revés, y la misma volatilidad que lo convierte en una mala unidad de cuenta es la que buscan los traders.
Stablecoins: dinero fiat con chaqueta cripto
El mercado zanjó este debate en la práctica. Casi todo el trading cripto cotiza contra USDT o USDC, tokens ligados al dólar que existen precisamente porque los traders quieren la estabilidad del dinero fiat con la liquidación de la blockchain. Esa paridad no es automática: depende de las reservas del emisor y de que el mercado confíe en ellas.
Merece la pena fijarse en lo que eso implica. Un mercado creado para sustituir al dinero fiat eligió importar el dólar como unidad de cuenta. No es una derrota para cripto; es la prueba de que «unidad de cuenta estable» y «reserva de valor escasa» son dos productos distintos, y un sistema financiero que funciona necesita los dos. El mismo pragmatismo aparece en las finanzas descentralizadas, donde los mercados de préstamos fijan sus tipos en stablecoins porque nadie quiere deber algo denominado en un activo que puede duplicar su precio.
Qué significa «fiat» en la práctica cuando operas cripto
Tres cosas cambian cuando lo interiorizas.
Tus ganancias y pérdidas se miden con una regla que encoge. Ganar un 5 % al año en una moneda con una inflación del 6 % es perder. Juzga tus resultados frente a la inflación, no frente a cero.
Tu moneda de cotización tiene su propio riesgo. Tener USDT es una posición en dólares más una posición en el emisor. Ambas pueden moverse en tu contra con independencia de la moneda que estés operando.
Los costes se pagan en los mismos términos fiat. Comisiones, funding y spreads se acumulan en tu contra exactamente igual que la inflación. La parte on-chain de esos costes la desglosamos, para una red concreta, en cómo se calculan las tarifas de transacción de Binance Smart Chain.
Cómo influye esto en la forma en que publicamos resultados
HafizeBot genera señales con IA a partir de un modelo que evalúa más de 240 indicadores, fórmulas y componentes en más de 500 pares perpetuos USDT-M de Binance. Todo lo que publica está denominado en USDT, así que cada resultado es un resultado en moneda fiat, con todas las salvedades anteriores.
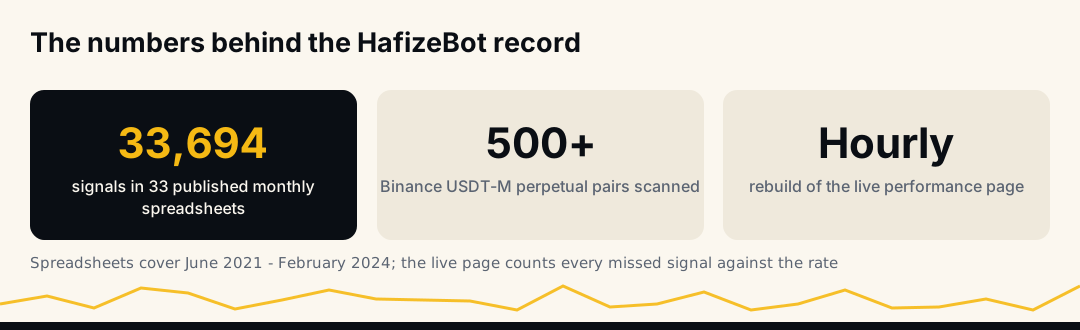
El archivo histórico son 33 informes mensuales en hoja de cálculo, de junio de 2021 a febrero de 2024, con 33.694 señales y una precisión mensual mediana del 98,9 % según esas mismas hojas; los archivos están en la página de informes para que compruebes las cuentas en lugar de fiarte de nuestra palabra. Desde junio de 2026, la página de rendimiento en vivo se regenera cada hora a partir de la base de datos de operaciones: una señal ganada es un objetivo alcanzado, y la página muestra ganadas (Wins), fallidas (Missed) y abiertas (Open). Las señales difundidas llevan un objetivo y un tiempo máximo de retención, no un stop, así que cada señal que no alcanza su objetivo a tiempo cuenta como fallida y baja la tasa. Los meses perdedores aparecen cuando los hay.
Preguntas frecuentes
¿El dinero fiduciario está respaldado por algo? No por una mercancía física. Lo respaldan las leyes de curso legal, la exigencia del Estado de cobrar los impuestos en esa moneda, la red de precios y contratos ya escritos en ella y la credibilidad del banco central para gestionar la oferta. Son apoyos reales, pero institucionales, no físicos.
¿Por qué abandonó el mundo el patrón oro? Porque una oferta ligada al metal no podía ampliarse durante pánicos bancarios, depresiones y guerras. Los países lo dejaron por etapas, la mayoría en la década de 1930, y definitivamente cuando Estados Unidos puso fin a la convertibilidad del dólar en oro el 15 de agosto de 1971. Cada salida se produjo bajo la presión de una crisis, no por un diseño a largo plazo.
¿Va a colapsar el dinero fiduciario? Algunas monedas concretas colapsan, y varias lo han hecho en la memoria de quienes viven hoy, normalmente cuando un gobierno monetiza déficits que no puede financiar de otra forma. Un colapso global simultáneo es una afirmación mucho más fuerte con pruebas mucho más débiles. Para la mayoría de las monedas, el riesgo realista es una erosión lenta y crónica, no un hundimiento de la noche a la mañana.
¿Qué diferencia hay entre el dinero fiduciario y las criptomonedas? La oferta y quién hace cumplir las reglas. La oferta del dinero fiat es una decisión de política económica y sus reglas las hacen cumplir los tribunales; la oferta de cripto es un calendario publicado y sus reglas las hacen cumplir el software y el consenso. El fiat es más estable y reversible; cripto es escaso por diseño y no pide permiso a nadie. Ninguno de los dos conjuntos de propiedades es mejor sin más.
¿Una stablecoin es dinero fiduciario? No. Una stablecoin es un token que intenta seguir a una moneda fiat, normalmente manteniendo reservas que la respaldan. Confías en el emisor y en sus reservas además de en la moneda subyacente, lo que añade una capa de riesgo en lugar de quitarla.
¿Qué parte del valor de una moneda es pura confianza? Casi todo, y lo mismo vale para el oro y para bitcoin. Lo que cambia es de la confianza de quién dependes: de un banco central y un sistema legal en el caso del dinero fiat; de una red de minería y validadores más una regla fija en el caso de cripto.
Antes de actuar con nada de esto
Entender el dinero fiduciario no te dice qué comprar. Te dice contra qué se miden de verdad tus rentabilidades, y eso es más útil que la mayoría de los consejos de trading.
Si quieres ver cómo se comportan las señales en un mercado denominado en moneda fiat antes de comprometer nada, el canal gratuito t.me/getbinancefutures publica las señales más fuertes, las de fuerza 3 o superior, con veinte minutos de retraso y tenía unos 3.980 miembros en agosto de 2026. El autotrading, cuando se llega a él, funciona con claves API que no necesitan permiso de retiro: los fondos nunca salen de la propia cuenta de Binance del usuario, y es el usuario quien fija la fuerza mínima de señal, el tamaño de posición, el máximo de posiciones simultáneas y los filtros de monedas.
Nada de esto es asesoramiento de inversión, y nada de lo que aquí se dice es una promesa de beneficios. Las monedas se erosionan, los mercados caen y los sistemas automatizados pierden dinero justo en las condiciones para las que se diseñaron. Opera solo con lo que puedas permitirte perder.