Gerçekçi bir kripto sinyal başarı oranı, kazanç-kayıp dengesinin izin verdiği kadardır. %1–3'lük hareketleri kısa tutma süresiyle hedefleyen bir servis dürüstçe %85–95 hedef isabetine ulaşabilir, çünkü her ıskanın bir kazancın on katına mal olmasına izin verilir. Stoplu bir swing servisi dürüstçe %45–65'e ulaşabilir. Bir trend takipçisi %30–45'e. Sayı tek başına hiçbir şey söylemez; ortalama kaybın yanındaki sayı her şeyi söyler. Bu yazı aritmetiği kendi yayınladığımız 33.694 sinyal üzerinde gösteriyor — ıskalar dahil.
Tek başına bir başarı oranı neden bir sayı değildir
Her trader'a bir noktada %90'ın üstünde bir başarı oranı gösterilmiştir ve çoğu, sebebini söyleyemeden ondan şüphelenmeyi öğrenmiştir. Sebep şu: başarı oranı, önemli olan tek rakamın iki girdisinden biridir ve diğer girdi genellikle ortada yoktur.
O rakam beklentidir: bir sinyalin, boyutlandırmadan önce, ortalamada ne ettiği. Açık yazımıyla:
Beklenti = p × W − (1 − p) × L
Burada p başarı oranı, W ortalama kazanç, L ortalama kayıp; hepsi aynı birimde. %1 kazanç ve %60 kayıpla %98'lik bir oran kaybettiren bir stratejidir (0,98 − 1,2 = sinyal başına −0,22). %6 kazanç ve %2 kayıpla %40'lık bir oran iyi bir stratejidir (2,4 − 1,2 = +1,2). Dolandırıcılık gibi duyulan oran gayet sağlam, mucize gibi duyulan oran para kaybettiriyor. Yalnızca p'ye ne kadar bakarsanız bakın hangisinin hangisi olduğunu göremezsiniz; para vermeden önce bir kripto sinyal başarı oranının nasıl doğrulanacağına dair ayrı bir rehber yazmamızın sebebi bu.
Başabaş çizgisi: %98'lik bir oranın gerçekte neye ihtiyacı var
Aynı formülü yeniden düzenleyince bir stratejinin para kaybetmeyi bıraktığı başarı oranı çıkar:
Başabaş p = L ÷ (W + L)
Her iddiayı bunun karşısına koymak gerekir. Kazanç ve kayıp aynı büyüklükteyse başabaş %50'dir. Kayıp kazancın iki katıysa %67. Kayıp kazancın on bir katıysa %91,7. Yani %98 diyen bir servis, ıskalarının ne kadar büyük olduğunu söyleyene kadar hiçbir şey kanıtlamamıştır; on bire bir kayıpla %98, para basma lisansı değil altı puanlık bir tampondur.
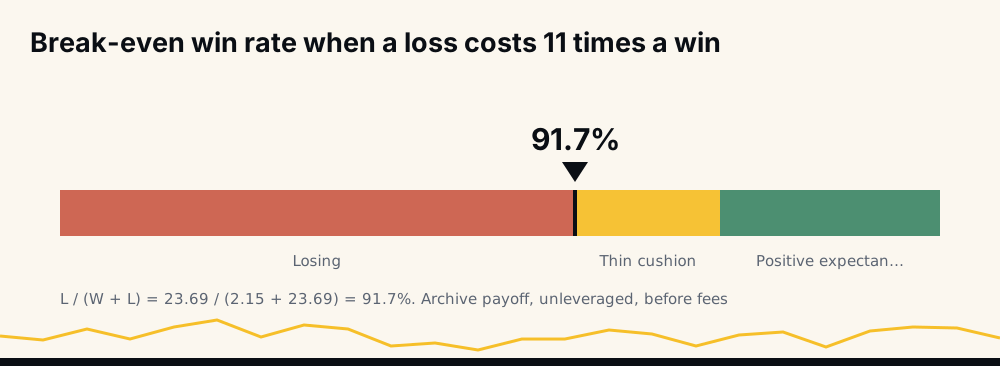
Bunlar varsayımsal sayılar değil. Bizim sayılarımız.
Kendi arşivimiz: %98,2 ve kalan %1,8'in bedeli
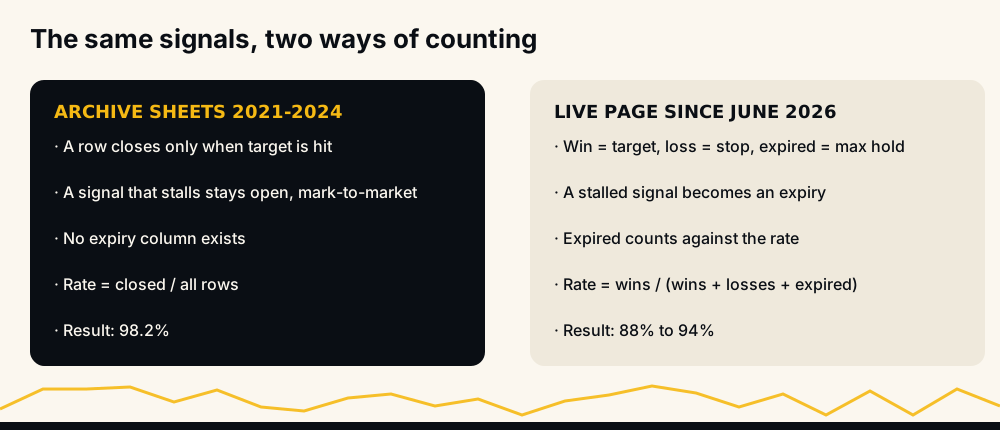
Haziran 2021 ile Şubat 2024 arasında gönderilen her sinyali listeleyen 33 aylık tablo yayımladık — 33.694 satır, artık tek bir indirilebilir veri seti olarak da mevcut. Bu satırların 33.081'i kapalı, 613'ü açık olarak işaretli. O tabloların kullandığı muhasebede bir satır yalnızca hedefe ulaşıldığında kapanıyordu; dolayısıyla kapalı pay, hedef isabet oranıdır: %98,2.
Kapalı satırlar mütevazı. Medyan hareket +%1,48, ortalama +%2,15, 90. yüzdelik +%3,68. Bunlar dar hedefli sinyaller ve fiyat %98 ihtimalle oraya vardı.
613 açık satır hikâyenin öteki yarısı. Ayın tablosu kesildiğinde hâlâ koşan sinyaller bunlar; bir sonuç yerine anlık piyasa değeriyle işaretlenmişler: medyan −%18,95, ortalama −%23,69 ve %80'i −%10'dan kötü. Kimse bunlara kazanç demez; tabloların onlara kayıp diyecek bir sütunu yoktu, o kadar.
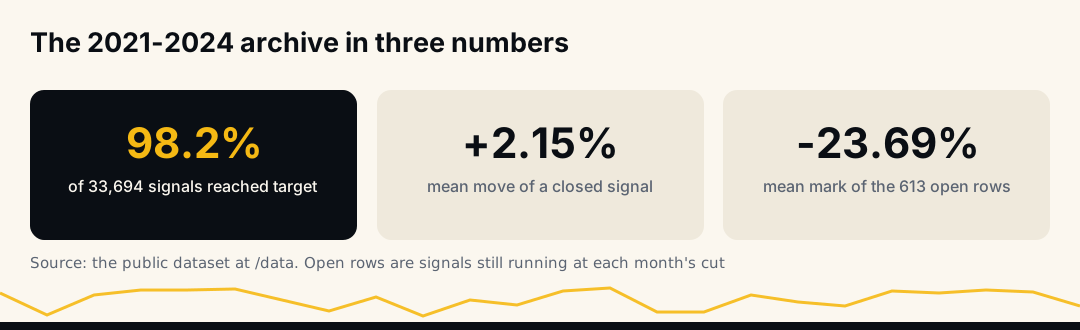
İki yarıyı formüle koyun. Kapalı satırlardan brüt kazanç: 33.081 × 2,15 ≈ 71.100 yüzde puanı. Açık satırlardan brüt geri veriş: 613 × 23,69 ≈ 14.500. Hedefe hiç varamayan %1,8'lik sinyaller, kalan %98,2'nin kazandığı her şeyin beşte birini yedi. Sinyal başına beklenti, boyutlandırmasız ve komisyon öncesi, yaklaşık +1,7 puan — pozitif, ama tampon doksan sekiz değil, %98,2 ile %91,7'lik başabaş arasındaki altı puan.
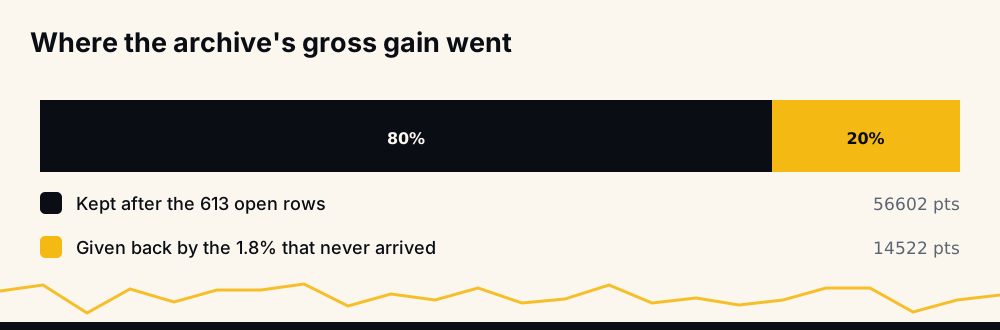
Gerçekçi bir %98 içeriden böyle görünür: yüksek bir oran, küçük kazançlar ve manşetin hiç göstermediği, büyük ıskalardan oluşan ince bir kuyruk.
−%179'luk bir satırın öğrettiği
Dosyadaki en kötü açık satır, −%179,84 ile işaretlenmiş bir short. Coin aleyhine ikiye katlandığında bir short pozisyon %100'den fazla kaybeder; biri de öyle yaptı. Üzerinde durmaya değer, çünkü soyut bir noktanın somut hâli: dar hedefli bir stratejide kayıp dağılımının, bir stop dayatmadıkça doğal bir tabanı yoktur. Long'lar −%100'de sınırlıdır; short'ların hiçbir sınırı yoktur.
Arşivde 277 sembolde 29.296 long ve 4.398 short var. Boyutlandırırken bu asimetri önemli: iki yön üzerinden hesaplanan bir orana long'lar hâkimdir, en kötü kuyruk ise short'larda oturur.
Aynı sinyaller daha sıkı bir kuralla: %88 ile %94
Haziran 2026'dan beri canlı performans sayfası sinyalleri doğrudan işlem veritabanından puanlıyor ve daha sıkı bir kural kullanıyor. Kazanç, hedefe ulaşmaktır. Kayıp, stopa gelmektir. Süresi dolan sinyal, azami bekleme süresine ikisini de yapmadan ulaşandır ve oranın aleyhine sayılır.
Bu kuralla 2026 ayları %94,3 (Haziran, 6.304 sinyal), %88,3 (Temmuz, 5.448), %91,0 (Ağustos, 5.262) ve bugüne kadar Eylül için %92,3 okunuyor. Süre dolumları her ay sinyallerin %6'sı ile %12'si arasında seyretti — 2021 tablolarının açık bir satırda bıraktığı aynı tür tıkanmış işlem, artık adlandırılıp sayılıyor. Süresi dolan bir sinyalin mekaniğini ayrı bir yazıda açıklıyoruz.
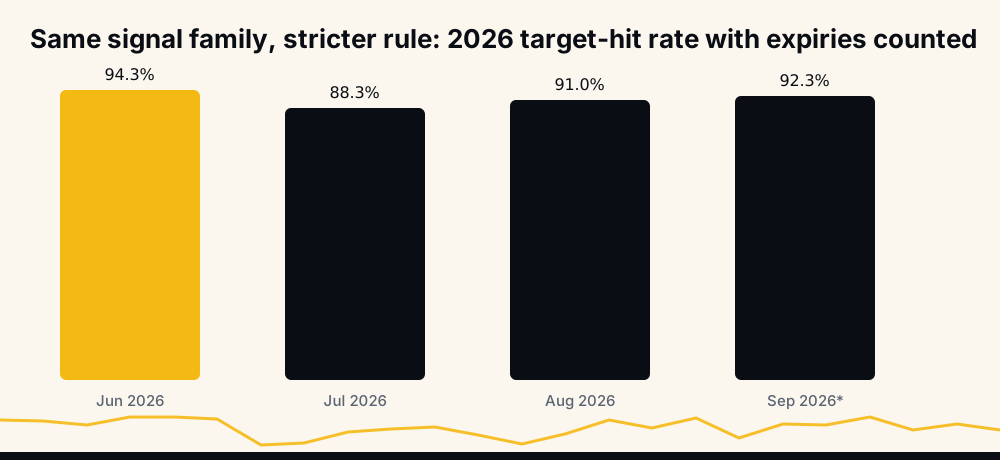
Sayfanın kendisinin de belirttiği bir uyarı: kayıp sütunu için stop-loss takibi Ağustos 2026 sonunda başladı, dolayısıyla önceki aylar sıfır kayıp gösteriyor. O sıfır bir iddia değil, takip boşluğu.
Sayma kuralı sayıyı nasıl on puan oynatıyor
İki kayıt arasında sinyallerle ilgili hiçbir şey değişmedi. Kural değişti. Kapalı bölü bütün satırlar %98 verir; kazanç bölü sonuçlanan her şey kabaca %90 verir. İki sağlayıcıyı karşılaştıran bir okur çoğu zaman iki muhasebe kuralını karşılaştırıyordur; aynı işlemlerin, kimin saydığına bağlı olarak dört farklı başarı oranı taşıyabilmesinin sebebi bu.
Edinilecek alışkanlık, sayıdan önce şunu sormak: burada kazanç ne, ve hiçbir şey yapmayan sinyaller nereye gitti? İkisini tek cümlede cevaplayan bir sağlayıcının genellikle bir kaydı vardır. Ekran görüntüsüyle cevaplayanın genellikle yoktur.
Sinyal tarzına göre gerçekçi aralıklar
Formül elimizdeyken her tarzın dürüst aralığı pazarlamadan değil, kazanç-kayıp dengesinden çıkar. Aşağıdaki tablo bir anket değil aritmetik: her satır, bir tarzın kayıpların kazançları ezmesine izin vermeden ulaşabileceği isabet oranını söylüyor.
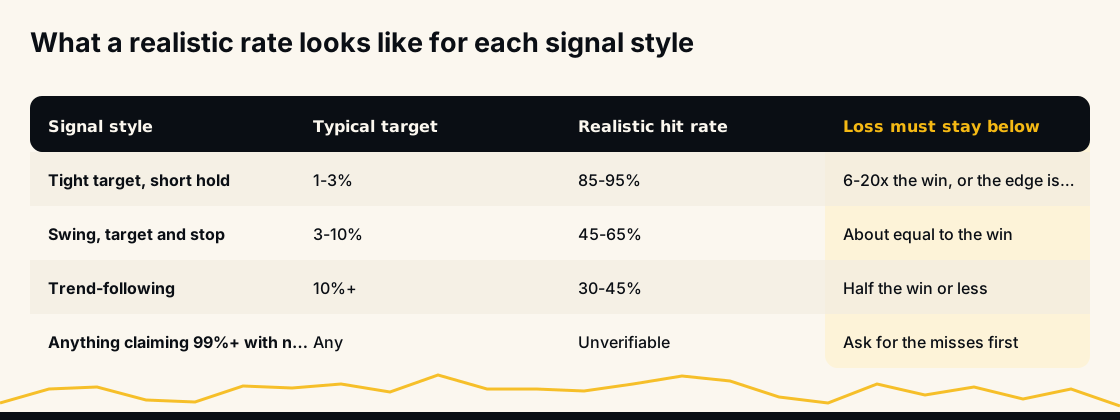
- Dar hedef, kısa tutma (arşivin tarzı): %1–3 hedefler, çoğu saatler içinde ulaşılır. Ortalama ıska kabaca on ila yirmi kazancın altında kaldığı sürece %85–95 gerçekçidir. Sürekli %95'in üstündeyse ıskaları görmek isteyin; bizim 33 aylık medyanımız, o tablolarda bildirildiği şekliyle ve gevşek kuralla %98,9, sıkı kuralla %88–94.
- Stoplu swing sinyalleri: %3–10 hedefler, günlerden haftalara. Dürüst bant %45–65; çünkü hedefle kabaca aynı mesafedeki bir stop, kazanç ve kayıpları benzer büyüklüğe getirir ve başabaş %50 civarında oturur.
- Trend takibi: %10 ve üstü hedefler, haftalarca tutulur. %30–45 normaldir ve kazananlar kaybın iki üç katına koştuğunda kârlıdır.
- Iskası gösterilmeyen %99+ ne varsa: doğrulanamaz. Bizim kaydımız argümanın kendisi — gerçekten yüksek oranlı bir strateji bile −%179'luk bir satır üretti.
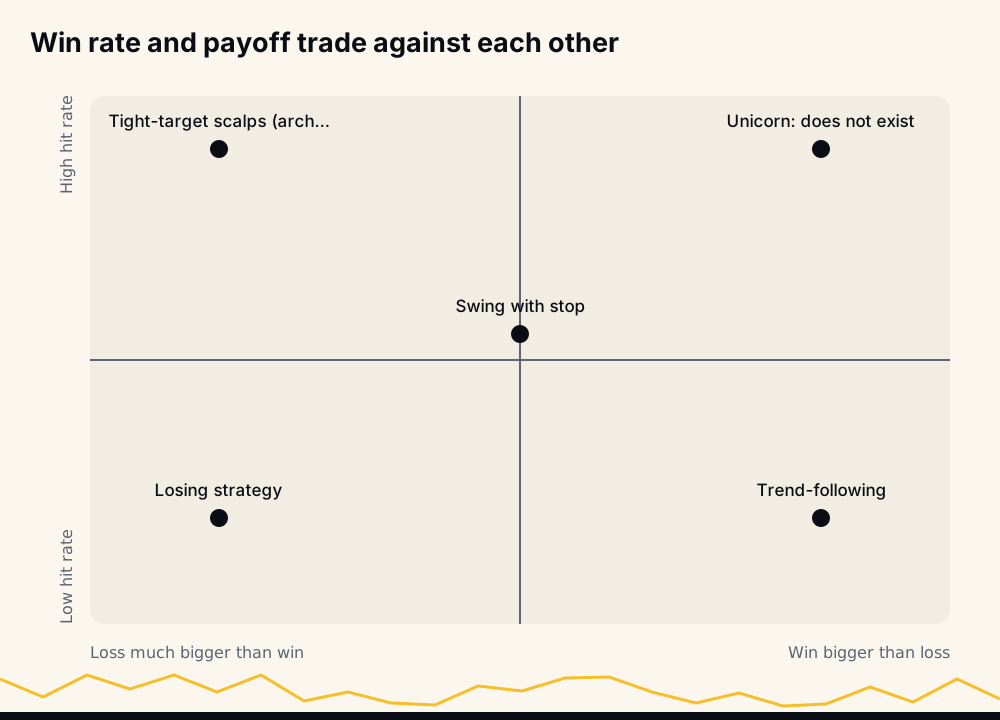
Kimsenin oturmadığı çeyrek sağ üst: yüksek isabet ve kayıptan büyük kazançlar. Her dürüst kayıt köşegenin üstünde durur. Köşegenin dışına düşen bir iddia ya çok küçük bir örneklemdir ya da çok seçilmiş.
Sinyal gücü oranı değiştiriyor mu?
Her HafizeBot sinyali bir güç derecesi taşır ve arşiv, bunun isabet oranı için bir anlamı olup olmadığını kontrol etmemize izin veriyor. Var; az ama tutarlı: derecesiz satırlar (en erken aylar) %95,2 ile kapandı; güç 0 %98,5; güç 1 %98,9; güç 2 %99,1; güç 3 %99,3. Güç 4, 108 kez üretildi ve %97,2 ile kapandı — düşüşün gürültü sayılacağı kadar küçük bir örneklem. Güç 5 bir kez üretildi.
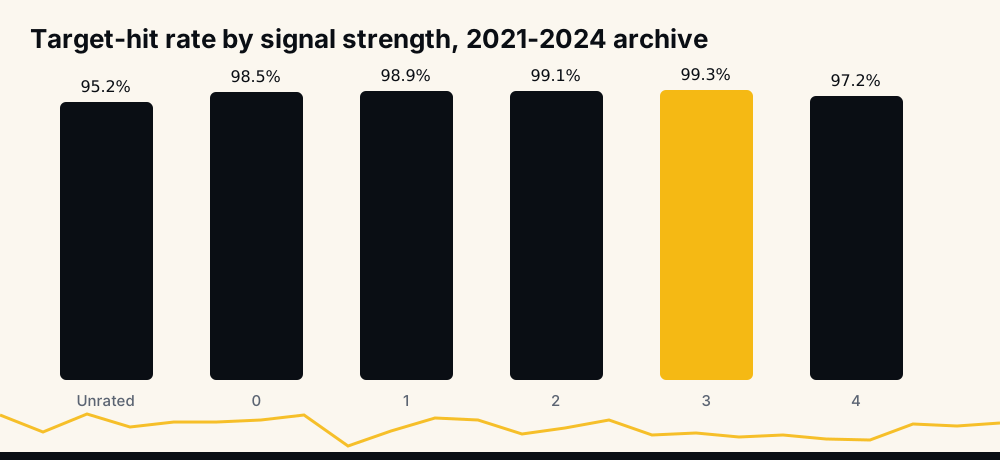
Daha önemli sayı, adet. Güç 3 ve üstü arşivin %3,7'si. Yalnızca yüksek güçlü sinyalleri alan bir filtre oranı bir puanın epey altında yükseltir ve işlem sayısını yirmi beş kat azaltır — gerçekçi bir oranın kazanç-kayıp dengesinin yanında örneklem büyüklüğüne karşı da okunması gerekmesinin sebebi bu.
Kazançlar ne kadar hızlı geliyor ve bu oranı neden olduğundan iyi gösteriyor
Arşivdeki kapalı satırların yarısı 1,1 saatten kısa sürede hedefe ulaştı. Dörtte biri on iki dakikadan kısa sürede. Yalnızca %8,5'i üç günü aştı.
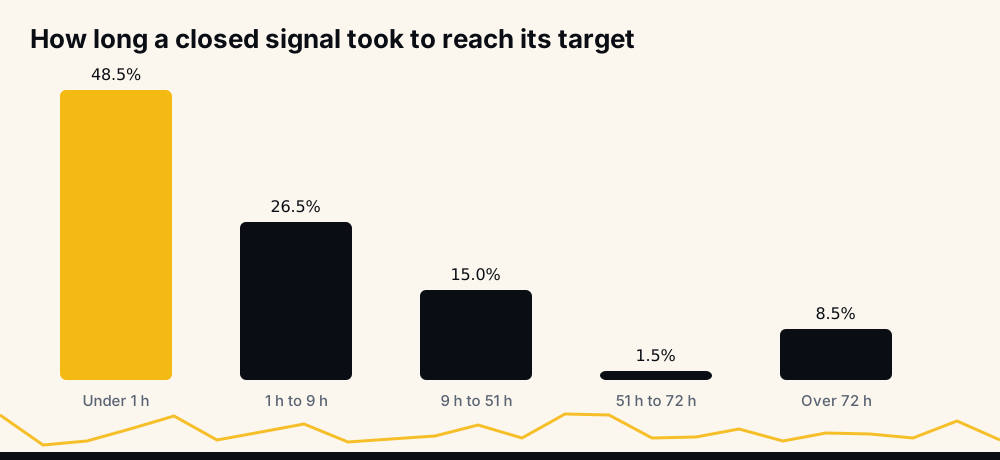
Hızlı kazançlar, dar hedefli tarzın bu kadar yüksek puan almasının ve oranının bu kadar kolay yanlış okunmasının sebebi. Fiyat çoğu koşulda %1,5'lik bir hedefe bir saat içinde dokunur; ilk saatte ona dokunmayan sinyaller ise açık satırlara dönüşenlerdir ve gevşek bir kuralın dışarıda bıraktıkları tam olarak onlardır. Bir oran ancak yavaş sinyaller içindeyse gerçekçidir.
Sağlayıcının oranından sizin oranınıza
Kayıt ne derse desin sizin sonucunuz farklı olacak ve öngörülebilir bir yönde farklı olacak. Binance USDT-M sürekli vadeli işlemlerde komisyonlar her yönde yüzde birin yalnızca birkaç yüzde birini (%0,0x mertebesinde) alır; +%1,48'lik medyan bir kazançta bu görünür bir ısırık, yatay biçimde süresi dolan bir sinyalde ise sonucun tamamı. Piyasa girişindeki kayma bir kesir daha götürür. Ücretsiz kanalda ise sinyal VIP'ten yirmi dakika sonra gelir; medyan ömrü 66 dakika olan bir sinyalde bu, hareketin kayda değer bir payıdır.
Bunların hiçbiri başarı oranını değiştirmez. Hepsi beklentiyi değiştirir; mesele de bu: aynı %92'lik kaydı izleyen iki kişi ayı sıfırın farklı taraflarında bitirebilir. Sonuçlarınızın sağlayıcınınkinden neden farklı olduğunu ayrı bir yazıda boşluk boşluk anlatıyoruz; bir kripto sinyali nasıl okunur ise harekete geçmeden önce giriş, hedef ve güç alanlarının ne anlama geldiğini kapsıyor.
Herhangi bir iddia edilen oranı gerçekçi bir orana çevirmek
Altı soru, bir manşeti formüle koyabileceğiniz bir şeye dönüştürür.
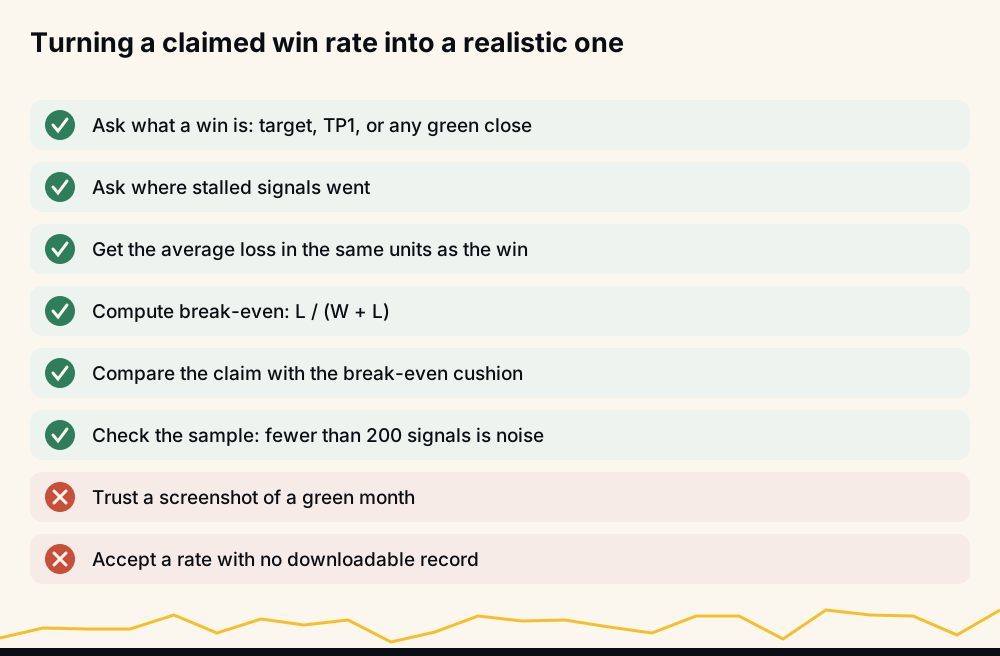
- Kazanç ne? Hedefe ulaşmak mı, ilk kısmi hedef mi, yoksa yeşil kapanan her şey mi.
- Tıkanan sinyaller nereye gitti? Sayıldı mı, düşüldü mü, "açık" bırakıldı mı.
- Kazançla aynı birimde ortalama kayıp ne? Cevap omuz silkmekse, gördüğünüz en kötü kuyruğu varsayın — bizimki −%179.
- Başabaş ne? L ÷ (W + L). İddianın yanına yazın.
- Tampon ne kadar? İddia edilen oran eksi başabaş. Beş puanın altı ince; sıfırın altı, kazanan kılığına girmiş kaybeden bir servis.
- Örneklem ne kadar büyük? 200 sinyalin altında oran, hava durumudur. Arşivin aylık oranı 326 ile 2.578 arasındaki örneklemlerde %92,4 ile %100 arasında oynadı.
Sonra dosyayı isteyin. Bu yazıyı mümkün kılan kayıt indirilebilir ve içindeki hiçbir sayıyı hesaplamak için kimsenin bize güvenmesi gerekmedi. Dengini üretemeyen bir sağlayıcı, oranı imanla kabul etmenizi istiyordur; iman ise beklentinin girdilerinden biri değil. O 33 dosyanın tam olarak ne içerdiğini, üç yıl boyunca yayımladığımız 33.694 işlemin ne yaptığını anlatan ayrı bir yazıda bulabilirsiniz.
Sık sorulan sorular
Kripto sinyalleri için iyi bir başarı oranı nedir? Kazanç-kayıp dengesi olmadan iyi oran yoktur. Dar hedefli sinyaller için küçük ıskalarla %85–95 iyidir; stoplu swing sinyalleri için %45–65; trend takibi için %30–45. Bir oran, o dengenin başabaşı olan L ÷ (W + L)'nin rahatça üstünde oturuyorsa iyidir.
%90'lık bir kripto sinyal başarı oranı gerçekçi mi? Evet; %1–3 hedefli ve kısa tutmalı sinyaller için, ve bizim yayınlanan kaydımız sıkı bir sayma kuralıyla %88–94 gösteriyor. Yalnızca bir kazancın on katına ya da daha fazlasına koşabilen bir kayıp kuyruğuyla birlikte gerçekçidir; o kuyruk gösterilmeden %90 bir sonuç değil, bir iddiadır.
%98 başarı oranı mümkün mü? Kapanışı yalnızca hedefte sayan ve tıkanan sinyalleri kenarda bırakan gevşek bir kuralla evet — 2021–2024 tablolarımız %98,2 gösteriyor. Süre dolumlarını oranın aleyhine sayan bir kuralla aynı sinyal ailesi kabaca %90 alıyor. Hangi sayıya inanacağınızdan önce hangi kuralı sorun.
Başabaş başarı oranı nasıl hesaplanır? Ortalama kaybı, ortalama kazanç ile ortalama kaybın toplamına bölün: L ÷ (W + L). %2,15 ortalama kazanç ve %23,69 ortalama kayıpla başabaş %91,7'dir.
Sinyal sağlayıcıları kayıplarını neden göstermiyor? Çünkü kayıpsız bir oran daha yüksektir ve çoğu kaydın, hiçbir yere gitmeyen bir sinyal için alanı yoktur. Canlı performans sayfası süresi dolan sinyalleri tam da bu yüzden oranın aleyhine sayar.
Bir başarı oranının anlam taşıması için kaç sinyal gerekir? En az birkaç yüz. Arşivde 300 ile 2.600 sinyallik aylık örneklemler aynı strateji için %92,4 ile %100 arasında oranlar üretti; birkaç düzine işlemden alıntılanan bir oran gürültüdür.
Daha yüksek başarı oranı daha çok kâr demek mi? Hayır. Sinyal başına kâr p × W − (1 − p) × L'dir. L daha hızlı büyürken p'yi yükseltmek daha kötü bir sonuç üretir; yönetilmeyen kuyruklu %98'lik bir stratejinin stoplu %45'lik bir stratejinin gerisinde kalabilmesi böyle olur.
Son söz
Gerçekçi bir kripto sinyal başarı oranı, ortalama kaybı, sayma kuralı ve örneklem büyüklüğüyle birlikte gelen orandır. Bizimki, o biçimde söylenirse: 33.694 sinyalin %98,2'si +%1,48'lik bir medyan hedefe ulaştı, ulaşmayan %1,8'in ortalaması −%23,69 oldu ve daha sıkı bir kuralla canlı kayıt %88–94 seyrediyor. Her sağlayıcı aynı cümleyle tarif edilebilir. Edilemeyenler, yanından geçilecek olanlardır.
Buradaki hiçbir şey yatırım tavsiyesi değildir. Kripto vadeli işlemler yüksek kayıp riski taşır; yalnızca kaybetmeyi göze alabileceğiniz parayla işlem yapın. Herhangi bir pozisyon açmadan önce finansal risk ne demek yazısına bakın.