Una tasa de acierto realista en señales cripto es la que permite la relación ganancia-pérdida. Un servicio que busca movimientos del 1–3 % con retención corta puede alcanzar de forma creíble un 85–95 % de objetivos cumplidos, porque cada fallo puede costar diez veces una ganancia. Un servicio de swing con stop, un 45–65 %. Uno de seguimiento de tendencia, un 30–45 %. La cifra sola no dice nada; junto a la pérdida media lo dice todo. Aquí va la aritmética sobre 33.694 señales nuestras publicadas, fallos incluidos.
Por qué una tasa de acierto sola no es una cifra
A todo trader le han enseñado alguna vez un acierto superior al 90 %, y casi todos desconfían sin saber explicar por qué. El motivo: la tasa de acierto es uno de los dos ingredientes de la única cifra que importa, y el otro suele faltar.
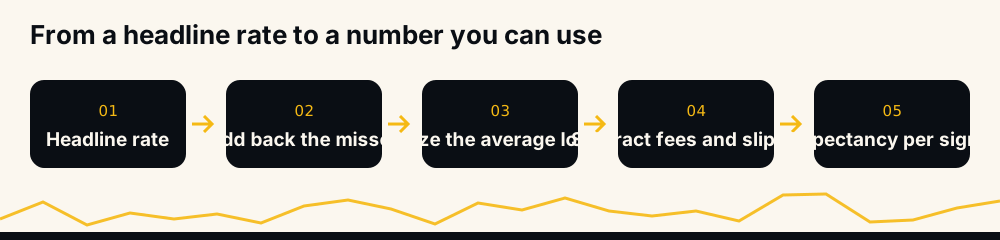
Esa cifra es la esperanza matemática: lo que vale una señal, en promedio, antes de dimensionarla:
Esperanza = p × W − (1 − p) × L
donde p es la tasa de acierto, W la ganancia media y L la pérdida media, en las mismas unidades. Un 98 % con ganancias del 1 % y pérdidas del 60 % es una estrategia perdedora (0,98 − 1,2 = −0,22 por señal). Un 40 % con ganancias del 6 % y pérdidas del 2 % es una buena estrategia (2,4 − 1,2 = +1,2). La tasa que suena a estafa funciona y la que suena a milagro pierde dinero. Mirando solo p no sabrás cuál es cuál; por eso hay que verificar la tasa de un servicio antes de pagarle.
La línea de equilibrio: qué necesita de verdad un 98 %
Despejando la fórmula sale la tasa a la que una estrategia deja de perder dinero:
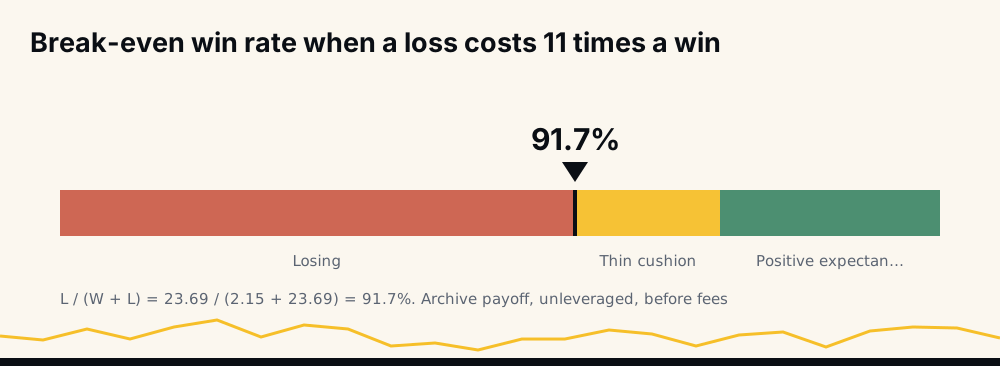
p de equilibrio = L ÷ (W + L)
Contra esa cifra se mide cualquier afirmación. Si ganancias y pérdidas pesan lo mismo, el equilibrio está en el 50 %. Si una pérdida dobla a una ganancia, en el 67 %. Si es once veces una ganancia, en el 91,7 %. Un 98 % anunciado no demuestra nada hasta saber cuánto pesan los fallos; con una pérdida de once a uno, el 98 % es un colchón de seis puntos, nada más.
Esas cifras no son hipotéticas. Son las nuestras.
Nuestro propio archivo: 98,2 %, y lo que costó el otro 1,8 %
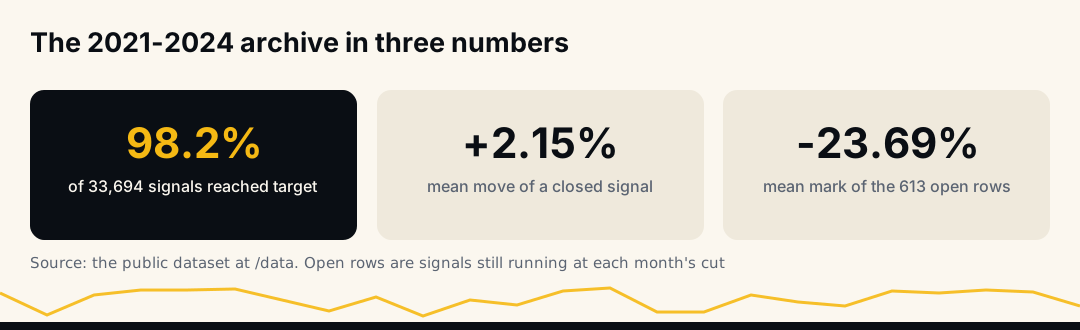
Entre junio de 2021 y febrero de 2024 publicamos 33 hojas de cálculo mensuales con cada señal enviada: 33.694 filas, ahora también disponibles como un único conjunto de datos descargable. De ellas, 33.081 figuran como cerradas y 613 como abiertas. Con la contabilidad de esas hojas, una fila solo se cerraba al alcanzar el objetivo, así que la proporción de cerradas es la tasa de objetivos alcanzados: 98,2 %.
Las filas cerradas son modestas: movimiento mediano +1,48 %, media +2,15 %, percentil 90 +3,68 %. Son señales de objetivo ajustado, y el 98 % de las veces el precio llegó.
Las 613 filas abiertas son la otra mitad de la historia. Son señales aún vivas al cerrar la hoja del mes, valoradas a precio de mercado, sin resultado: mediana −18,95 %, media −23,69 %, y el 80 % peor que −10 %. Nadie las llamaría ganancias; las hojas solo carecían de columna para llamarlas pérdidas.
Mete las dos mitades en la fórmula. Ganancia bruta de las cerradas: 33.081 × 2,15 ≈ 71.100 puntos porcentuales. Devolución bruta de las abiertas: 613 × 23,69 ≈ 14.500. El 1,8 % de señales que nunca llegó se comió una quinta parte de todo lo que ganó el otro 98,2 %. La esperanza por señal, sin dimensionar y antes de comisiones, ronda +1,7 puntos. Es positiva, pero el colchón real son solo los seis puntos entre el 98,2 % y el equilibrio del 91,7 %.
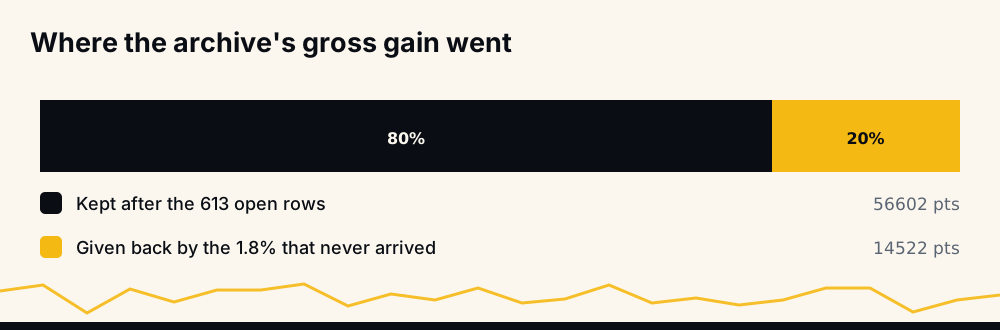
Así se ve un 98 % realista por dentro: tasa alta, ganancias pequeñas y una cola fina de fallos grandes que ningún titular muestra.
Lo que enseña una fila de −179 %
La peor fila abierta del archivo es un corto marcado en −179,84 %. Un corto pierde más del 100 % cuando la moneda más que duplica su precio en contra, y una lo hizo. Concreta un punto abstracto: en una estrategia de objetivo ajustado, la distribución de pérdidas no tiene suelo natural salvo que lo imponga un stop. Los largos tienen el límite en −100 %; los cortos no tienen límite.
El archivo contiene 29.296 largos y 4.398 cortos en 277 símbolos. La asimetría importa al dimensionar: una tasa calculada sobre ambos lados la dominan los largos, pero la peor cola está en los cortos.
Las mismas señales con una regla más estricta: del 97 % al 98 %
Desde junio de 2026, la página de rendimiento en vivo puntúa las señales desde la base de datos de operaciones con una regla más estricta. Ganar es alcanzar el objetivo. Una señal que agota su tiempo máximo de retención sin alcanzarlo cuenta como fallida (Missed), en contra de la tasa.
Con esa regla, los meses cerrados de 2026 marcan 98,4 % (junio, 6.304 señales), 97,2 % (julio, 5.448) y 97,3 % (agosto, 5.262); septiembre aún no está cerrado. Desde el 3 de octubre de 2026 las señales tienen más tiempo para alcanzar el objetivo antes de expirar, y el 4 de octubre de 2026 se repuntuaron todos los meses anteriores con ese tiempo, así que todos siguen una misma regla. Con la retención más corta de antes, esos tres meses marcaban 94,3 %, 88,3 % y 91,0 %. Las expiraciones suponen ahora entre el 1,6 % y el 2,8 % de las señales de cada mes: el mismo tipo de operación estancada que las hojas de 2021 dejaban en una fila abierta, ahora con nombre y contada.
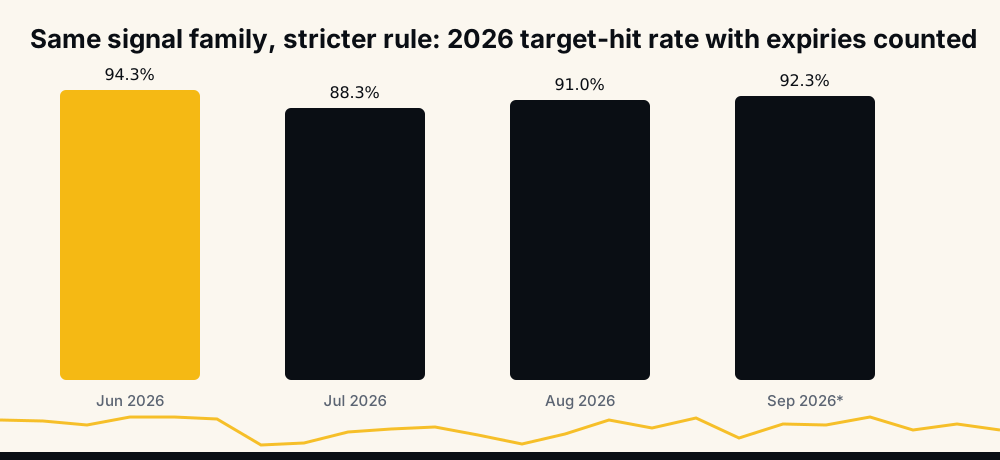
La propia página lo advierte: las señales que publicamos no llevan stop-loss, así que no hay columna de pérdidas; toda señal que no llega a su objetivo a tiempo cuenta como fallida (Missed), en contra de la tasa. Que no haya pérdidas se debe a cómo está construido el registro.
Cómo mueven la cifra la regla de conteo y el tiempo de retención
Las señales no cambiaron entre los dos registros. Cambió la regla. Cerradas sobre el total de filas da un 98 %; ganadas sobre todo lo resuelto, en torno al 97 % con la retención actual y al 90 % con la más corta usada hasta octubre de 2026. Quien compara dos proveedores suele comparar dos reglas contables; por eso las mismas operaciones pueden llevar cuatro tasas distintas según quién las cuente.
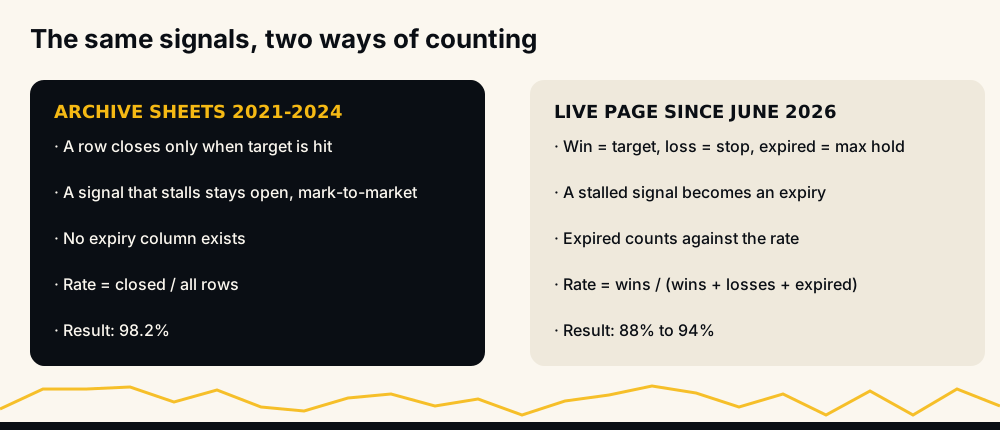
Conviene preguntar, antes que la cifra, ¿qué es aquí una ganancia, y adónde fueron las señales que no hicieron nada? Un proveedor que responde a ambas en una frase suele tener un registro. Uno que responde con una captura, no.
Rangos realistas por estilo de señal
Con la fórmula, el rango realista de cada estilo sale de su relación ganancia-pérdida y no del marketing. La tabla es aritmética, no una encuesta: cada fila da la tasa que un estilo alcanza sin que las pérdidas se traguen las ganancias.
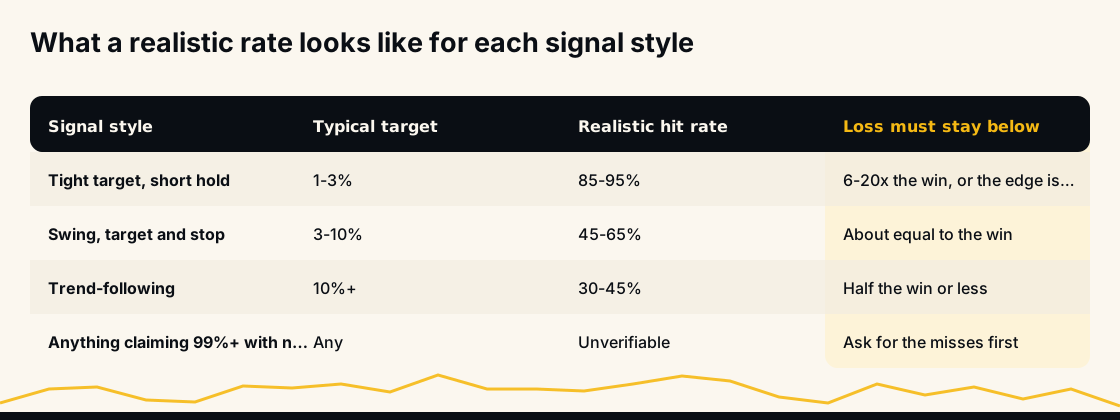
- Objetivo ajustado, retención corta (el estilo del archivo): objetivos del 1–3 %, casi todos alcanzados en horas. Un 85–95 % es realista siempre que el fallo medio no supere unas diez a veinte ganancias. Ante un 95 % sostenido, pide ver los fallos; nuestra mediana de 33 meses fue del 98,9 % según se reporta en esas hojas, con la regla laxa, y del 97–98 % con la estricta y la retención actual.
- Swing con stop: objetivos del 3–10 %, de días a semanas. La banda realista es un 45–65 %: un stop a distancia parecida a la del objetivo iguala ganancias y pérdidas y deja el equilibrio cerca del 50 %.
- Seguimiento de tendencia: objetivos del 10 % o más, durante semanas. Un 30–45 % es normal y rentable cuando las ganadoras corren dos o tres veces la pérdida.
- Cualquier 99 % o más sin fallos a la vista: inverificable. Nuestro registro lo demuestra: incluso una estrategia de tasa muy alta produjo una fila de −179 %.
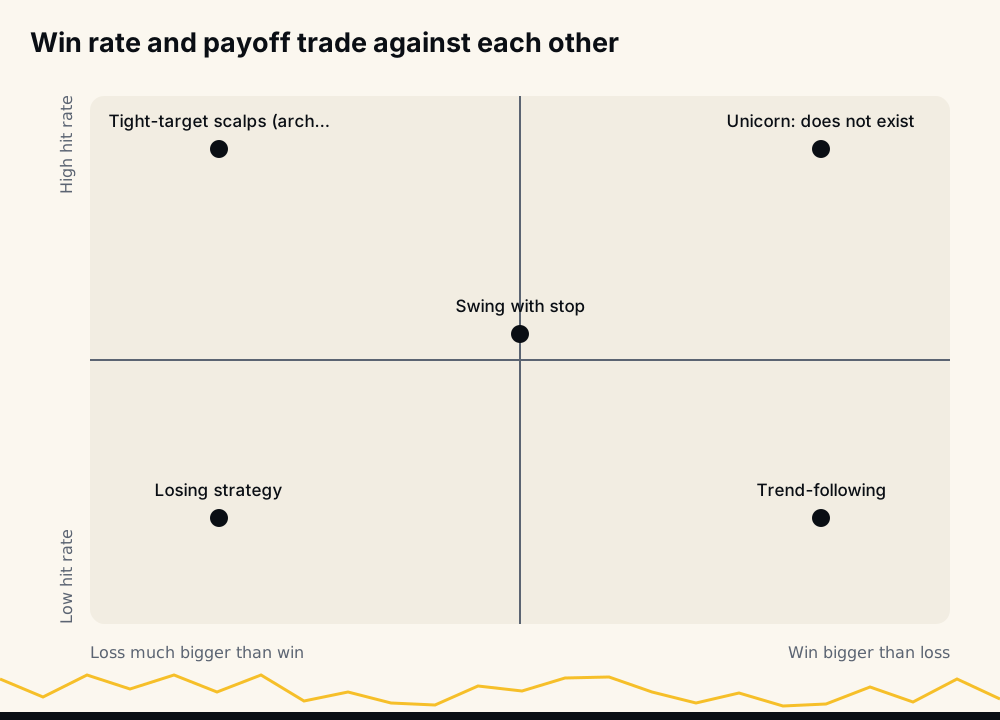
El cuadrante que nadie ocupa es el superior derecho: tasa alta y ganancias mayores que las pérdidas. Todo registro real cae sobre la diagonal. Una afirmación fuera de ella es una muestra muy pequeña o muy selectiva.
¿La fuerza de la señal cambia la tasa?
Cada señal de HafizeBot lleva una calificación de fuerza, y el archivo permite comprobar si influye en el acierto. Influye, poco pero de forma constante: las filas sin calificar (los primeros meses) cerraron al 95,2 %; fuerza 0, 98,5 %; fuerza 1, 98,9 por ciento; fuerza 2, 99,1 %; fuerza 3, 99,3 %. La fuerza 4 saltó 108 veces y cerró al 97,2 %, una muestra tan pequeña que la caída es ruido. La fuerza 5 saltó una vez.
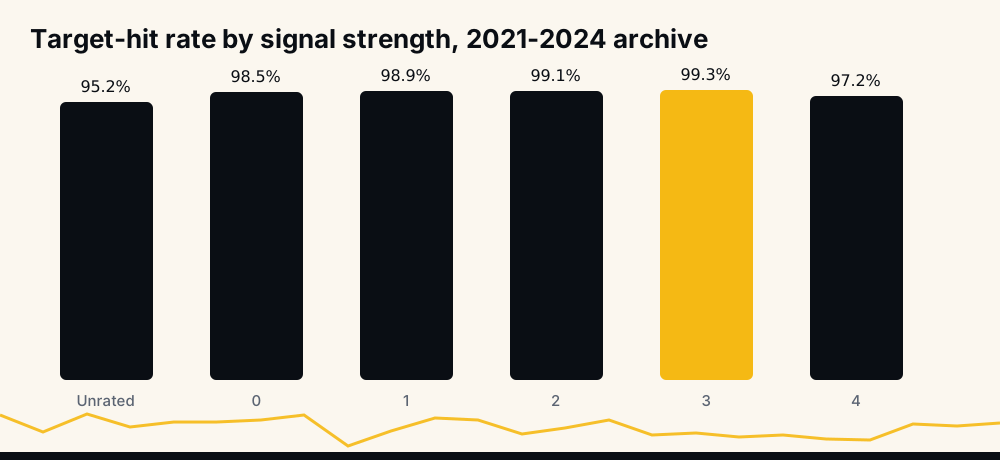
La cifra más importante es el recuento. Fuerza 3 o superior es el 3,7 % del archivo. Un filtro que solo tome señales de fuerza alta sube la tasa bastante menos de un punto y divide las operaciones por veinticinco. Por eso una tasa realista se lee contra el tamaño de la muestra además de contra la relación ganancia-pérdida.
Lo rápido que llegan las ganancias, y por qué eso infla la tasa
La mitad de las filas cerradas alcanzó el objetivo en menos de 1,1 horas. Una cuarta parte, en menos de doce minutos. Solo el 8,5 % pasó de tres días.
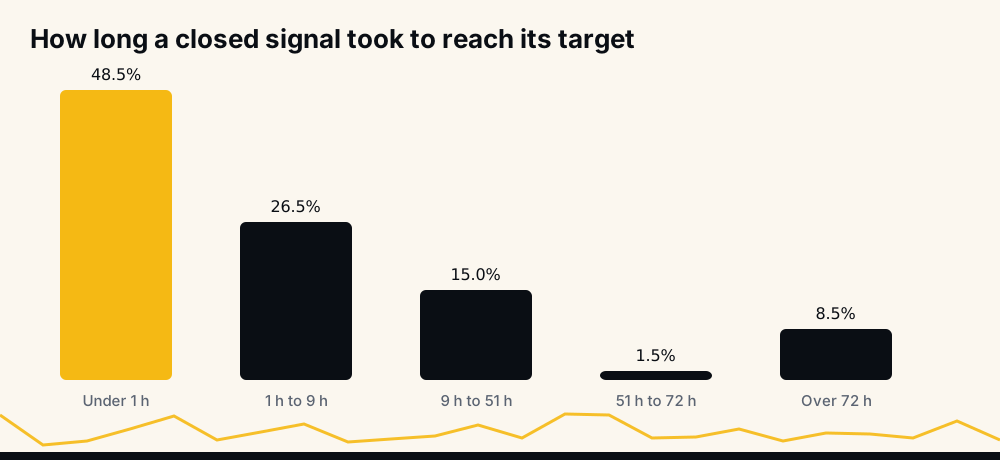
Las ganancias rápidas explican que el objetivo ajustado puntúe tan alto y que su tasa se malinterprete tan fácilmente. En la mayoría de condiciones el precio toca un objetivo del 1,5 % en la primera hora; las señales que no lo tocan en esa hora acaban como filas abiertas, y justo esas deja fuera una regla laxa. Una tasa solo es realista si las señales lentas están dentro.
De la tasa del proveedor a tu tasa
Tu resultado diferirá del registro, y en una dirección predecible. Las comisiones en los perpetuos USDT-M de Binance se llevan unas centésimas de punto porcentual por lado; sobre una ganancia mediana de +1,48 % es un mordisco visible, y en una señal que expira plana es todo el resultado. El deslizamiento de una entrada a mercado cuesta otra fracción. Y el canal gratuito publica las señales de fuerza 3 o superior veinte minutos después que el VIP: con una vida mediana de 27 minutos en el archivo, una parte considerable del movimiento.
Nada de eso cambia la tasa de acierto. Todo cambia la esperanza, y esa es la cuestión: dos personas que siguen el mismo registro del 97 % pueden cerrar el mes a distintos lados del cero. Cómo leer una señal cripto explica qué significan los campos de entrada, objetivo y fuerza antes de actuar sobre ellos.
Cómo convertir cualquier tasa anunciada en una realista
Seis preguntas convierten un titular en algo que puedes meter en la fórmula.
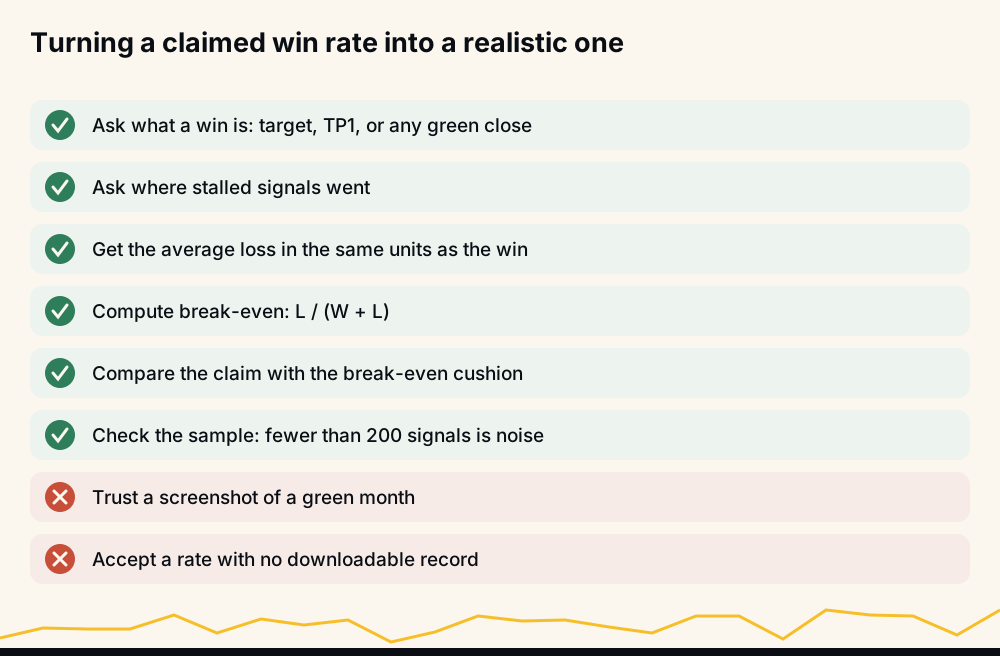
- ¿Qué es una ganancia? Objetivo alcanzado, primer objetivo parcial o cualquier cierre en verde.
- ¿Adónde fueron las señales estancadas? Contadas, descartadas o dejadas «abiertas».
- ¿Cuál es la pérdida media, en las mismas unidades que la ganancia? Si te responden encogiéndose de hombros, asume la peor cola que hayas visto. La nuestra es −179 %.
- ¿Dónde está el equilibrio? L ÷ (W + L). Escríbelo junto a la afirmación.
- ¿Qué tamaño tiene el colchón? Tasa anunciada menos equilibrio. Menos de cinco puntos es poco; por debajo de cero es un servicio perdedor disfrazado de ganador.
- ¿Qué tamaño tiene la muestra? Con menos de 200 señales, la tasa es puro azar. La tasa mensual del archivo osciló entre el 92,4 % y el 100 % con muestras de 326 a 2.578.
Después, pide el archivo. El registro que hace posible este artículo es descargable, y ninguna de sus cifras exigió fiarse de nosotros. Quien no pueda ofrecer algo equivalente te pide fe, y la fe no es un ingrediente de la esperanza matemática. Qué contienen esos 33 archivos, y cómo se comparan con la página en vivo, lo detalla ¿Es HafizeBot fiable?.
Preguntas frecuentes
¿Cuál es una buena tasa de acierto para señales cripto? No hay tasa buena sin la relación ganancia-pérdida. Para señales de objetivo ajustado, un 85–95 % con fallos pequeños es bueno; para swing con stop, un 45–65 %; para seguimiento de tendencia, un 30–45 %. Una tasa es buena cuando queda holgadamente por encima de L ÷ (W + L), su equilibrio.
¿Es realista una tasa de acierto del 90 % en señales cripto? Sí, para señales con objetivos del 1–3 % y retenciones cortas: nuestro registro publicado muestra un 97–98 % en sus meses cerrados con regla estricta, y un 88–94 % con la retención más corta usada hasta octubre de 2026. Solo es realista con una cola de pérdidas de hasta diez o más veces una ganancia; sin mostrar esa cola, el 90 % se queda en una afirmación.
¿Es posible una tasa de acierto del 98 %? Con una regla laxa, que solo cierra al objetivo y aparca las señales estancadas, sí: nuestras hojas de 2021–2024 muestran un 98,2 %. Con una regla que cuenta las expiraciones en contra, la misma familia de señales ronda el 97 % con la retención actual y rondaba el 90 % con la más corta usada hasta octubre de 2026. Pregunta qué regla antes de creerte qué cifra.
¿Cómo se calcula la tasa de acierto de equilibrio? Divide la pérdida media entre la suma de ganancia y pérdida medias: L ÷ (W + L). Con una ganancia media del 2,15 % y una pérdida media del 23,69 %, el equilibrio es del 91,7 %.
¿Por qué los proveedores de señales no muestran sus pérdidas? Porque sin pérdidas la tasa es más alta, y porque muchos registros no tienen campo para una señal que no fue a ninguna parte. La página de rendimiento en vivo cuenta las señales expiradas en contra de la tasa precisamente por eso.
¿Cuántas señales hacen falta para que una tasa de acierto signifique algo? Unos cientos como mínimo. En el archivo, muestras mensuales de 300 a 2.600 señales dieron tasas del 92,4 % al 100 % para la misma estrategia; una tasa sacada de unas docenas de operaciones es ruido.
¿Una tasa de acierto más alta significa más beneficio? No. El beneficio por señal es p × W − (1 − p) × L. Subir p mientras L crece más deprisa da un resultado peor, y así una estrategia del 98 % con una cola sin gestionar puede quedar por detrás de una del 45 % con stop.
Nota final
Una tasa de acierto realista en señales cripto llega acompañada de su pérdida media, su regla de conteo y su tamaño de muestra. La nuestra, dicha así: el 98,2 % de 33.694 señales alcanzó un objetivo mediano de +1,48 %, el 1,8 % que no lo hizo promedió −23,69 %, y con una regla más estricta los meses cerrados del registro en vivo van del 97 % al 98 %. Cualquier proveedor cabe en esa frase; a los que no quieran entrar, conviene dejarlos pasar.
Nada de esto es asesoramiento de inversión. Los futuros de criptomonedas conllevan un alto riesgo de pérdida; opera solo con dinero que puedas permitirte perder. Consulta qué significa el riesgo financiero antes de dimensionar cualquier posición.