Eine realistische Trefferquote bei Krypto-Signalen ist, was die Auszahlung erlaubt. Ein Dienst, der auf Bewegungen von 1–3 % mit kurzer Haltedauer zielt, kann ehrlich 85–95 % Zieltreffer erreichen, weil jeder Fehlschlag das Zehnfache eines Gewinns kosten darf. Ein Swing-Dienst mit Stop kann ehrlich 45–65 % erreichen. Ein Trendfolger 30–45 %. Die Zahl allein sagt nichts; die Zahl neben dem durchschnittlichen Verlust sagt alles. Dieser Artikel rechnet das an 33.694 unserer eigenen veröffentlichten Signale vor — Fehlschläge inklusive.
Warum eine Trefferquote für sich allein keine Zahl ist
Jedem Trader wurde irgendwann eine Trefferquote von 90 %+ gezeigt, und die meisten haben gelernt, ihr zu misstrauen, ohne sagen zu können, warum. Der Grund: Eine Trefferquote ist einer von zwei Eingängen in die einzige Kennzahl, die zählt — und der andere Eingang fehlt meist.
Diese Kennzahl ist der Erwartungswert: was ein Signal im Durchschnitt wert ist, vor der Positionsgröße. Ausgeschrieben:
Erwartungswert = p × W − (1 − p) × L
wobei p die Trefferquote ist, W der durchschnittliche Gewinn und L der durchschnittliche Verlust, alle in derselben Einheit. Eine Quote von 98 % mit Gewinnen von 1 % und Verlusten von 60 % ist eine Verluststrategie (0,98 − 1,2 = −0,22 je Signal). Eine Quote von 40 % mit Gewinnen von 6 % und Verlusten von 2 % ist eine gute (2,4 − 1,2 = +1,2). Die Quote, die nach Betrug klingt, ist in Ordnung, und die Quote, die nach Wunder klingt, verliert Geld. Kein noch so langes Starren auf p allein sagt Ihnen, welche welche ist; deshalb haben wir eine eigene Anleitung dazu geschrieben, wie man eine Trefferquote von Krypto-Signalen überprüft, bevor man für eine bezahlt.
Die Break-even-Linie: Was eine 98-%-Quote tatsächlich braucht
Dieselbe Formel umgestellt ergibt die Trefferquote, ab der eine Strategie aufhört, Geld zu verlieren:
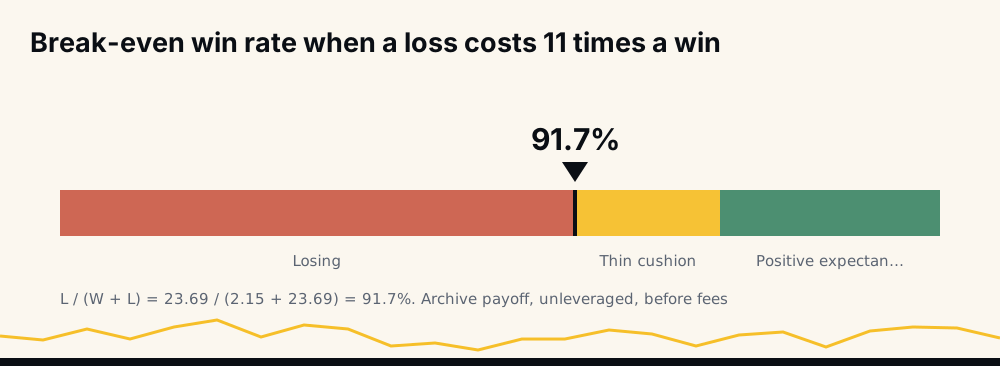
Break-even p = L ÷ (W + L)
Das ist die Zahl, gegen die jede Behauptung zu halten ist. Sind Gewinne und Verluste gleich groß, liegt der Break-even bei 50 %. Ist ein Verlust doppelt so groß wie ein Gewinn, bei 67 %. Ist ein Verlust elfmal so groß wie ein Gewinn, bei 91,7 %. Ein Dienst, der 98 % angibt, hat also nichts bewiesen, solange er nicht sagt, wie groß seine Fehlschläge sind; bei einem Verlust von elf zu eins sind 98 % ein Polster von sechs Punkten, keine Lizenz zum Gelddrucken.
Das sind keine hypothetischen Zahlen. Es sind unsere.
Unser eigenes Archiv: 98,2 %, und was die anderen 1,8 % gekostet haben
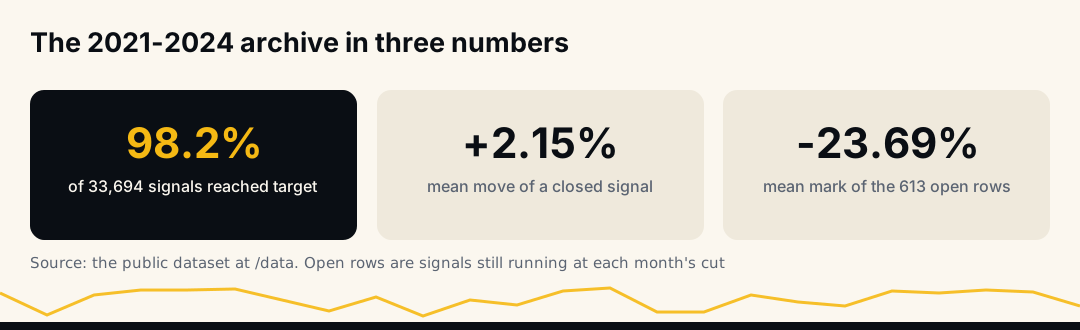
Zwischen Juni 2021 und Februar 2024 haben wir 33 monatliche Spreadsheets veröffentlicht, die jedes gesendete Signal auflisten — 33.694 Zeilen, inzwischen auch als ein herunterladbarer Datensatz verfügbar. Von diesen Zeilen sind 33.081 als geschlossen und 613 als offen markiert. Nach der Zählweise dieser Tabellen wurde eine Zeile nur geschlossen, wenn das Ziel erreicht war; der Anteil der geschlossenen ist also die Zieltrefferquote: 98,2 %.
Die geschlossenen Zeilen sind bescheiden. Mediane Bewegung +1,48 %, Mittelwert +2,15 %, das 90. Perzentil +3,68 %. Das sind Signale mit engem Ziel, und in 98 % der Fälle kam der Kurs dort an.
Die 613 offenen Zeilen sind die andere Hälfte der Geschichte. Es sind Signale, die noch liefen, als die Monatstabelle abgeschlossen wurde, und statt eines Ergebnisses eine Momentaufnahme zum Marktwert tragen: Median −18,95 %, Mittelwert −23,69 %, und 80 % davon schlechter als −10 %. Niemand würde das Gewinne nennen; die Tabellen hatten schlicht keine Spalte, um sie Verluste zu nennen.
Setzen Sie beide Hälften in die Formel ein. Bruttogewinn aus geschlossenen Zeilen: 33.081 × 2,15 ≈ 71.100 Prozentpunkte. Brutto-Rückgabe aus offenen Zeilen: 613 × 23,69 ≈ 14.500. Die 1,8 % der Signale, die nie ankamen, haben ein Fünftel von allem verzehrt, was die anderen 98,2 % verdient haben. Der Erwartungswert je Signal, ohne Positionsgröße und vor Gebühren, liegt bei etwa +1,7 Punkten — positiv, aber das Polster sind die sechs Punkte zwischen 98,2 % und dem Break-even von 91,7 %, nicht die achtundneunzig.
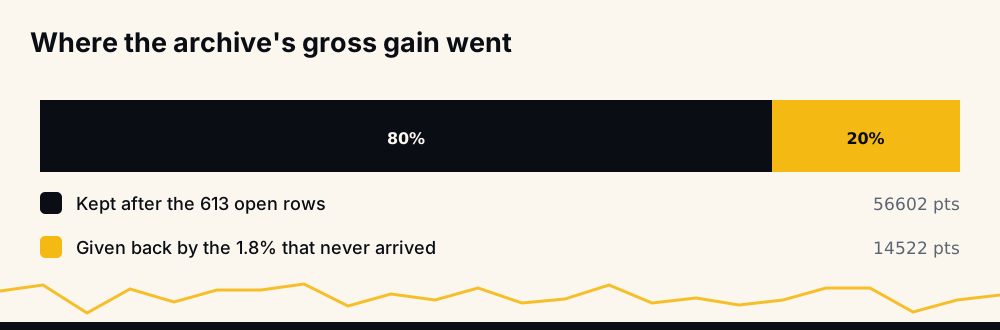
So sehen realistische 98 % von innen aus: eine hohe Quote, kleine Gewinne und ein dünner Schwanz großer Fehlschläge, den eine Schlagzeile nie zeigt.
Was eine Zeile mit −179 % lehrt
Die schlechteste offene Zeile in der Datei ist ein Short, markiert mit −179,84 %. Eine Short-Position verliert mehr als 100 %, wenn sich der Coin gegen sie mehr als verdoppelt — und einer tat das. Es lohnt sich, dabei innezuhalten, denn es ist die konkrete Form eines abstrakten Punkts: Bei einer Strategie mit engem Ziel hat die Verlustverteilung keinen natürlichen Boden, es sei denn, ein Stop erzwingt einen. Longs sind bei −100 % gedeckelt; Shorts sind überhaupt nicht gedeckelt.
Das Archiv enthält 29.296 Longs und 4.398 Shorts über 277 Symbole. Diese Asymmetrie zählt bei der Positionsgröße: Eine über beide Seiten berechnete Quote wird von den Longs dominiert, während der schlimmste Schwanz in den Shorts sitzt.
Dieselben Signale unter einer strengeren Regel: 88 % bis 94 %
Seit Juni 2026 wertet die Live-Performance-Seite Signale direkt aus der Trade-Datenbank, und sie verwendet eine strengere Regel. Ein Gewinn ist ein erreichtes Ziel. Ein Verlust ist ein ausgelöster Stop. Ein abgelaufenes Signal ist eines, das seine maximale Haltedauer erreicht hat, ohne eines von beidem zu tun — und es zählt gegen die Quote.
Nach dieser Regel lesen sich die Monate 2026 als 94,3 % (Juni, 6.304 Signale), 88,3 % (Juli, 5.448), 91,0 % (August, 5.262) und 92,3 % für den bisherigen September. Abläufe lagen in jedem Monat zwischen 6 % und 12 % der Signale — dieselbe Art festgefahrener Trade, die die Tabellen von 2021 in einer offenen Zeile stehen ließen, jetzt benannt und gezählt. Die Mechanik erklären wir in was passiert, wenn ein Krypto-Signal abläuft.
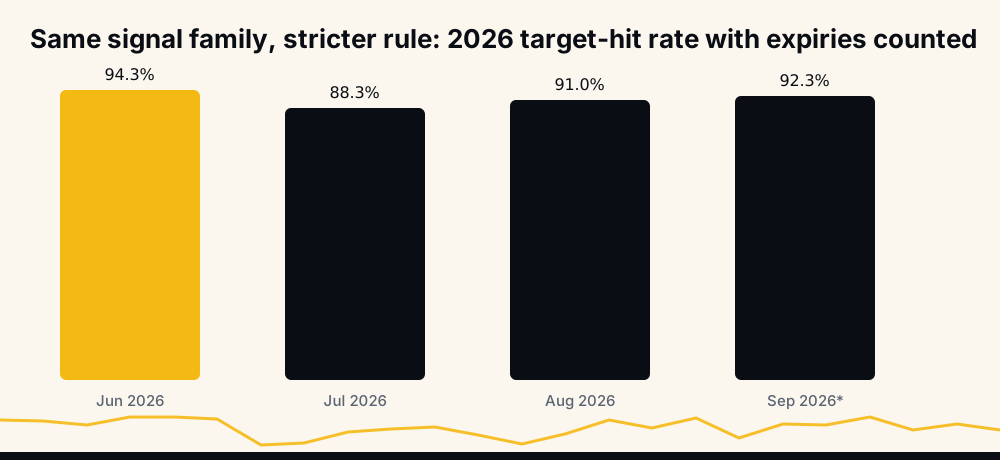
Ein Vorbehalt, den die Seite selbst nennt: Die Stop-Loss-Erfassung für die Verlustspalte begann Ende August 2026, frühere Monate zeigen deshalb null Verluste. Diese Null ist eine Erfassungslücke, keine Behauptung.
Wie die Zählregel die Zahl um zehn Punkte verschiebt
An den Signalen hat sich zwischen den beiden Bilanzen nichts geändert. Die Regel hat sich geändert. Geschlossen-über-alle-Zeilen ergibt 98 %; Gewinne-über-alles-Aufgelöste ergibt rund 90 %. Wer zwei Anbieter vergleicht, vergleicht sehr oft zwei Zählregeln — deshalb können dieselben Trades vier verschiedene Trefferquoten tragen, je nachdem, wer zählt.
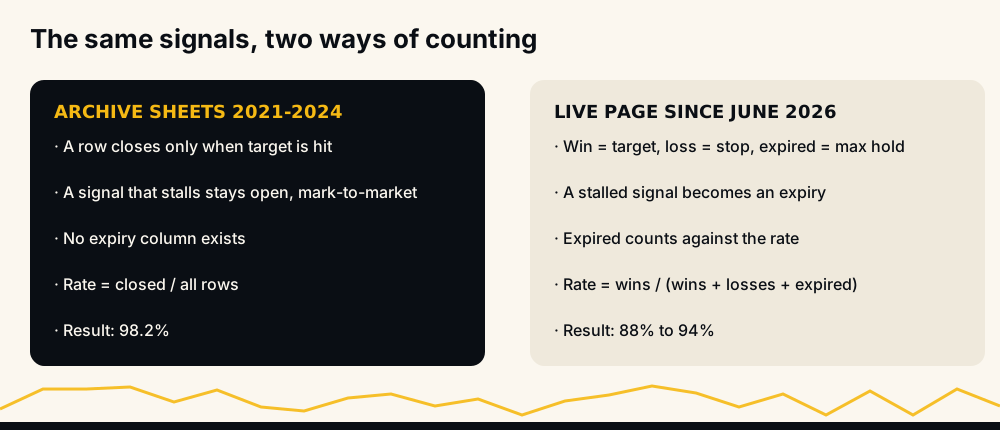
Die Gewohnheit, die es aufzubauen gilt: vor der Zahl fragen, was ist hier ein Gewinn, und wo sind die Signale hin, die nichts getan haben? Ein Anbieter, der beides in einem Satz beantwortet, hat meist eine Bilanz. Einer, der mit einem Screenshot antwortet, meist nicht.
Realistische Spannen je Signalstil
Mit der Formel in der Hand folgt die ehrliche Spanne für jeden Stil aus seiner Auszahlung, nicht aus dem Marketing. Die Tabelle unten ist Arithmetik, keine Umfrage: Jede Zeile nennt die Trefferquote, die ein Stil erreichen kann, ohne dass die Verluste die Gewinne überwältigen.
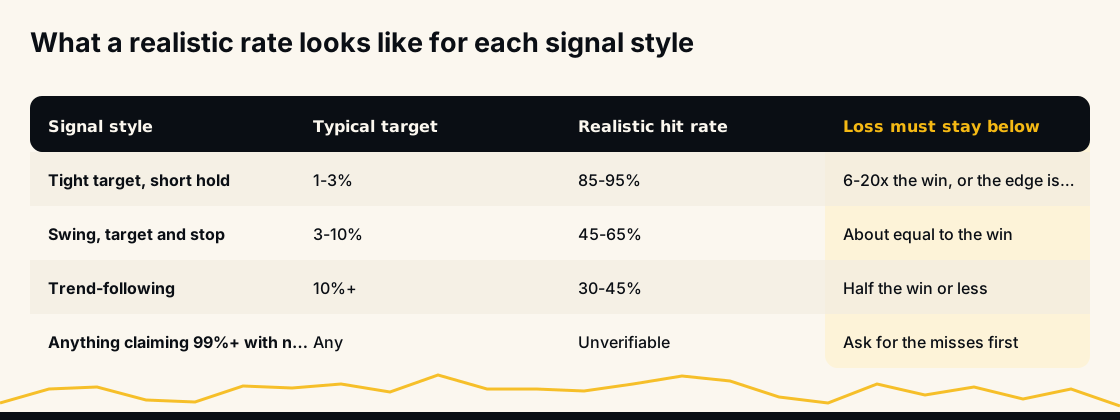
- Enges Ziel, kurze Haltedauer (der Stil des Archivs): Ziele von 1–3 %, meist innerhalb von Stunden erreicht. 85–95 % sind realistisch, sofern der durchschnittliche Fehlschlag unter etwa zehn bis zwanzig Gewinnen bleibt. Bei dauerhaft über 95 % verlangen Sie, die Fehlschläge zu sehen; unser eigener 33-Monats-Median lag bei 98,9 %, wie in diesen Tabellen ausgewiesen, nach der milden Regel — und bei 88–94 % nach der strengen.
- Swing-Signale mit Stop: Ziele von 3–10 %, Tage bis Wochen. 45–65 % ist das ehrliche Band, weil ein Stop in etwa gleicher Entfernung wie das Ziel Gewinne und Verluste ähnlich groß macht und der Break-even nahe 50 % liegt.
- Trendfolge: Ziele von 10 % und mehr, über Wochen gehalten. 30–45 % sind normal und profitabel, wenn Gewinner auf das Zwei- bis Dreifache des Verlusts laufen.
- Alles bei 99 %+ ohne gezeigte Fehlschläge: nicht überprüfbar. Unsere eigene Bilanz ist das Argument — selbst eine echte Hochquoten-Strategie hat eine Zeile mit −179 % produziert.
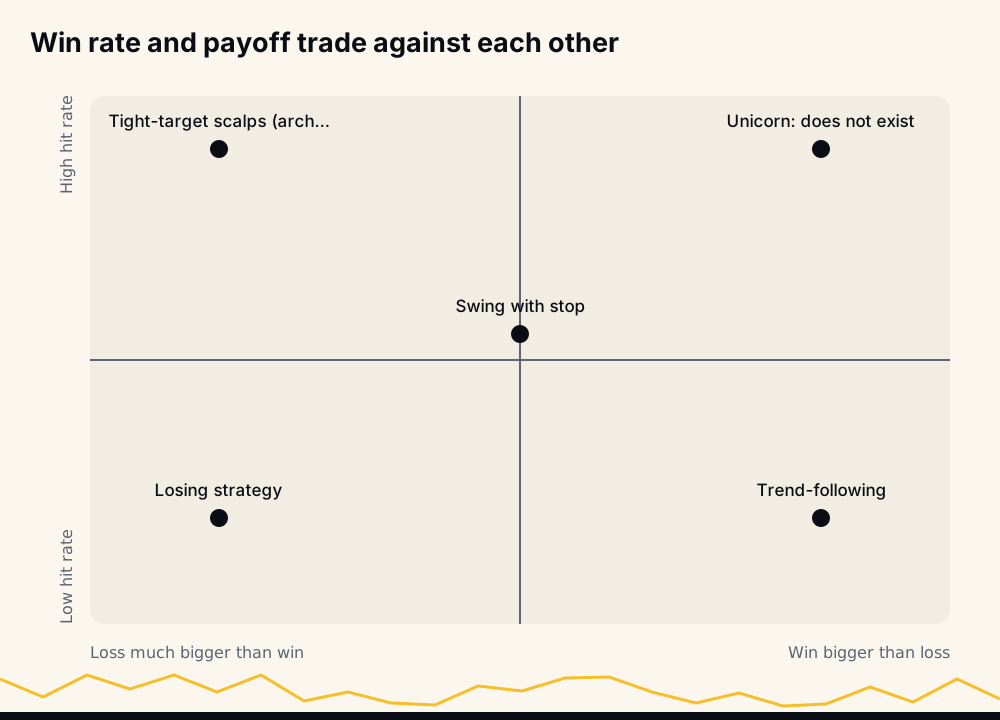
Der Quadrant, den niemand besetzt, ist der rechte obere: hohe Trefferquote und Gewinne größer als Verluste. Jede ehrliche Bilanz sitzt auf der Diagonalen. Eine Behauptung abseits davon ist entweder eine sehr kleine Stichprobe oder eine sehr selektive.
Ändert die Signalstärke die Quote?
Jedes HafizeBot-Signal trägt eine Stärkebewertung, und das Archiv lässt uns prüfen, ob sie für die Trefferquote etwas bedeutet. Das tut sie — leicht und konsistent: Unbewertete Zeilen (die frühesten Monate) schlossen bei 95,2 %; Stärke 0 bei 98,5 %; Stärke 1 bei 98,9 Prozent; Stärke 2 bei 99,1 %; Stärke 3 bei 99,3 %. Stärke 4 wurde 108-mal ausgelöst und schloss bei 97,2 % — eine so kleine Stichprobe, dass der Rückgang Rauschen ist. Stärke 5 wurde einmal ausgelöst.
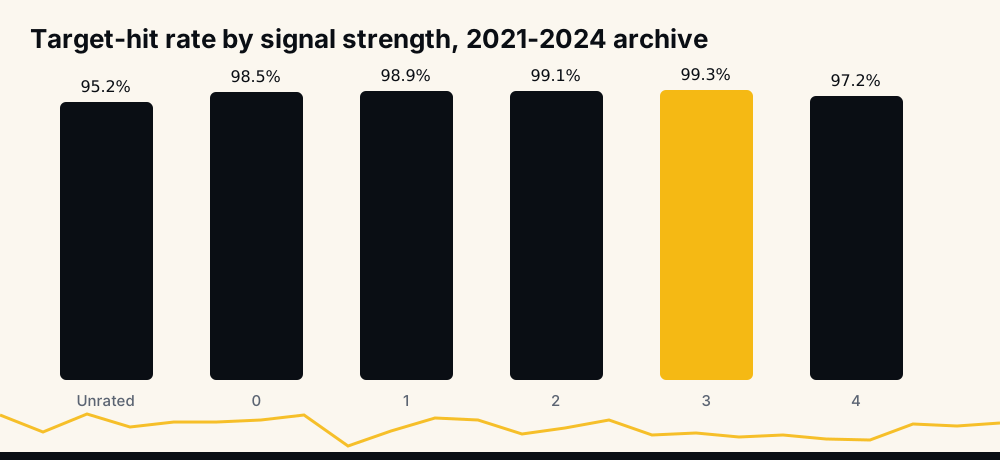
Die wichtigere Zahl ist die Anzahl. Stärke 3 und höher sind 3,7 % des Archivs. Ein Filter, der nur Signale hoher Stärke nimmt, hebt die Quote um deutlich weniger als einen Punkt und reduziert die Zahl der Trades um das Fünfundzwanzigfache — weshalb eine realistische Quote nicht nur gegen die Auszahlung, sondern auch gegen die Stichprobengröße zu lesen ist.
Wie schnell Gewinne kommen, und warum das der Quote schmeichelt
Die Hälfte aller geschlossenen Zeilen im Archiv erreichte das Ziel in unter 1,1 Stunden. Ein Viertel brauchte unter zwölf Minuten. Nur 8,5 % liefen länger als drei Tage.
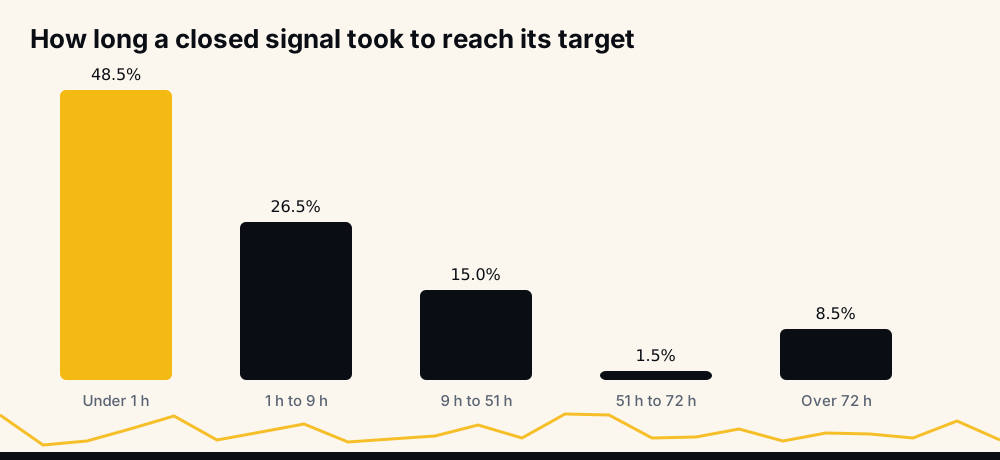
Schnelle Gewinne sind der Grund, warum der Stil mit engem Ziel so hoch punktet — und warum seine Quote so leicht fehlzulesen ist. Der Kurs berührt ein Ziel von 1,5 % unter den meisten Bedingungen innerhalb der Stunde; es sind die Signale, die es in der ersten Stunde nicht berühren, aus denen die offenen Zeilen werden — und genau die lässt eine milde Regel weg. Eine Quote ist nur realistisch, wenn die langsamen Signale darin enthalten sind.
Von der Quote des Anbieters zu Ihrer Quote
Was immer die Bilanz sagt: Ihr eigenes Ergebnis wird abweichen, und zwar in eine vorhersehbare Richtung. Gebühren auf Binance-USDT-M-Perpetuals nehmen je Seite ein paar Hundertstel Prozent; bei einem medianen Gewinn von +1,48 % ist das ein sichtbarer Bissen, und bei einem Signal, das flach abläuft, ist es das ganze Ergebnis. Slippage bei einem Market-Einstieg kostet einen weiteren Bruchteil. Und im kostenlosen Kanal kommt das Signal zwanzig Minuten nach VIP an, was bei einem Signal mit einer medianen Lebensdauer von 66 Minuten ein wesentlicher Teil der Bewegung ist.
Nichts davon ändert die Trefferquote. Alles davon ändert den Erwartungswert, und darum geht es: Zwei Leute, die derselben 92-%-Bilanz folgen, können einen Monat auf verschiedenen Seiten der Null beenden. Warum Ihre Ergebnisse von denen des Signalanbieters abweichen geht jede Lücke durch; wie man ein Krypto-Signal liest erklärt, was die Felder Einstieg, Ziel und Stärke bedeuten, bevor Sie danach handeln.
Wie man aus jeder behaupteten Quote eine realistische macht
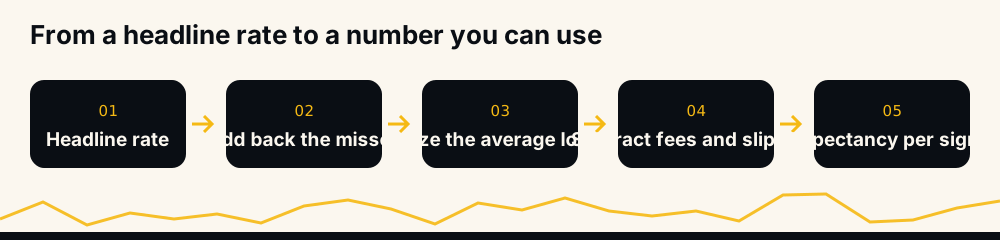
Sechs Fragen verwandeln eine Schlagzeile in etwas, das Sie in die Formel einsetzen können.
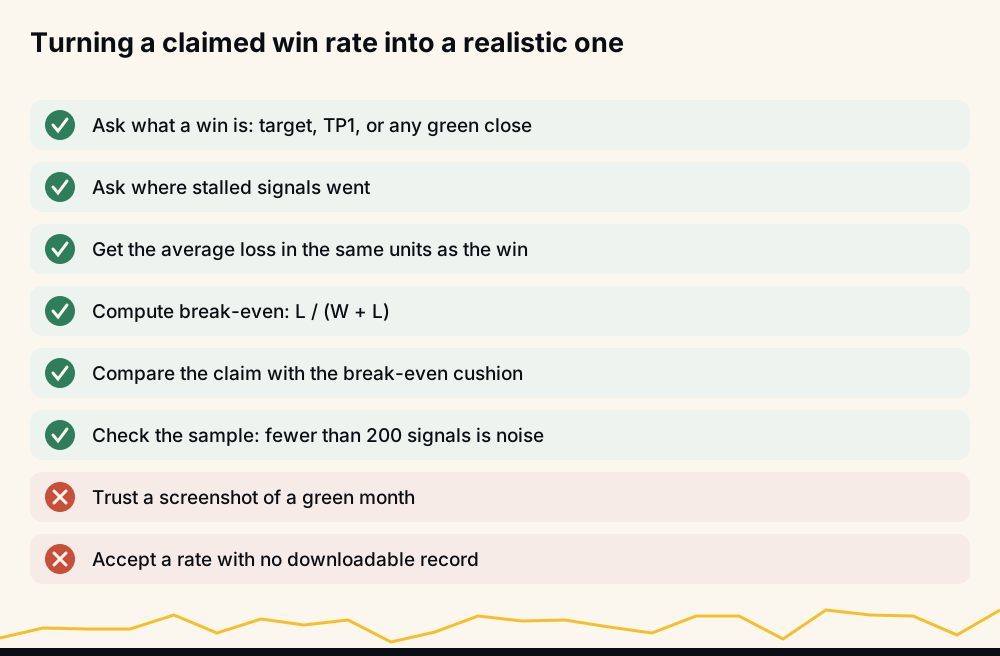
- Was ist ein Gewinn? Ziel erreicht, erstes Teilziel oder irgendein grüner Abschluss.
- Wo sind die festgefahrenen Signale hin? Gezählt, gestrichen oder „offen" gelassen.
- Wie groß ist der durchschnittliche Verlust, in derselben Einheit wie der Gewinn? Ist die Antwort ein Achselzucken, nehmen Sie den schlimmsten Schwanz an, den Sie je gesehen haben — unserer ist −179 %.
- Wo liegt der Break-even? L ÷ (W + L). Schreiben Sie ihn neben die Behauptung.
- Wie groß ist das Polster? Behauptete Quote minus Break-even. Unter fünf Punkten ist dünn; unter null ist ein Verlustdienst im Gewand eines Gewinners.
- Wie groß ist die Stichprobe? Unter 200 Signalen ist die Quote Wetter. Die Monatsquote des Archivs schwankte zwischen 92,4 % und 100 % bei Stichproben von 326 bis 2.578.
Dann verlangen Sie die Datei. Die Bilanz, die diesen Artikel möglich macht, ist herunterladbar, und niemand musste uns vertrauen, um irgendeine Zahl darin zu berechnen. Ein Anbieter, der das Gegenstück nicht vorlegen kann, verlangt, dass Sie die Quote auf Treu und Glauben nehmen — und Glaube ist keiner der Eingänge in den Erwartungswert. Das vollständigere Bild dessen, was diese 33 Dateien enthalten, gibt was 33.694 veröffentlichte Trades getan haben.
Häufige Fragen
Was ist eine gute Trefferquote für Krypto-Signale? Ohne die Auszahlung gibt es keine gute Quote. Für Signale mit engem Ziel sind 85–95 % mit kleinen Fehlschlägen gut; für Swing-Signale mit Stop 45–65 %; für Trendfolge 30–45 %. Eine Quote ist gut, wenn sie deutlich über L ÷ (W + L) liegt, dem Break-even für diese Auszahlung.
Ist eine Trefferquote von 90 % bei Krypto-Signalen realistisch? Ja, für Signale mit Zielen von 1–3 % und kurzer Haltedauer — und unsere eigene veröffentlichte Bilanz zeigt 88–94 % nach einer strengen Zählregel. Realistisch ist sie nur zusammen mit einem Verlustschwanz, der auf das Zehnfache eines Gewinns und mehr laufen kann; wird dieser Schwanz nicht gezeigt, sind 90 % eine Behauptung, kein Ergebnis.
Ist eine Trefferquote von 98 % möglich? Nach einer milden Regel, die einen Abschluss nur am Ziel zählt und festgefahrene Signale beiseitelässt, ja — unsere Tabellen von 2021–2024 zeigen 98,2 %. Nach einer Regel, die Abläufe gegen die Quote zählt, erreicht dieselbe Signalfamilie rund 90 %. Fragen Sie nach der Regel, bevor Sie einer Zahl glauben.
Wie berechnet man die Break-even-Trefferquote? Teilen Sie den durchschnittlichen Verlust durch die Summe aus durchschnittlichem Gewinn und durchschnittlichem Verlust: L ÷ (W + L). Bei einem durchschnittlichen Gewinn von 2,15 % und einem durchschnittlichen Verlust von 23,69 % liegt der Break-even bei 91,7 %.
Warum zeigen Signalanbieter ihre Verluste nicht? Weil eine Quote ohne Verluste höher ist — und weil viele Bilanzen kein Feld für ein Signal haben, das einfach nirgendwohin lief. Die Live-Performance-Seite zählt abgelaufene Signale genau aus diesem Grund gegen die Quote.
Wie viele Signale braucht es, bevor eine Trefferquote etwas bedeutet? Mindestens ein paar hundert. Im Archiv erzeugten Monatsstichproben von 300 bis 2.600 Signalen Quoten zwischen 92,4 % und 100 % für dieselbe Strategie; eine Quote aus ein paar Dutzend Trades ist Rauschen.
Bedeutet eine höhere Trefferquote mehr Gewinn? Nein. Der Gewinn je Signal ist p × W − (1 − p) × L. Steigt p, während L schneller wächst, wird das Ergebnis schlechter — so kann eine 98-%-Strategie mit unkontrolliertem Schwanz hinter einer 45-%-Strategie mit Stop zurückbleiben.
Schlussbemerkung
Eine realistische Trefferquote bei Krypto-Signalen ist eine, die mit ihrem durchschnittlichen Verlust, ihrer Zählregel und ihrer Stichprobengröße ankommt. Unsere, so formuliert: 98,2 % von 33.694 Signalen erreichten ein medianes Ziel von +1,48 %, die 1,8 %, die es nicht taten, lagen im Schnitt bei −23,69 %, und nach einer strengeren Regel läuft die Live-Bilanz bei 88–94 %. Jeder Anbieter lässt sich mit demselben Satz beschreiben. Die, die sich nicht so beschreiben lassen wollen, sind die, an denen man vorbeigeht.
Nichts davon ist Anlageberatung. Kryptowährungs-Futures bergen ein hohes Verlustrisiko; handeln Sie nur mit Geld, dessen Verlust Sie verkraften können. Lesen Sie, was finanzielles Risiko bedeutet, bevor Sie irgendeine Position bemessen.