Ваш результат расходится с результатом провайдера сигналов потому, что эти два числа измеряют разное. Опубликованная доля достижения цели отвечает на вопрос, дошла ли цена до цели от цены входа из сигнала, — без комиссий, без фандинга, без проскальзывания, без задержки, с учётом каждого сигнала. Ваш журнал сделок отвечает на другой вопрос: заработали ли вы на сделках, которые действительно открыли, по цене, которую действительно получили, после всего, что действительно заплатили. Между этими двумя вопросами лежат семь разрывов, и большинство из них тянет в одну сторону — против вас. Ни один из них не означает, что показатель неверен. Просто вы измеряете своё исполнение, а провайдер — сами сигналы.
Эта статья написана со стороны провайдера — той самой стороны, которая выслушивает жалобы. Честный ответ здесь не «показатель верный, а вы ошибаетесь», а разбор с цифрами: откуда берётся разница. Тогда вы сможете закрыть те разрывы, которые закрыть можно, и перестанете винить те, которые закрыть нельзя.
Семь разрывов
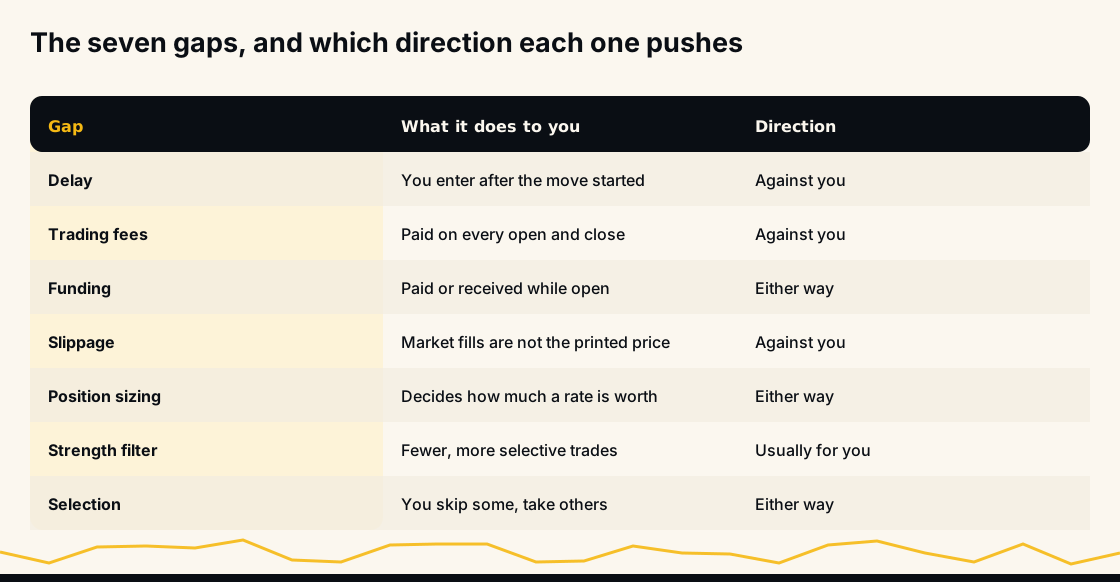
- Задержка. Вы входите, когда движение уже началось.
- Торговые комиссии. Платятся при каждом открытии и каждом закрытии.
- Фандинг. Платится или получается, пока позиция открыта.
- Проскальзывание. Рыночное исполнение — это не цена из сигнала.
- Размер позиции и ваш стоп. Решают, сколько процент попаданий стоит в деньгах.
- Ваши настройки. Фильтр силы и другие лимиты решают, какие сигналы вы торгуете.
- Отбор. Одни сигналы вы пропускаете, другие берёте.
Первые четыре в основном работают против вас. Последние три могут сыграть в любую сторону. Разберём их по одному.
Разрыв 1: задержка и арифметика позднего входа
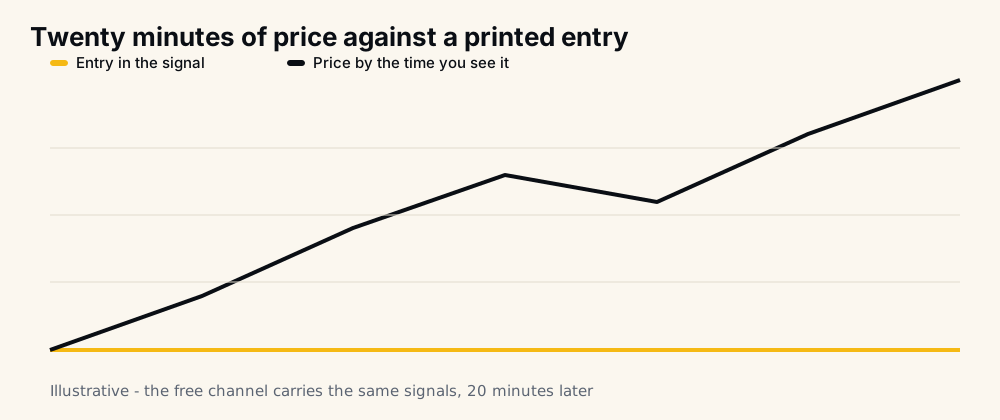
Бесплатный канал t.me/getbinancefutures публикует те же сигналы, что получают VIP-участники, но на двадцать минут позже. VIP получает их мгновенно, а автотрейдер отрабатывает их за считаные мгновения. За двадцать минут цена успевает сдвинуться.
Допустим, сигнал даёт вход 100 и цель 102 — движение на 2%. Когда вы его видите, цена уже 101. Ваша потенциальная прибыль теперь 1%, а риск того, что цена так и не дойдёт до 102, остался прежним. Вы сохранили весь риск и отдали половину прибыли.
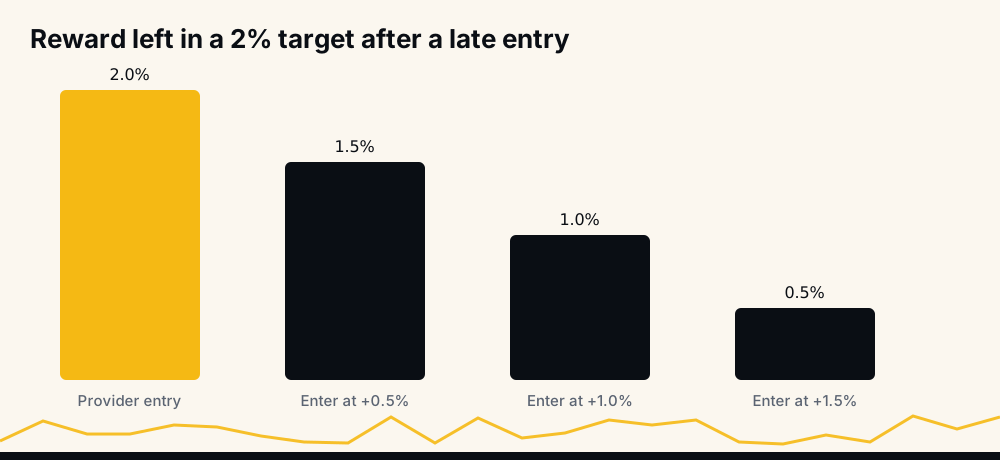
Войдите на +0,5% — останется 1,5%. На +1,0% — 1%. На +1,5% — полпроцента, которые способны съесть одни только торговые комиссии. В статистике провайдера эта сделка — выигрыш, если цена дойдёт до 102. В вашем журнале та же сделка может оказаться убытком.
Для тех, кто торгует по бесплатному каналу вручную, это самый большой разрыв — и именно о нём канал говорит честно: задержка и есть продукт. Она существует для того, чтобы за статистикой можно было следить бесплатно, а не для того, чтобы копировать входы.
Разрывы 2 и 3: комиссии и фандинг
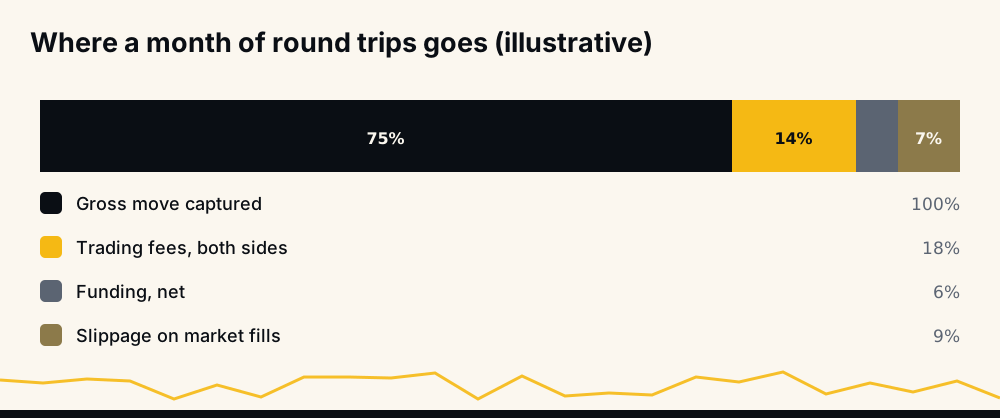
Опубликованный показатель — свойство цены. Комиссий в нём нет, потому что сигнал их не платил. Платите вы — при открытии и при закрытии, в каждой сделке. При цели в 1% комиссии за полный круг составляют ощутимую долю прибыли. От остатка в 0,5% после позднего входа они могут забрать большую часть.
Фандинг — периодический платёж между лонгами и шортами на бессрочном контракте. Держите позицию через время расчёта фандинга — и вы его платите или получаете. На множестве сделок в сумме он чаще оказывается издержкой, чем доходом, а у позиции, которую держат днями, таких платежей набирается много. Когда сигнал доходит до максимального срока удержания, ваша позиция от этого не закрывается, поэтому медленная сделка продолжает платить или получать фандинг, пока не дойдёт до цели, до вашего стопа или пока вы не закроете её сами.
Иллюстрация выше — не замер, а форма. Захваченное валовое движение минус комиссии с обеих сторон, минус чистый фандинг, минус проскальзывание. Что осталось — ваше. Провайдер опубликовал только первый столбец.
Разрыв 4: проскальзывание
Рыночный ордер исполняется по лучшей доступной цене, а на движущемся рынке это не цена входа из сигнала. Автотрейдер намеренно входит по рынку — лимитный вход, который так и не исполнился, хуже небольшого проскальзывания, — и считает проскальзывание платой за то, чтобы поймать сигнал. Вручную вы платите ту же цену, плюс задержку.
На ликвидных парах проскальзывание невелико, на малоликвидных — больше. Модель сканирует 500+ пар, поэтому часть сигналов приходится на тонкие рынки. Проверьте спред, прежде чем входить в незнакомый символ: сигнал не знает размера вашего ордера.
Разрыв 5: размер позиции и стоп превращают процент в деньги
Доля достижения цели в 97% ничего не говорит о том, сколько вы заработаете. Это решают сумма в каждой сделке, плечо и — что критично — был ли у убыточных сделок тот же размер, что и у прибыльных.
Типичная причина провала — не процент, а одна слишком крупная сделка. Десять мелких выигрышей и один крупный убыток могут дать минус даже в месяце с 97%. Показатель провайдера невзвешенный: каждый сигнал считается один раз. Ваш журнал взвешен тем, чем вы решили рискнуть. Если веса неравные, ваш результат не будет похож на показатель, и показатель тут ни при чём.
Есть ещё стоп, которого в статистике нет. Разосланные сигналы содержат цель и максимальный срок удержания, но не стоп, поэтому сигнал, который глубоко просел и потом восстановился, засчитывается как выигрыш, если вовремя дошёл до цели. На вашем счёте стоит тот стоп, который задали вы; новые аккаунты автотрейдера начинают со стопа в 35% от цены каждого входа. Стоп может закрыть в убыток сделку, которую статистика позже засчитает как выигрыш, — но именно он не даёт глубокой просадке превратиться в ликвидацию. Почему без стопа у убытка нет нижней границы, на примере из нашего архива показывает разбор реалистичного винрейта криптосигналов. Бывает и наоборот: сигнал, который статистика засчитывает как промах (Missed), на вашем счёте не закрывается, поэтому позиция ещё может дойти до цели позже.
Разрыв 6: фильтр силы и другие ваши настройки
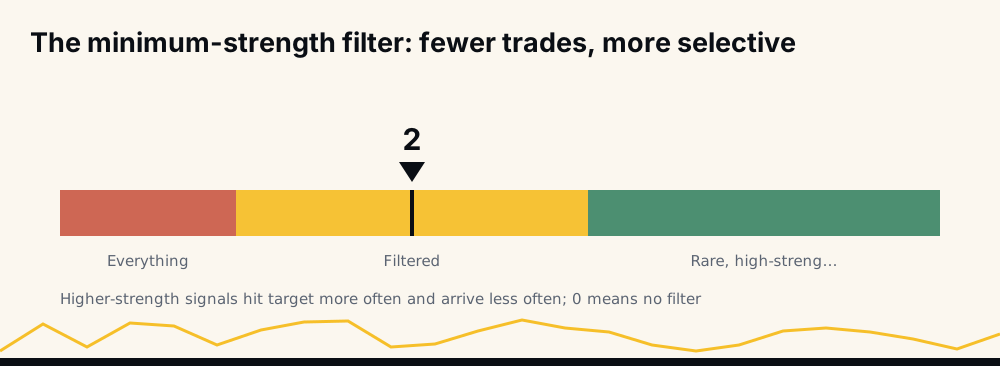
У каждого сигнала есть оценка силы. Автотрейдер позволяет задать минимум: при 2 он входит только в сигналы с силой 2 и выше, при 0 — во все. Новые аккаунты начинают с 2, так что по умолчанию автотрейдер уже торгует подмножество опубликованной статистики. В архиве сигналы большей силы доходили до цели чуть чаще, но встречались гораздо реже.
Процент подмножества — не процент всей статистики. Он может быть немного выше, но и сделок в нём меньше, так что на малой выборке отдельный месяц может качнуться в любую сторону. Другие настройки сужают подмножество ещё сильнее: забаненные монеты и группы (новые аккаунты начинают с забаненными монетами TradFi), лимит позиций (когда он заполнен, новые сигналы пропускаются), отступ по той же монете, пауза по монете после закрытия и то, разрешены ли повторные входы. При объединённых тейк-профитах — они включены по умолчанию — повторные входы по монете закрываются вместе, по одной цели, взвешенной по размеру, а не каждый по цели своего сигнала. Если ваш процент отличается от опубликованного, сначала проверьте, измеряете ли вы вообще одни и те же сигналы: /lastsignals в боте показывает ваши недавние сигналы — что бот сделал с каждым и почему.
Разрыв 7: отбор
Торгуя вручную, вы пропускаете часть сигналов. Вы спали, пара выглядела странно, позиция уже была открыта, не понравился график. Каждый пропуск меняет выборку. Автотрейдер тоже пропускает сигналы — по причинам, которые можно прочитать: в бесплатном пробном периоде он держит не больше трёх позиций по 10 USDT маржи каждая, так что, когда три позиции открыты, следующие сигналы проходят мимо пробного аккаунта, пока одна из них не закроется.
В теории отбор нейтрален, на практике — редко. Люди пропускают сигналы, которые выглядят рискованно, и берут те, что кажутся очевидными, а «очевидно» часто означает, что движение уже случилось. Если отобранное вами вручную подмножество отстаёт от статистики, это информация об отборе, а не о сигналах.
Где появляются разрывы, по порядку
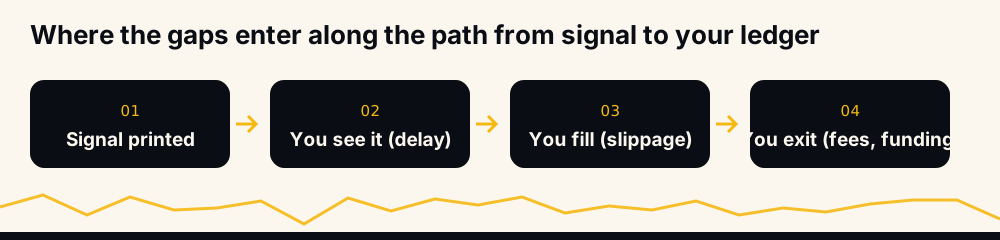
Путь от сигнала до журнала сделок состоит из четырёх остановок, и на каждой что-то теряется. Сигнал опубликован. Вы его видите — после задержки. Вы входите — с проскальзыванием. Вы выходите — заплатив комиссии и, возможно, фандинг. Статистика измеряет расстояние от первой остановки до цели. Вы измеряете расстояние от последней остановки до того, что осталось.
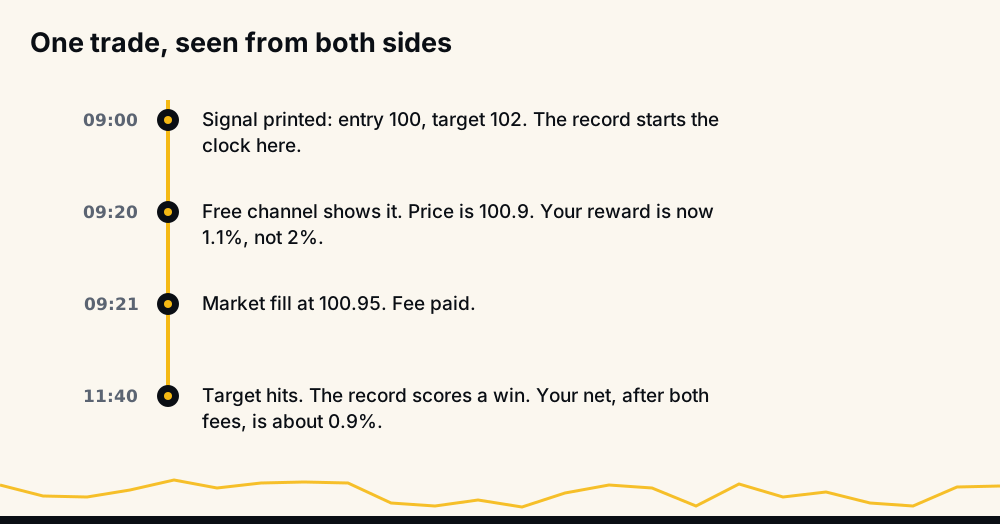
Пройдём одну сделку целиком. 09:00 — сигнал опубликован: вход 100, цель 102. 09:20 — его показывает бесплатный канал, цена 100,9. 09:21 — вы входите по 100,95 и платите комиссию. 11:40 — цель достигнута. Статистика засчитывает чистый выигрыш в 2%. Ваш результат после обеих комиссий — около 0,9%. Верно и то и другое. Это ответы на разные вопросы.
Число провайдера и ваше число
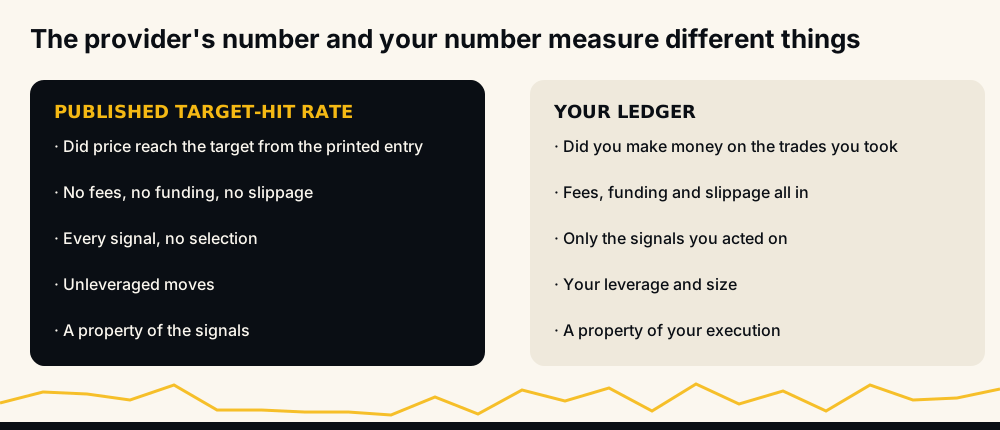
Живая страница результатов обновляется каждый час из той же таблицы, в которую бот записывает сигнал при отправке. Её доля достижения цели учитывает каждый разосланный сигнал, засчитывает промахи (цель не достигнута за максимальный срок удержания) против показателя и не учитывает открытые сигналы, пока они не завершатся. Её столбец PnL — сумма движений без плеча по сигналам, дошедшим до цели; промахи в него не добавляются, и на странице прямо сказано, что это не доходность счёта. Каждое из этих правил указано на самой странице.
Ваш журнал включает только сделки, которые открыли вы, по вашим ценам исполнения, с вашими комиссиями, на вашем плече, закрытые вашим тейк-профитом, вашим стопом или вами вручную. Для вас это более полезное число, а для сравнения провайдеров — менее полезное, потому что оно измеряет вас. Если вы пользуетесь автотрейдером, /myresults в боте показывает, что его собственные ордера сделали на вашем счёте за последние 30 дней.
Задержка против плеча
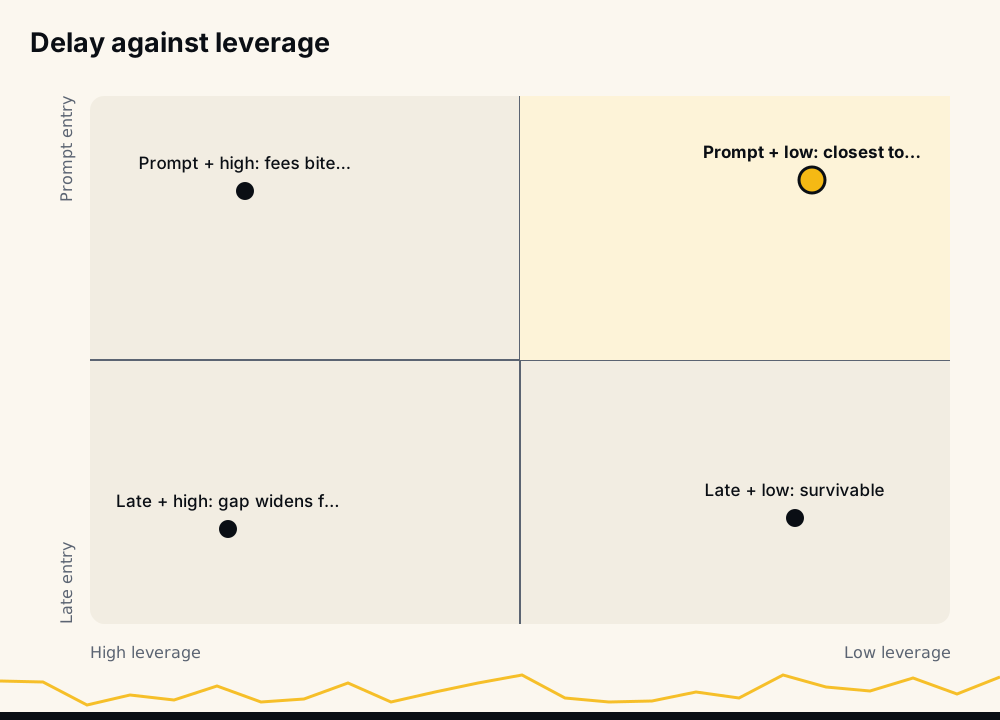
Сильнее всего на то, насколько ваши результаты уходят от опубликованных, влияют две вещи: насколько поздно вы входите и какое плечо используете. Быстрый вход на низком плече ближе всего к опубликованному показателю: задержка отнимает мало прибыли, комиссии — небольшая доля движения. Поздний вход на высоком плече расходится быстрее всего: прибыль уже урезана, а плечо увеличивает комиссии и проскальзывание относительно того, что осталось.
Если вы торгуете по бесплатному каналу вручную, второй столбец вам недоступен — задержка фиксирована. Остаётся плечо: этой настройкой управляете вы, и держать её стоит низкой. Механика — в статье о том, как работает торговля с кредитным плечом в крипте.
Сверка вашего журнала со статистикой
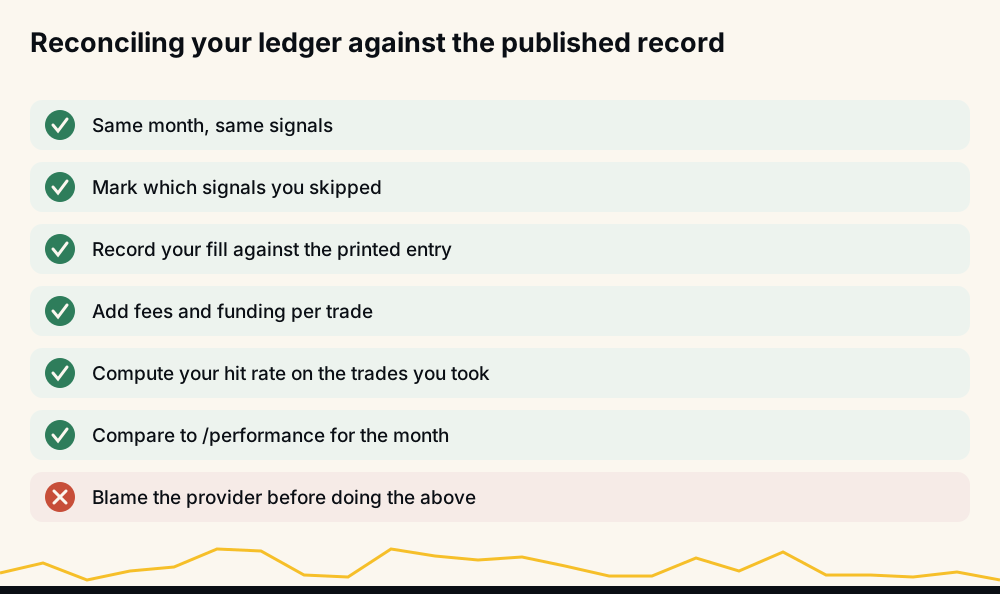
Прежде чем делать выводы о провайдере, проделайте это один раз:
- Выберите месяц и выпишите из статистики сигналы за этот месяц.
- Отметьте, какие из них вы пропустили. Ваш процент определён только на остальных.
- Для каждой открытой вами сделки запишите цену исполнения рядом с ценой входа из сигнала. Этот столбец измеряет задержку и проскальзывание.
- Добавьте комиссии и фандинг по каждой сделке.
- Посчитайте процент попаданий в цель по своим сделкам и свой чистый результат.
- Сравните свой процент попаданий с показателем статистики за тот же месяц.
Если ваш процент попаданий по своим сделкам близок к статистике, а чистый результат всё равно слабый, разрыв — это комиссии, размер позиций и плечо, и всё это в ваших руках. Если ваш процент сильно ниже статистики на тех же сигналах, смотрите на третий столбец: вы входите поздно или на малоликвидных парах. Вопрос к сигналам возникает только тогда, когда вы входили быстро, распределяли размер равномерно и всё равно сильно отстали. Как пересчитать любой заявленный винрейт в реалистичный, разобрано в статье о реалистичном винрейте криптосигналов; там же объяснено, что такое промах — сигнал, не дошедший до цели за максимальный срок удержания. Именно этот исход чаще всего и объясняет разницу.
Что закрывает разрывы, а что нет
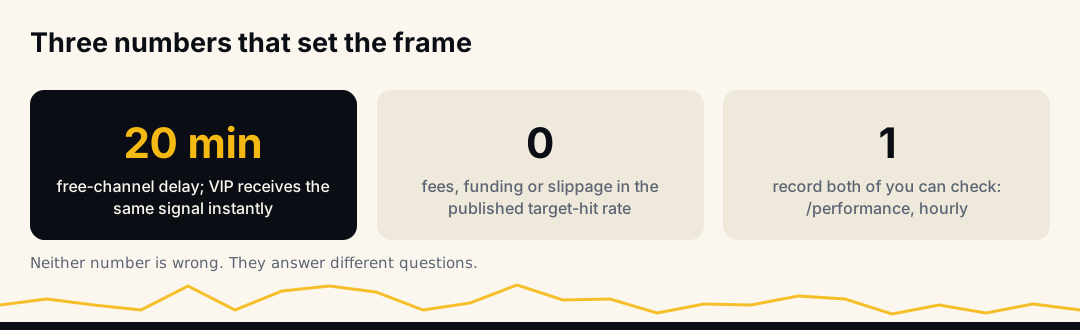
Задержка закрывается только одним способом — получать сигналы раньше, а это и есть VIP. Стоит сказать прямо: в этом и состоит честная причина, по которой существует платный тариф. Что даёт бесплатный канал и во что обходятся его двадцать минут, разобрано в статье «Бесплатный тариф HafizeBot: что он даёт на самом деле». Комиссии и фандинг закрываются тем, что вы торгуете реже и держите позиции короче. Проскальзывание — выбором ликвидных пар. Размер — равными позициями. Отбор — тем, что вы либо следуете правилу, либо честно признаёте, что не следуете.
А вот другой провайдер разрыв не закроет. Все семь пунктов относятся к любому сигнальному сервису. Провайдер, чьи опубликованные результаты уже совпадают с журналом подписчика, опубликовал журнал, а не процент, — такое встречается реже, и об этом стоит спрашивать. Три проверки, которые стоит провести, прежде чем доверять сервису, собраны в статье о том, как отличить настоящих Telegram-криптоботов от мошенников.
Частые вопросы
Почему мои результаты хуже винрейта провайдера сигналов? Потому что показатель измеряет, дошла ли цена до цели от цены входа из сигнала, а ваш журнал — что у вас осталось после задержки, комиссий, фандинга, проскальзывания, размера позиций и пропущенных сигналов. Большая часть этого работает против вас. Показатель не ошибочен; он просто измеряет другое.
Сколько стоит двадцатиминутная задержка? Зависит от того, насколько ушла цена. При цели в 2% вход на +1% оставляет половину прибыли при всём риске. Задержка бесплатного канала нужна, чтобы за статистикой можно было следить бесплатно, а не чтобы копировать входы.
Учитывают ли опубликованные винрейты комиссии? Почти никогда, и этот не учитывает. Доля достижения цели — свойство цены. Комиссии, фандинг и проскальзывание — свойства вашего исполнения, и видны они только в вашем журнале.
Я использую фильтр минимальной силы. Должен ли мой процент совпадать с опубликованным? Нет. Вы торгуете подмножество сигналов, а новые аккаунты автотрейдера начинают с минимума 2. В архиве подмножества большей силы доходили до цели чуть чаще, но давали намного меньше сделок, поэтому отдельный месяц может оказаться по любую сторону от статистики.
Может ли высокий процент попаданий всё равно приносить убыток? Да. Одна слишком крупная убыточная сделка способна перевесить много мелких выигрышей. Показатель считает каждый сигнал один раз и не знает стопа; ваш журнал взвешивает каждую сделку тем, чем вы рисковали, и закрывает её по вашему стопу. Неравные размеры позиций рвут связь между этими двумя числами.
Как понять, в ком разрыв — во мне или в сигналах? Сверьте один месяц: ваши цены исполнения против цен входа из сигналов, плюс комиссии, процент попаданий по вашим сделкам — в сравнении со статистикой по тем же сигналам. Если процент совпадает, а чистый результат слабый, исправляйте комиссии, размер позиций и плечо. Если на тех же сигналах ваш процент заметно ниже, вы входите поздно.
В заключение
Два честных числа, которые расходятся, — не противоречие. Измерьте своё исполнение, прежде чем измерять провайдера, и окажется, что под большей частью разрыва стоит ваша подпись. Это хорошая новость: эту часть вы можете изменить.
Ничто из этого не инвестиционный совет. Криптовалютные фьючерсы несут высокий риск потерь; торгуйте только на деньги, которые можете позволить себе потерять.