Vos résultats diffèrent de ceux du fournisseur de signaux parce que les deux chiffres ne mesurent pas la même chose. Un taux d'atteinte de cible publié répond à une question : le prix a-t-il atteint la cible depuis l'entrée annoncée ? Pas de frais, pas de funding, pas de slippage, pas de délai, et chaque signal compte. Votre historique répond à une autre : avez-vous gagné de l'argent sur les trades que vous avez réellement pris, au prix que vous avez réellement obtenu, après tout ce que vous avez réellement payé ? Sept écarts séparent ces deux questions, et la plupart jouent dans le même sens : contre vous. Aucun ne signifie que le taux est faux. Cela signifie que vous mesurez votre exécution, et le fournisseur, ses signaux.
Cet article est écrit du côté du fournisseur, celui qui entend la plainte. La réponse honnête n'est pas « le taux est juste et vous avez tort » ; c'est de montrer d'où vient la différence, chiffres à l'appui, pour que vous combliez les écarts qui peuvent l'être et cessiez d'accuser ceux qui ne le peuvent pas.
Les sept écarts
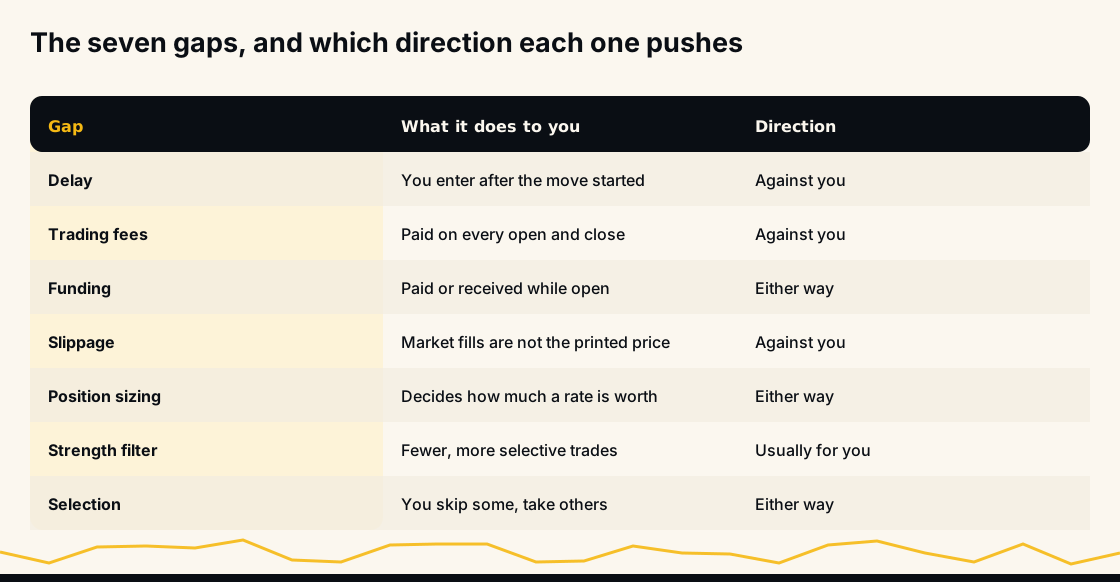
- Le délai. Vous entrez après le début du mouvement.
- Les frais de trading. Payés à chaque ouverture et à chaque clôture.
- Le funding. Payé ou reçu tant que la position est ouverte.
- Le slippage. Un ordre au marché n'est pas exécuté au prix annoncé.
- La taille de position et votre stop. Ce sont eux qui décident ce que vaut un taux de réussite en argent.
- Vos réglages. Le filtre de force et vos autres limites décident des signaux que vous tradez.
- La sélection. Vous sautez certains signaux et en prenez d'autres.
Les quatre premiers jouent surtout contre vous. Les trois derniers peuvent jouer dans les deux sens. Prenons-les un par un.
Écart 1 : le délai, et le calcul d'une entrée tardive
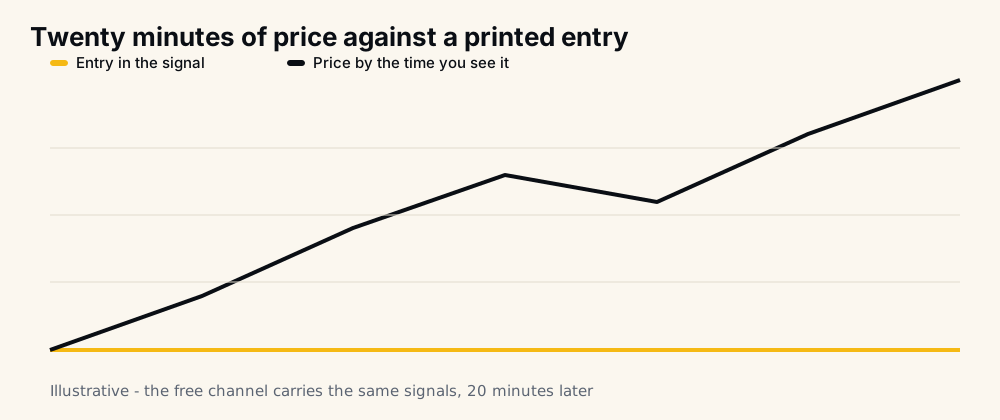
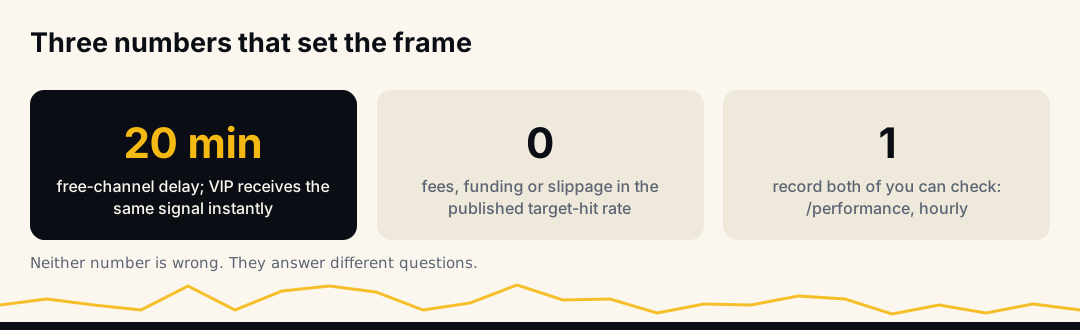
Le canal gratuit t.me/getbinancefutures diffuse les mêmes signaux que ceux des membres VIP, vingt minutes plus tard. Les VIP les reçoivent instantanément ; l'autotrader les exécute en quelques instants. Vingt minutes, c'est largement assez pour que le prix bouge.
Prenons un signal avec une entrée à 100 et une cible à 102 : un mouvement de 2 %. Le temps que vous le voyiez, le prix est à 101. Votre gain potentiel n'est plus que de 1 %, et le risque que le prix n'atteigne jamais 102 n'a pas changé. Vous avez gardé tout le risque et abandonné la moitié du gain.
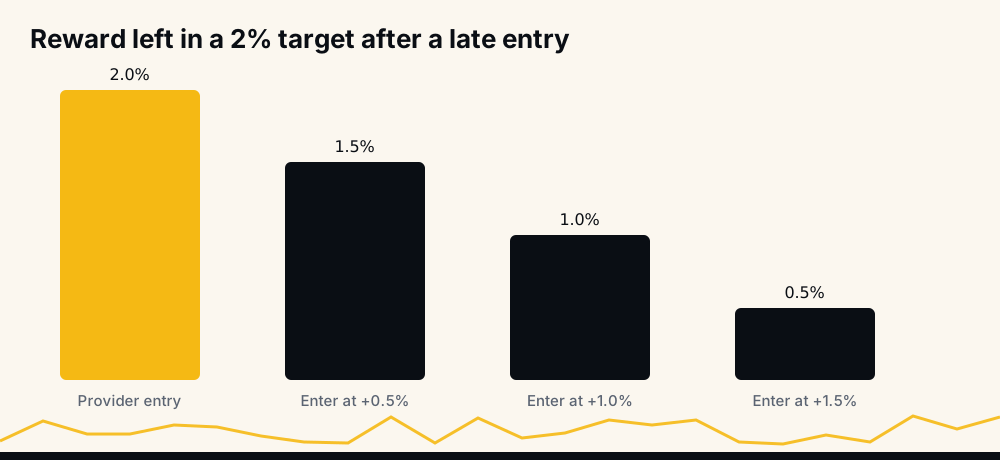
Entrez à +0,5 % et il reste 1,5 %. À +1,0 %, il reste 1 %. À +1,5 %, un demi-pour-cent, que les frais de trading peuvent avaler à eux seuls. Le relevé du fournisseur compte ce trade comme gagnant si le prix touche 102. Votre historique peut le compter comme perdant, sur le même trade.
C'est l'écart le plus important pour quiconque suit le canal gratuit à la main, et c'est aussi celui sur lequel le canal est transparent : le délai, c'est le produit. Il existe pour qu'on puisse suivre le relevé sans payer, pas pour qu'on puisse copier les entrées.
Écarts 2 et 3 : les frais et le funding
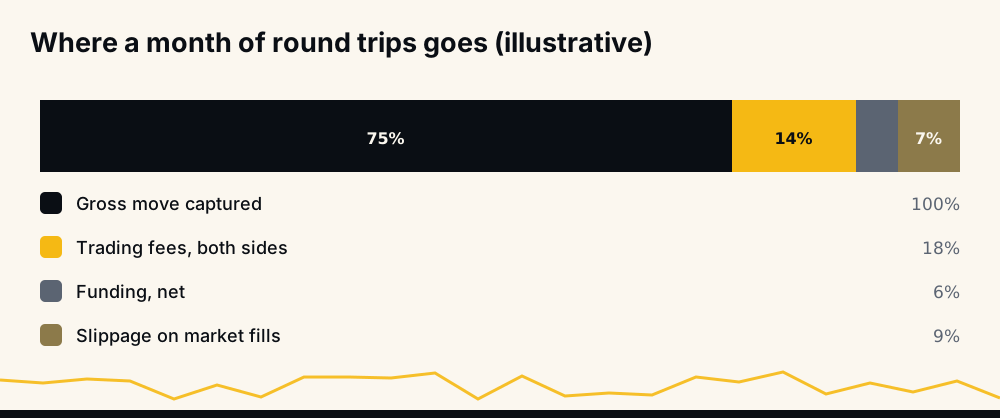
Un taux publié est une propriété du prix. Il ne contient aucun frais, puisque le signal n'en a payé aucun. Vous, si : à l'ouverture et à la clôture, à chaque trade. Sur une cible de 1 %, les frais d'un aller-retour représentent une part réelle du gain. Sur le demi-pour-cent qui reste après une entrée tardive, ils peuvent en représenter l'essentiel.
Le funding est le paiement périodique entre longs et shorts sur un contrat perpétuel. Gardez une position ouverte au moment d'un funding et vous le payez ou le recevez. Sur de nombreux trades, le solde est plus souvent un coût qu'un gain, et sur une position gardée plusieurs jours, cela peut faire beaucoup de paiements. Un signal qui atteint sa durée de détention maximale ne ferme pas votre position : un trade lent continue donc de payer ou de recevoir du funding jusqu'à ce qu'il touche sa cible, votre stop, ou que vous le fermiez.
L'illustration ci-dessus n'est pas une mesure, c'est une forme. Mouvement brut capté, moins les frais des deux côtés, moins le funding net, moins le slippage. Ce qui reste est à vous. Ce que le fournisseur a publié, c'est seulement la première barre.
Écart 4 : le slippage
Un ordre au marché est exécuté au meilleur prix disponible, qui, sur un marché en mouvement, n'est pas l'entrée annoncée. L'autotrader entre au marché volontairement (une entrée limite qui n'est jamais exécutée coûte plus cher qu'un léger glissement) et considère ce glissement comme le prix à payer pour attraper le signal. À la main, vous payez le même prix, plus le délai.
Le slippage est faible sur les paires liquides et plus fort sur les paires peu échangées. Comme le modèle analyse plus de 500 paires, une partie de ce qu'il signale est peu liquide. Vérifiez le spread avant d'entrer sur un symbole que vous ne connaissez pas : le signal ne connaît pas la taille de votre ordre.
Écart 5 : la taille de position et votre stop transforment un taux en argent
Un taux d'atteinte de cible de 97 % ne dit rien de ce que vous gagnez. Cela dépend de ce que vous engagez sur chaque trade, avec quel levier et, surtout, de la question de savoir si vos trades perdants avaient la même taille que vos gagnants.
L'échec classique ne vient pas du taux, mais d'un seul trade surdimensionné. Dix petits gains et une grosse perte peuvent finir dans le rouge sur un mois à 97 %. Le taux du fournisseur n'est pas pondéré : chaque signal compte une fois. Votre historique est pondéré par ce que vous avez décidé de risquer. Si ces poids sont inégaux, votre résultat ne ressemblera pas au taux, et le taux n'y est pour rien.
Reste le stop, que le relevé n'a pas. Les signaux diffusés portent une cible et une durée de détention maximale, pas de stop : le relevé compte donc comme gagnant un signal qui a fortement reculé avant de remonter, s'il a atteint sa cible à temps. Votre compte, lui, a le stop que vous avez fixé ; les nouveaux comptes de l'autotrader démarrent avec un stop à 35 % du prix de chaque entrée. Un stop peut clôturer à perte un trade que le relevé comptera plus tard comme gagnant, et c'est aussi lui qui empêche un recul profond de finir en liquidation, ce que les vrais calculs du trading avec effet de levier chiffrent exemple à l'appui. L'inverse arrive aussi : un signal que le relevé compte comme manqué (Missed) n'est pas fermé sur votre compte, et la position peut encore atteindre sa cible plus tard.
Écart 6 : le filtre de force et vos autres réglages
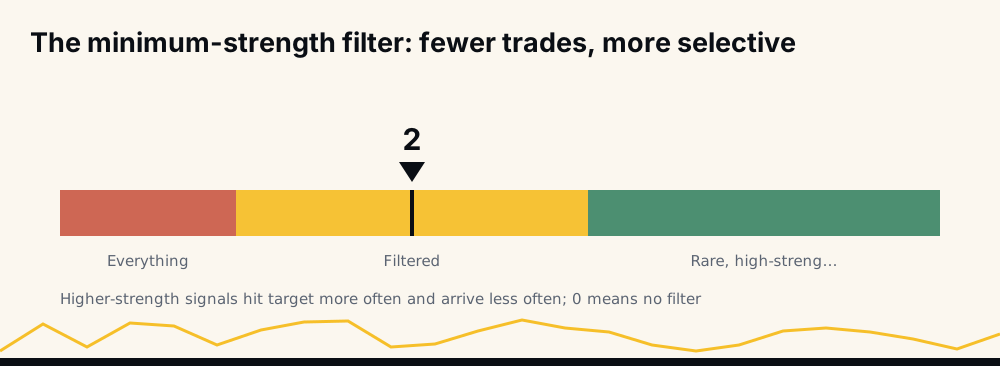
Chaque signal porte une note de force. L'autotrader vous laisse fixer un minimum : à 2, il n'entre que sur les signaux notés 2 et plus ; à 0, sur tous. Les nouveaux comptes démarrent à 2, si bien que par défaut l'autotrader trade déjà un sous-ensemble du relevé publié. Dans l'archive, les signaux de force plus élevée ont atteint leur cible un peu plus souvent, mais ils étaient bien plus rares.
Le taux d'un sous-ensemble n'est pas le taux du relevé. Il peut être un peu plus élevé, mais il porte aussi sur moins de trades, et un petit échantillon peut basculer d'un côté comme de l'autre sur un mois donné. D'autres réglages réduisent encore ce sous-ensemble : les coins et groupes exclus (les nouveaux comptes démarrent avec les coins TradFi exclus), la limite de positions (quand elle est atteinte, les nouveaux signaux sont ignorés), l'écart minimal entre deux entrées sur le même coin, la pause sur un coin après une clôture, et l'autorisation ou non des entrées répétées. Avec les take-profits fusionnés activés, le réglage par défaut, les entrées répétées sur un coin se clôturent ensemble à une cible unique pondérée par la taille, plutôt qu'à la cible de chaque signal. Quand votre taux diffère du taux publié, vérifiez d'abord que vous mesurez bien les mêmes signaux ; /lastsignals dans le bot liste vos signaux récents, avec ce que le bot a fait et pourquoi.
Écart 7 : la sélection
En suivant à la main, vous sautez des signaux. Vous dormiez, la paire avait l'air bizarre, vous aviez déjà une position, le graphique ne vous plaisait pas. Chaque signal sauté modifie l'échantillon. L'autotrader en saute aussi, pour des raisons que vous pouvez lire : pendant l'essai gratuit, il tient au plus trois positions de 10 USDT de marge chacune ; une fois trois positions ouvertes, les signaux suivants passent à côté d'un compte d'essai jusqu'à ce que l'une se ferme.
La sélection est neutre en principe et rarement neutre en pratique. On saute les signaux qui ont l'air risqués et on prend ceux qui ont l'air évidents, et « évident » veut souvent dire que le mouvement a déjà eu lieu. Si votre sélection faite à la main fait moins bien que le relevé, cela vous renseigne sur votre façon de choisir, pas sur les signaux.
Où les écarts s'ajoutent, dans l'ordre
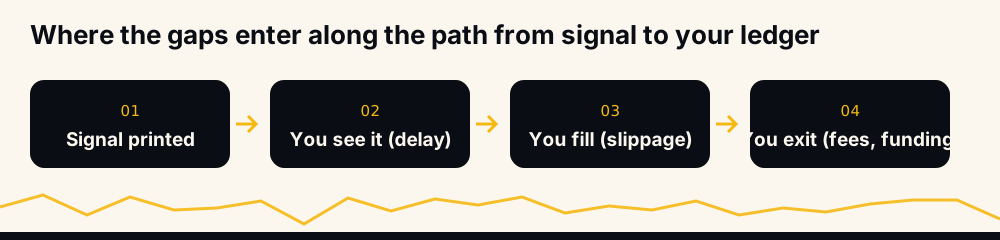
Entre le signal et votre historique, le chemin compte quatre étapes, et chacune prélève quelque chose. Le signal est publié. Vous le voyez, après le délai. Vous êtes exécuté, avec du slippage. Vous sortez, en payant des frais et peut-être du funding. Le relevé mesure la distance entre la première étape et la cible. Vous, vous mesurez la distance entre la dernière étape et ce qui reste.
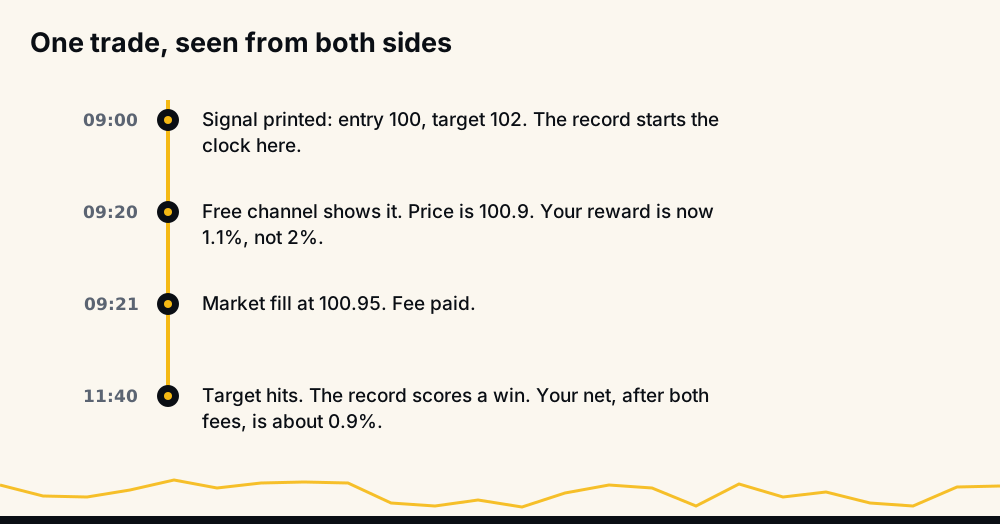
Suivons un trade. 09:00, signal publié à 100, cible 102. 09:20, le canal gratuit l'affiche ; le prix est à 100,9. 09:21, vous êtes exécuté à 100,95 et payez des frais. 11:40, la cible est touchée. Le relevé compte une victoire nette de 2 %. Votre résultat net, après les deux frais, tourne autour de 0,9 %. Les deux sont exacts. Ils répondent à des questions différentes.
Le chiffre du fournisseur et le vôtre
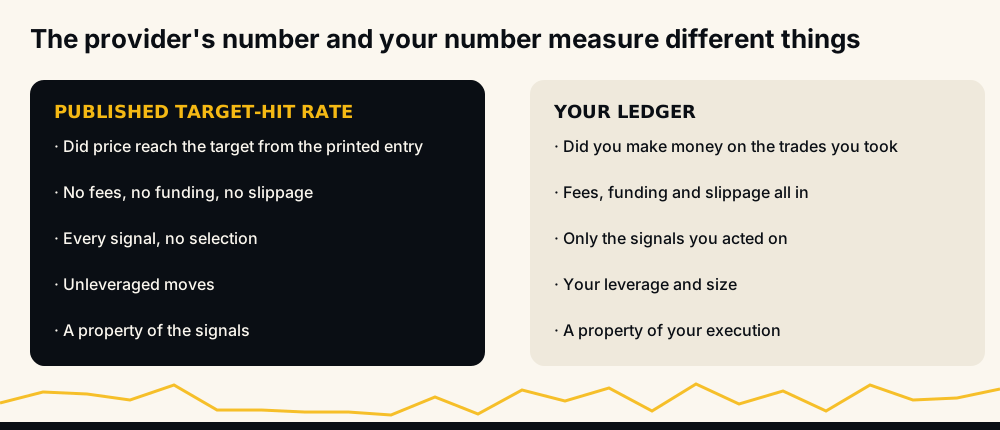
La page de performance en direct est régénérée toutes les heures à partir de la table même dans laquelle le bot écrit quand il envoie un signal. Son taux d'atteinte de cible compte chaque signal diffusé, compte les signaux manqués (aucune cible atteinte dans la durée de détention maximale) contre le taux, et laisse de côté les signaux ouverts jusqu'à leur issue. Sa colonne PnL est la somme, sans levier, des mouvements des signaux qui ont atteint leur cible ; les signaux manqués n'y sont pas ajoutés, et elle n'est explicitement pas un rendement de compte. Chacun de ces choix est indiqué sur la page.
Votre historique ne contient que les trades que vous avez pris, à vos prix d'exécution, avec vos frais, à votre levier, clôturés par votre take-profit, votre stop ou votre main. C'est le chiffre le plus utile pour vous et le moins utile pour comparer des fournisseurs, parce qu'il vous mesure, vous. Si vous utilisez l'autotrader, /myresults dans le bot montre ce que ses propres ordres ont donné sur votre compte au cours des 30 derniers jours.
Le délai face au levier
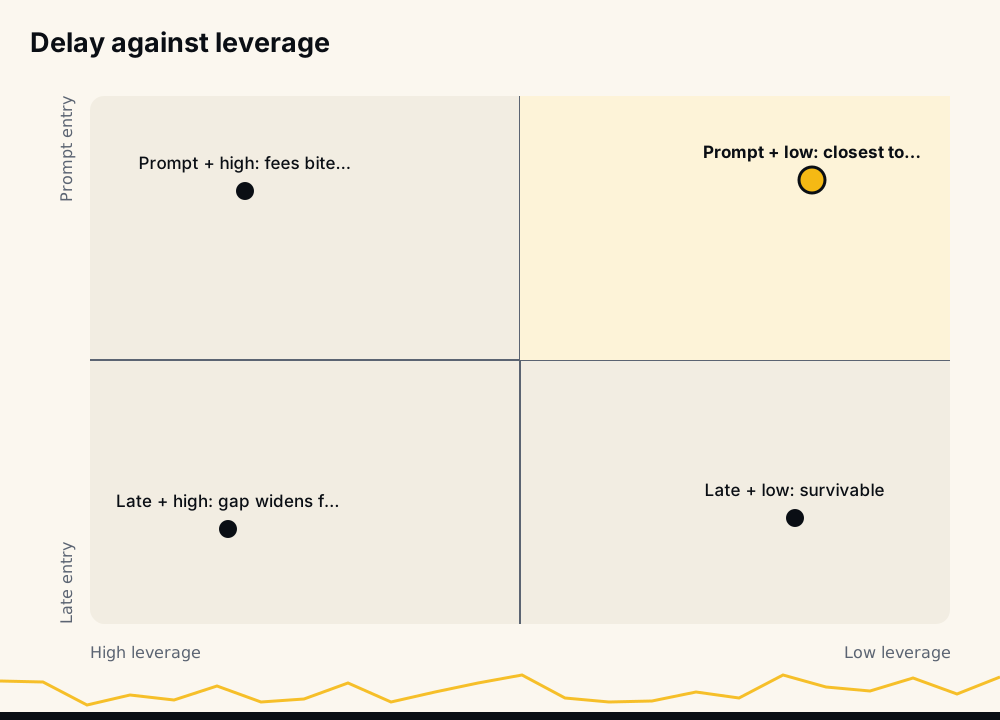
Les deux réglages qui décident le plus de l'écart entre vos résultats et le taux sont le retard avec lequel vous entrez et le levier que vous utilisez. Une entrée rapide avec un faible levier reste au plus près du taux publié : peu de gain perdu au délai, des frais qui pèsent peu face au mouvement. Une entrée tardive avec un fort levier dérive le plus vite : le gain est déjà réduit, et le levier amplifie les frais et le slippage par rapport à ce qui reste.
Si vous suivez le canal gratuit à la main, la seconde colonne vous est inaccessible : le délai est fixe. Reste le levier, le réglage que vous maîtrisez, et c'est celui qu'il faut garder bas. La mécanique est détaillée dans comment fonctionne le trading avec effet de levier en crypto.
Rapprocher votre historique du relevé
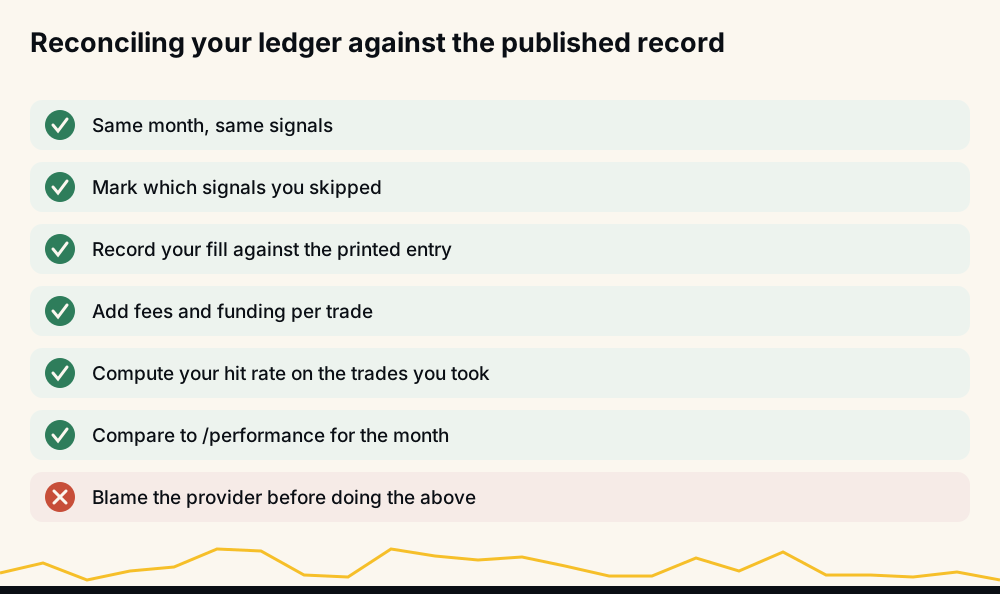
Avant de conclure quoi que ce soit sur le fournisseur, faites ceci une fois :
- Choisissez un mois et listez les signaux du relevé pour ce mois.
- Marquez ceux que vous avez sautés. Votre taux n'a de sens que sur les autres.
- Pour chaque signal pris, notez votre prix d'exécution face à l'entrée annoncée. Cette colonne mesure le délai et le slippage.
- Ajoutez les frais et le funding de chaque trade.
- Calculez votre taux de réussite sur les trades pris, et votre résultat net.
- Comparez ce taux à celui du relevé pour le même mois.
Si votre taux sur les trades pris est proche du relevé et que votre net reste mauvais, l'écart vient des frais, de la taille de position et du levier, et c'est à vous de le corriger. Si votre taux est très inférieur au relevé sur les mêmes signaux, regardez la colonne trois : vous entrez trop tard ou sur des paires peu liquides. Ce n'est que si vous êtes entré rapidement, avec des tailles égales, et que vous restez loin derrière, que la question porte sur les signaux. Pour vérifier le relevé lui-même, HafizeBot est-il fiable ? explique comment l'auditer en un après-midi, et comment lire les signaux crypto explique ce qu'il advient d'un signal qui n'atteint pas sa cible à temps, l'issue qui explique le plus souvent la différence.
Ce qui comble les écarts, et ce qui ne les comble pas
Le délai ne se comble qu'en recevant les signaux plus tôt, et c'est précisément ce qu'est le VIP : autant dire clairement que c'est la raison honnête pour laquelle une offre payante existe. Le canal gratuit sert à observer le relevé sans payer ; l'offre payante sert à recevoir les signaux à temps, et c'est tout le compromis. Les frais et le funding se réduisent en tradant moins et en gardant les positions moins longtemps. Le slippage se réduit en privilégiant les paires liquides. Le problème de taille se règle en gardant des tailles égales. La sélection se règle en suivant une règle, ou en admettant que vous n'en suivez pas.
Ce qui ne comble pas l'écart, c'est un meilleur fournisseur. Chacun des sept écarts s'applique à tout service de signaux. Un fournisseur dont les résultats publiés correspondent déjà à l'historique d'un abonné a publié un historique, pas un taux : c'est plus rare, et cela vaut la peine de le demander. Les 12 signes d'alerte d'une arnaque aux signaux crypto donnent les vérifications à faire avant de choisir.
Questions fréquentes
Pourquoi mes résultats sont-ils moins bons que le taux de réussite du fournisseur de signaux ? Parce que le taux mesure si le prix a atteint la cible depuis l'entrée annoncée, alors que votre historique mesure ce qu'il vous reste après le délai, les frais, le funding, le slippage, la taille de position et les signaux que vous avez sautés. La plupart de ces éléments jouent contre vous. Le taux n'est pas faux ; il mesure autre chose.
Combien coûte le délai de vingt minutes ? Cela dépend de l'ampleur du mouvement du prix. Sur une cible de 2 %, entrer à +1 % laisse la moitié du gain avec tout le risque. Le délai du canal gratuit existe pour qu'on puisse suivre le relevé sans payer, pas pour qu'on puisse copier les entrées.
Les taux de réussite publiés incluent-ils les frais ? Presque jamais, et celui-ci non plus. Un taux d'atteinte de cible est une propriété du prix. Les frais, le funding et le slippage sont des propriétés de votre exécution et n'apparaissent que dans votre historique.
J'utilise un filtre de force minimale. Mon taux devrait-il correspondre au taux publié ? Non. Vous tradez un sous-ensemble des signaux, et les nouveaux comptes de l'autotrader démarrent avec un minimum de 2. Dans l'archive, les sous-ensembles de force plus élevée atteignent leur cible un peu plus souvent mais produisent bien moins de trades, si bien qu'un seul mois peut tomber d'un côté comme de l'autre du relevé.
Un taux de réussite élevé peut-il quand même faire perdre de l'argent ? Oui. Un seul trade perdant surdimensionné peut effacer de nombreux petits gains. Le taux compte chaque signal une fois et n'a pas de stop ; votre historique pondère chaque trade par ce que vous avez risqué et le clôture à votre stop. Des tailles inégales rompent le lien entre les deux.
Comment savoir si l'écart vient de moi ou des signaux ? Rapprochez un mois : vos prix d'exécution face aux entrées annoncées, les frais ajoutés, votre taux sur les trades pris, comparé au relevé pour les mêmes signaux. Si votre taux correspond et que votre net est mauvais, corrigez les frais, la taille et le levier. Si votre taux est bien plus bas sur les mêmes signaux, vous entrez trop tard.
Le mot de la fin
Deux chiffres honnêtes qui ne concordent pas ne sont pas une contradiction. Mesurez votre propre exécution avant de mesurer le fournisseur, et l'essentiel de l'écart se révèle porter votre nom. C'est la bonne nouvelle : cette partie-là, vous pouvez la changer.
Rien de tout cela n'est un conseil en investissement. Les futures crypto comportent un risque de perte élevé ; ne tradez que l'argent que vous pouvez vous permettre de perdre.