Seus resultados diferem dos do provedor de sinais porque os dois números medem coisas diferentes. Uma taxa de alvo atingido publicada pergunta se o preço chegou ao alvo a partir da entrada divulgada — sem taxas, sem funding, sem slippage, sem atraso, com todos os sinais contados. A sua planilha pergunta se você ganhou dinheiro nas operações que de fato fez, ao preço que de fato conseguiu, depois de tudo o que de fato pagou. Entre essas duas perguntas há sete diferenças, e a maioria empurra para o mesmo lado: contra você. Nenhuma quer dizer que a taxa está errada. Quer dizer que você está medindo a sua execução, e o provedor está medindo os sinais.
Este texto vem do lado do provedor, o que ouve a reclamação. A resposta honesta não é "a taxa está certa e você está errado"; é mostrar de onde vem a diferença, com números, para que você feche as lacunas que dá para fechar e pare de culpar as que não dá.
As sete diferenças
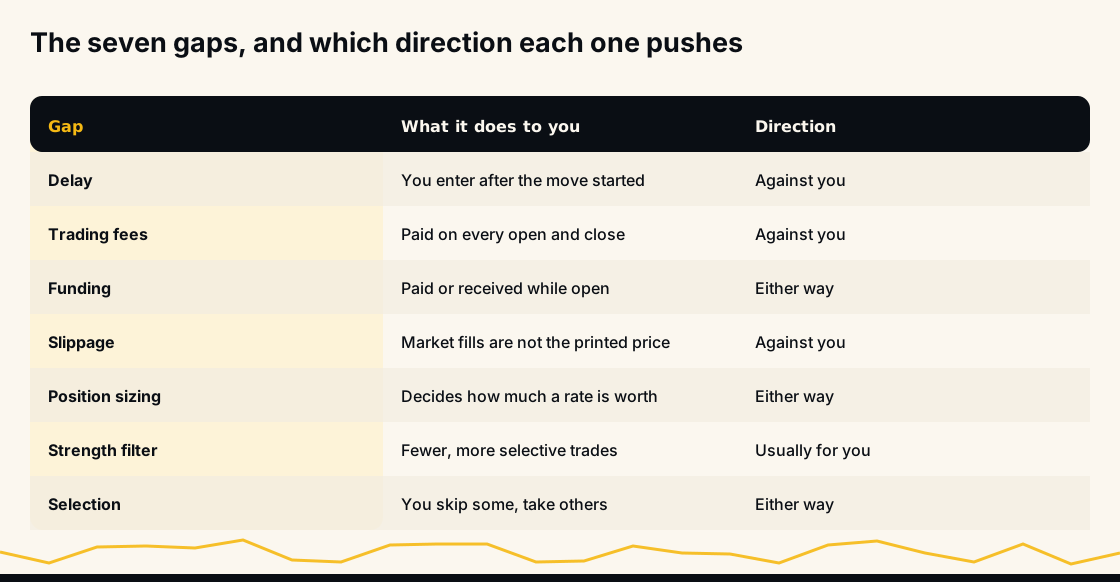
- Atraso. Você entra depois que o movimento começou.
- Taxas de negociação. Pagas em cada abertura e em cada fechamento.
- Funding. Pago ou recebido enquanto a posição está aberta.
- Slippage. Uma execução a mercado não sai no preço divulgado.
- Tamanho da posição e o seu stop. Decidem quanto uma taxa de acerto vale em dinheiro.
- As suas configurações. O filtro de força e outros limites decidem quais sinais você opera.
- Seleção. Você pula alguns sinais e pega outros.
As quatro primeiras jogam quase sempre contra você. As três últimas podem ir para qualquer lado. Vamos uma por uma.
Diferença 1: o atraso, e a conta de uma entrada tardia
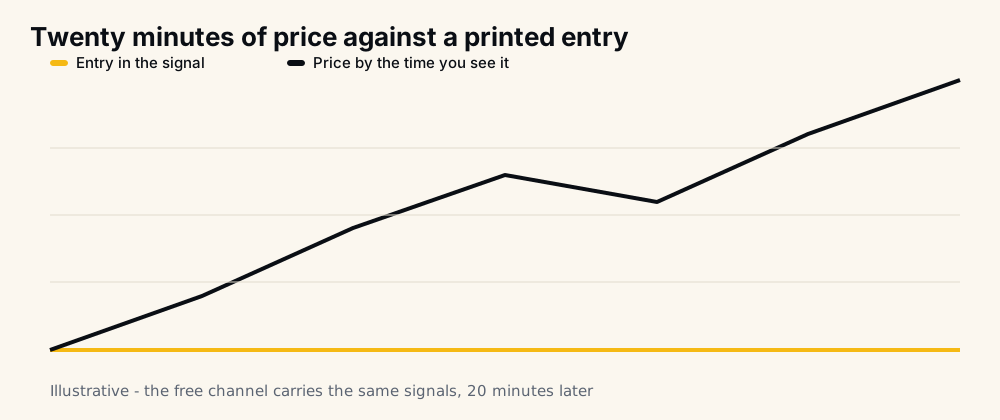
O canal gratuito em t.me/getbinancefutures traz os mesmos sinais que os membros VIP recebem, vinte minutos depois. O VIP os recebe na hora; o autotrader age sobre eles em instantes. Vinte minutos bastam para o preço andar.
Suponha um sinal com entrada em 100 e alvo em 102: um movimento de 2%. Quando você o vê, o preço está em 101. Sua recompensa agora é de 1%, e o risco de o preço nunca chegar a 102 continua igual. Você ficou com todo o risco e abriu mão de metade da recompensa.
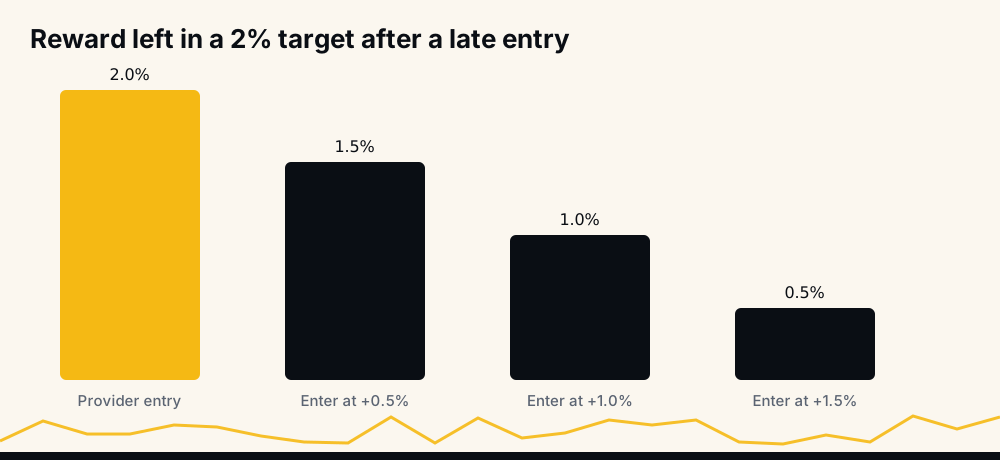
Entre em +0,5% e sobra 1,5%. Em +1,0%, sobra 1%. Em +1,5%, meio por cento — que as taxas de negociação sozinhas podem consumir. O histórico do provedor conta essa operação como ganho se o preço chegar a 102; a sua planilha pode contá-la como perda.
É a maior diferença para quem segue o canal gratuito na mão, e também a que o canal assume abertamente: o atraso é o produto. Ele existe para que o histórico possa ser acompanhado sem pagar, não para que as entradas sejam copiadas.
Diferenças 2 e 3: taxas e funding
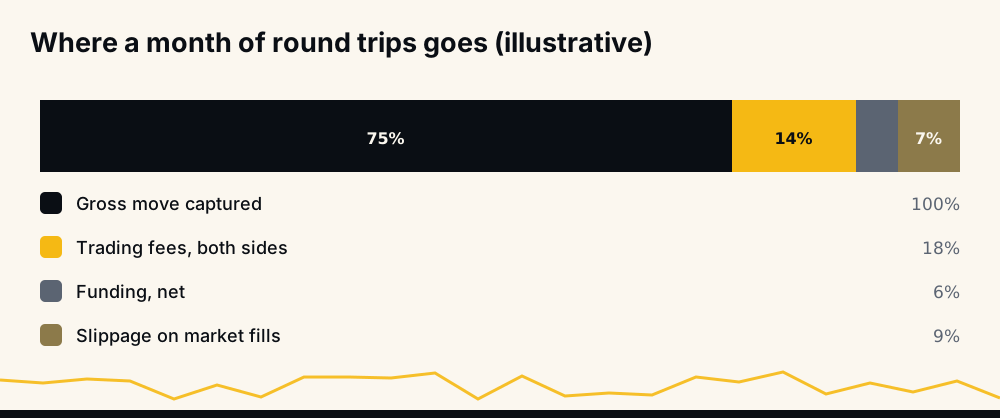
Uma taxa publicada é propriedade do preço. Não inclui taxas de negociação, porque o sinal não pagou nenhuma. Você paga — na abertura e no fechamento, em toda operação. Num alvo de 1%, as taxas de ida e volta são uma parte real da recompensa. Num resto de 0,5% depois de uma entrada tardia, podem ser a maior parte dela.
Funding é o pagamento periódico entre comprados e vendidos num contrato perpétuo. Segure uma posição durante um horário de funding e você paga ou recebe. Em muitas operações, o saldo costuma ser mais custo do que ganho, e numa posição segurada por dias são muitos pagamentos. Um sinal que chega ao prazo máximo não fecha a sua posição, então uma operação lenta continua pagando ou recebendo funding até chegar ao alvo, ao seu stop ou até você fechá-la.
A ilustração acima não é uma medição; é o formato. Movimento bruto capturado, menos as taxas dos dois lados, menos o funding líquido, menos o slippage. O que sobra é seu. O que o provedor publicou foi só a primeira barra.
Diferença 4: slippage
Uma ordem a mercado é executada ao melhor preço disponível, que num mercado em movimento não é a entrada divulgada. O autotrader usa entradas a mercado de propósito — uma entrada limitada que nunca é executada é pior do que um pequeno escorregão — e trata esse escorregão como o custo de pegar o sinal. Na mão, você paga o mesmo custo, mais o atraso.
O slippage é pequeno nos pares líquidos e maior nos menos negociados. Como o modelo analisa mais de 500 pares, parte do que ele sinaliza tem pouca liquidez. Confira o spread antes de entrar num símbolo desconhecido; o sinal não sabe o tamanho da sua ordem.
Diferença 5: o tamanho e o seu stop transformam uma taxa em dinheiro
Uma taxa de alvo atingido de 97% não diz nada sobre quanto você ganha. Isso depende de quanto você coloca em cada operação, com que alavancagem e — o ponto crucial — se as perdedoras tiveram o mesmo tamanho das vencedoras.
A falha comum não é a taxa; é uma operação grande demais. Dez ganhos pequenos e uma perda grande podem fechar no negativo num mês de 97%. A taxa do provedor não é ponderada: cada sinal conta uma vez. A sua planilha é ponderada pelo que você decidiu arriscar. Com pesos desiguais, o seu resultado não vai se parecer com a taxa, e a culpa não é dela.
Depois vem o stop, que o histórico não tem. Os sinais transmitidos trazem alvo e prazo máximo, não stop, então o histórico conta como ganho um sinal que caiu forte e se recuperou, se chegou ao alvo a tempo. A sua conta tem o stop que você definiu; contas novas do autotrader começam com 35% a partir do preço de cada entrada. Um stop pode fechar com prejuízo uma operação que o histórico depois conta como ganho, e é também o que impede uma queda funda de virar liquidação, como mostram os números de o que acontece quando um sinal de cripto expira. O contrário também acontece: um sinal que o histórico conta como não atingido (Missed) não é fechado na sua conta, então a posição ainda pode chegar ao alvo depois.
Diferença 6: o filtro de força e as suas outras configurações
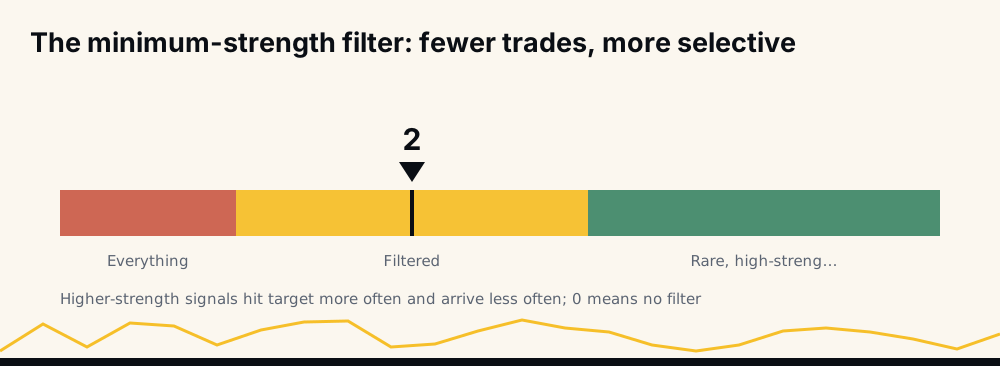
Todo sinal traz uma classificação de força. O autotrader deixa você definir um mínimo: em 2, ele só entra em sinais classificados com 2 ou mais; em 0, em todos. Contas novas começam em 2, então por padrão o autotrader já opera um subconjunto do histórico publicado. No arquivo, os sinais de força mais alta atingiram o alvo um pouco mais vezes, mas foram muito mais raros.
A taxa de um subconjunto não é a taxa do histórico. Pode ser um pouco mais alta, mas são menos operações, então uma amostra pequena pode oscilar para qualquer lado num mês. Outras configurações estreitam ainda mais o subconjunto: moedas e grupos bloqueados (contas novas começam com as moedas TradFi bloqueadas), o limite de posições (quando está cheio, os sinais novos são pulados), o intervalo na mesma moeda, a pausa da moeda depois de um fechamento e se entradas repetidas são permitidas. Com os take-profits unificados ligados (o padrão), entradas repetidas numa moeda fecham juntas num único alvo ponderado pelo tamanho, não cada uma no alvo do seu sinal. Quando a sua taxa difere da publicada, confira primeiro se está medindo os mesmos sinais; /lastsignals no bot lista os seus sinais recentes, com o que o bot fez e por quê.
Diferença 7: seleção
Seguindo na mão, você pula alguns sinais. Estava dormindo, o par parecia estranho, você já tinha uma posição, não gostou do gráfico. Cada sinal pulado muda a amostra. O autotrader também pula, por motivos que você pode ler: durante o teste grátis ele mantém no máximo três posições com 10 USDT de margem cada, então, com três abertas, os sinais seguintes passam direto por uma conta de teste até uma fechar.
A seleção é neutra em princípio e raramente neutra na prática. As pessoas pulam os sinais que parecem arriscados e pegam os que parecem óbvios, e "óbvio" costuma ser onde o movimento já aconteceu. Se o seu subconjunto escolhido a dedo rende menos que o histórico, isso é informação sobre a escolha, não sobre os sinais.
Onde as diferenças entram, em ordem
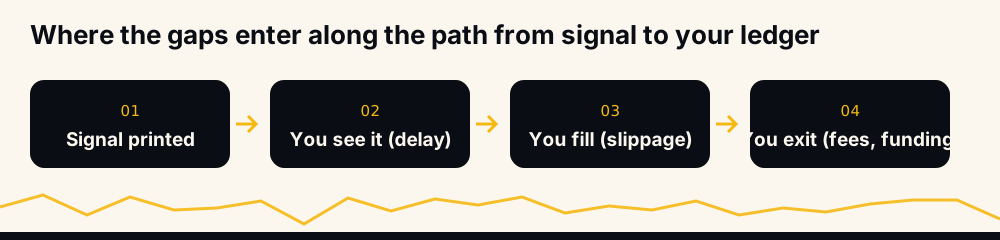
O caminho do sinal até a planilha tem quatro paradas, e cada uma leva alguma coisa. O sinal é divulgado. Você o vê — depois do atraso. Sua ordem é executada — com slippage. Você sai — pagando taxas e, talvez, funding. O histórico mede a distância entre a primeira parada e o alvo. Você mede a distância entre a última parada e o que sobrou.
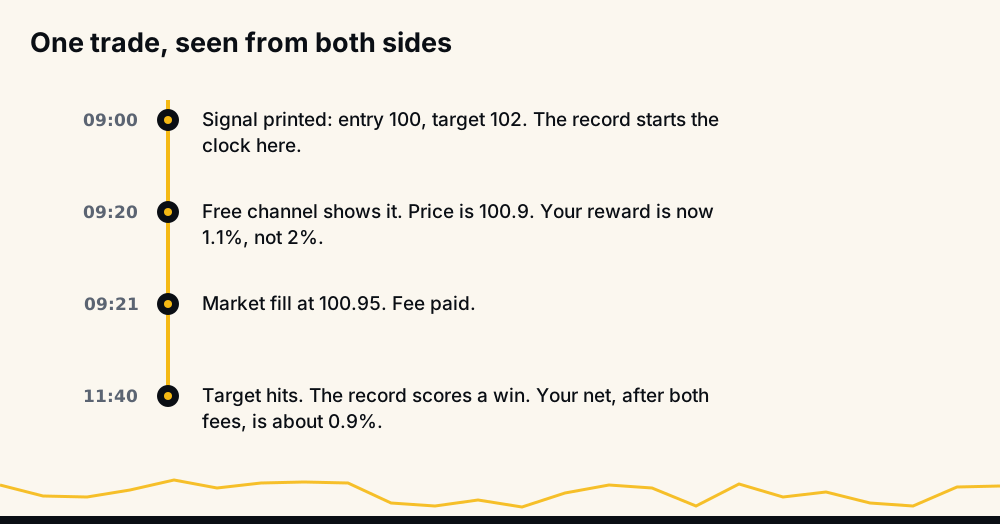
Siga uma operação. 09:00, sinal divulgado em 100, alvo em 102. 09:20, o canal gratuito o mostra; o preço está em 100,9. 09:21, sua ordem é executada a 100,95 e você paga uma taxa. 11:40, o alvo é atingido. O histórico registra um ganho limpo de 2%. O seu líquido, depois das duas taxas, fica em torno de 0,9%. Os dois estão corretos. São respostas a perguntas diferentes.
O número do provedor e o seu número
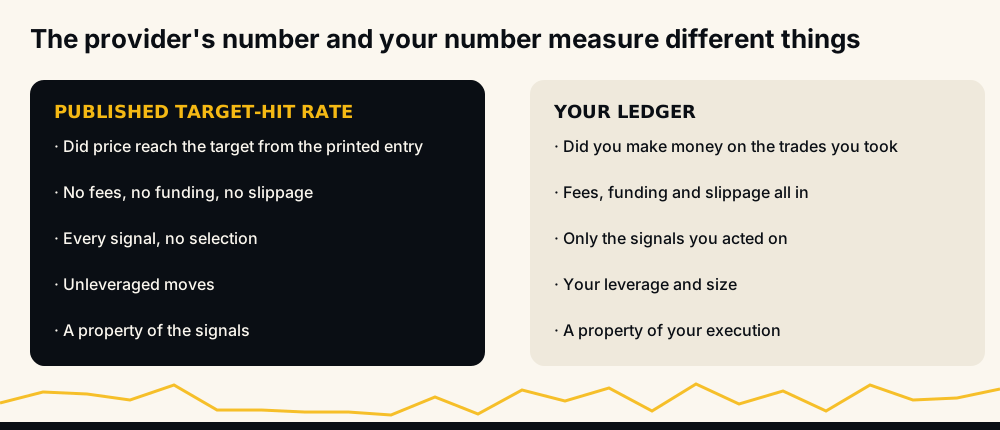
A página de desempenho ao vivo é recalculada de hora em hora a partir da mesma tabela que o bot grava quando envia um sinal. Sua taxa de alvo atingido conta todos os sinais transmitidos, conta os não atingidos (sem alvo dentro do prazo máximo) contra a taxa e deixa os abertos de fora até se resolverem. A coluna de PnL é a soma, sem alavancagem, dos movimentos dos sinais que atingiram o alvo; os não atingidos não entram nela, e ela não é, de forma explícita, um retorno de conta. Cada uma dessas escolhas está escrita na página.
A sua planilha inclui só as operações que você fez, nas suas execuções, com as suas taxas, na sua alavancagem, fechadas pelo seu take-profit, pelo seu stop ou pela sua mão. Para você, é o número mais útil; para comparar provedores, o menos útil, porque mede você. Se você usa o autotrader, /myresults no bot mostra o que as ordens dele fizeram na sua conta nos últimos 30 dias.
Atraso versus alavancagem
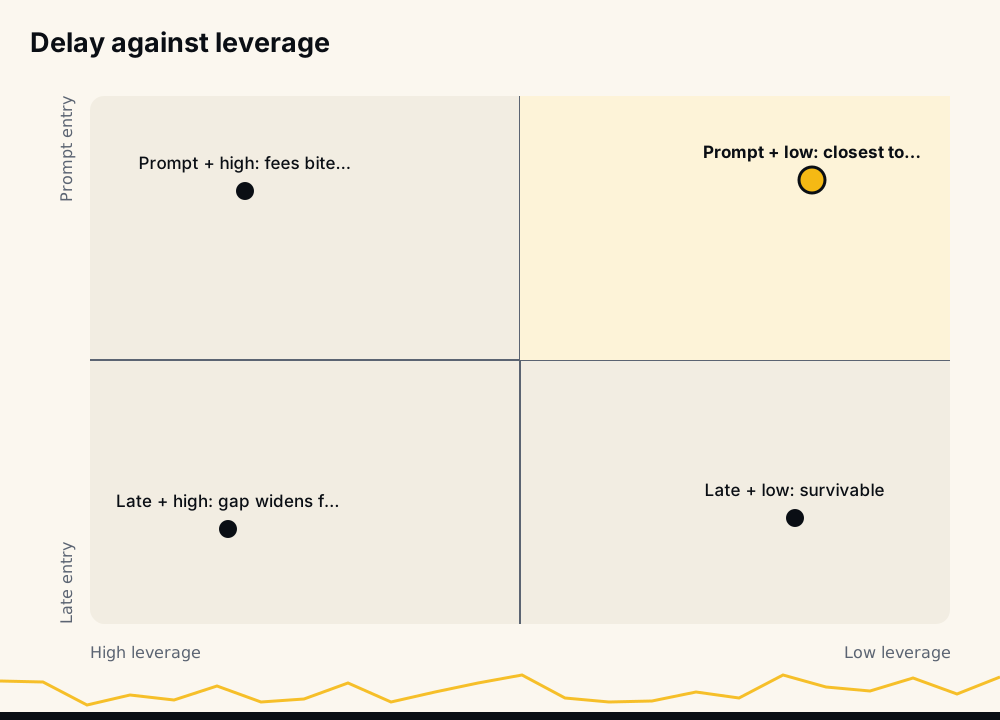
O que mais decide o quanto os seus resultados se afastam é o quão tarde você entra e quanta alavancagem usa. Entrada rápida com alavancagem baixa fica mais perto da taxa publicada: pouca recompensa perdida para o atraso, taxas como uma parte pequena do movimento. Entrada tardia com alavancagem alta se afasta mais rápido: a recompensa já encolheu, e a alavancagem amplia as taxas e o slippage frente ao que sobrou.
Seguindo o canal gratuito na mão, a segunda coluna não está ao seu alcance — o atraso é fixo. Sobra a alavancagem como a variável que você controla, e é ela que deve ficar baixa. A mecânica está em como funciona a alavancagem no mercado cripto.
Conciliando a sua planilha com o histórico
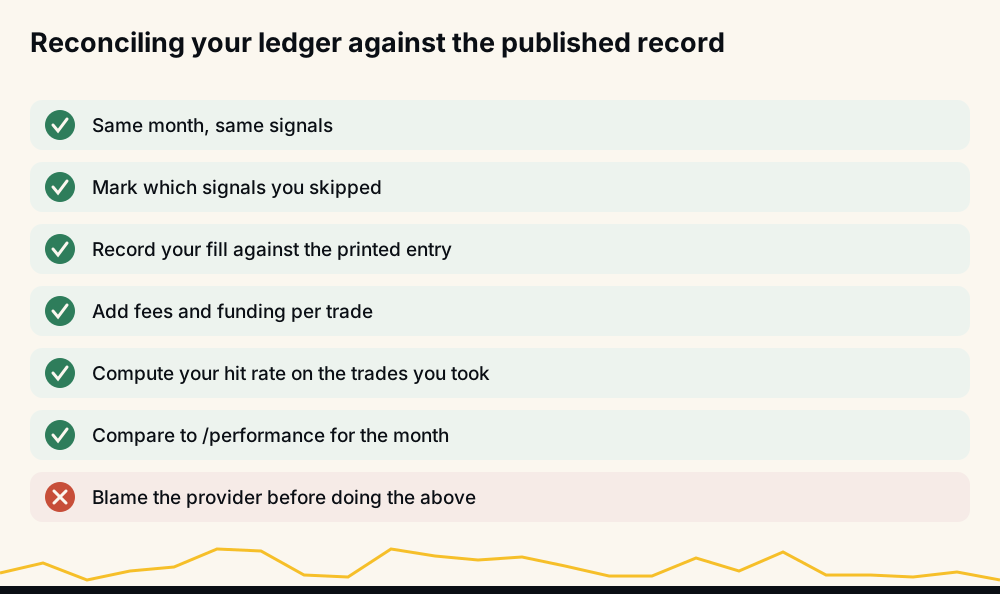
Antes de concluir algo sobre o provedor, faça isto uma vez:
- Escolha um mês e liste os sinais do histórico desse mês.
- Marque os que você pulou. A sua taxa só vale para os demais.
- Para cada um que você pegou, anote a sua execução ao lado da entrada divulgada. Essa coluna mede atraso e slippage.
- Some taxas e funding por operação.
- Calcule a sua taxa de acerto nas operações que você fez, e o seu líquido.
- Compare essa taxa com a do histórico no mesmo mês.
Se a sua taxa nas operações que você fez está perto do histórico e o seu líquido continua fraco, a diferença está em taxas, tamanho e alavancagem — tudo seu para corrigir. Se a sua taxa está muito abaixo do histórico nos mesmos sinais, olhe a coluna três: você está entrando tarde ou em pares pouco líquidos. Só se você entrou rápido, dimensionou por igual e mesmo assim ficou muito atrás é que a pergunta passa a ser sobre os sinais. Esses seis passos são o método; o que acontece quando um sinal de cripto expira explica o desfecho que mais vezes responde pela diferença.
O que fecha as diferenças, e o que não fecha
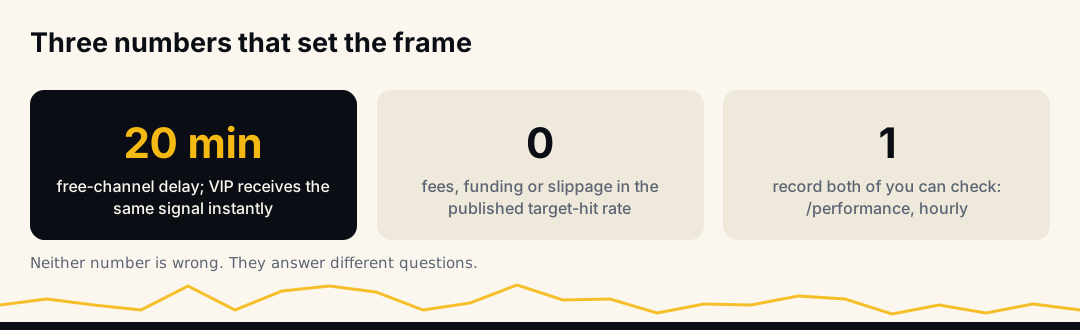
O atraso só se fecha recebendo os sinais mais cedo, que é o que o VIP é, e vale dizer com todas as letras que esse é o motivo honesto de existir um nível pago. Taxas e funding se fecham operando menos e segurando por menos tempo. O slippage se fecha preferindo pares líquidos. O tamanho se fecha dimensionando por igual. A seleção se fecha seguindo uma regra ou admitindo que você não segue.
O que não fecha a diferença é um provedor melhor. Cada uma das sete se aplica a todo serviço de sinais. Um provedor cujos resultados publicados já batem com a planilha de um seguidor é um provedor que publicou uma planilha, não uma taxa — o que é mais raro, e vale a pena pedir. Como escolher um provedor de sinais de cripto traz as perguntas.
Perguntas frequentes
Por que os meus resultados são piores que a taxa de acerto do provedor de sinais? Porque a taxa mede se o preço chegou ao alvo a partir da entrada divulgada, e a sua planilha mede o que você ganhou de fato depois do atraso, das taxas, do funding, do slippage, do tamanho e dos sinais que você pulou. A maioria disso joga contra você. A taxa não está errada; ela mede outra coisa.
Quanto custa o atraso de vinte minutos? Depende de quanto o preço andou. Num alvo de 2%, entrar em +1% deixa metade da recompensa com todo o risco. O atraso do canal gratuito existe para que o histórico possa ser acompanhado sem pagar, não para que as entradas sejam copiadas.
As taxas de acerto publicadas incluem as taxas de negociação? Quase nunca, e esta não inclui. Uma taxa de alvo atingido é uma propriedade do preço. Taxas, funding e slippage são propriedades da sua execução e só aparecem na sua planilha.
Eu uso um filtro de força mínima. A minha taxa deveria bater com a publicada? Não. Você opera um subconjunto dos sinais, e contas novas do autotrader começam com mínimo de 2. No arquivo, subconjuntos de força mais alta atingiram o alvo um pouco mais vezes, mas geram muito menos operações, então um único mês pode cair de qualquer lado do histórico.
Uma taxa de acerto alta ainda pode dar prejuízo? Pode. Uma operação perdedora grande demais pode superar muitos ganhos pequenos. A taxa conta cada sinal uma vez e não tem stop; a sua planilha pondera cada operação pelo que você arriscou e a fecha no seu stop. Tamanhos desiguais quebram a ligação entre as duas.
Como sei se a diferença está em mim ou nos sinais? Concilie um mês: as suas execuções contra as entradas divulgadas, as taxas somadas, a taxa de acerto nas operações que você fez, comparada com o histórico nos mesmos sinais. Se a sua taxa bate e o seu líquido é fraco, corrija taxas, tamanho e alavancagem. Se a sua taxa está bem abaixo nos mesmos sinais, você está entrando tarde.
Considerações finais
Dois números honestos que discordam não são uma contradição. Meça a sua própria execução antes de medir o provedor, e a maior parte da diferença vai ter o seu nome — a boa notícia, porque essa parte você pode mudar.
Nada disto é recomendação de investimento. Futuros de criptomoedas têm alto risco de perda; opere apenas com dinheiro que você pode se dar ao luxo de perder.