Фінансовий ризик — це ймовірність того, що вкладені гроші повернуться до вас у меншій сумі, ніж ви їх віддали, або не повернуться взагалі. Для криптотрейдера це не одна річ, а пʼять: ринковий ризик, ризик кредитного плеча, ризик ліквідності, ризик контрагента та операційний ризик. Кожен заходить через інші двері, і кожним керують по-різному: з одним справляється розмір позиції, з іншим — те, де зберігаються кошти, і жоден стоп-лос не закриває їх усі.
Підручникові визначення фінансового ризику написано для казначея, якого турбують умови облігаційного договору. Вони точні й майже марні перед торговим терміналом. Далі — версія для трейдера: які ризики справді можуть дістатися фʼючерсного рахунку на Binance, скільки кожен із них коштує у відсотках і де робиться та арифметика, яка зберігає вашу платоспроможність.
Пʼять фінансових ризиків, що доходять до торгового рахунку
Компанія поділяє фінансовий ризик на ринковий, кредитний, ризик ліквідності та операційний. Криптотрейдер із плечем успадковує три з них, замінює кредитний ризик ризиком контрагента — ви не позичаєте, а вносите депозит — і додає ризик кредитного плеча, який насправді є ринковим ризиком із прикріпленим дедлайном.
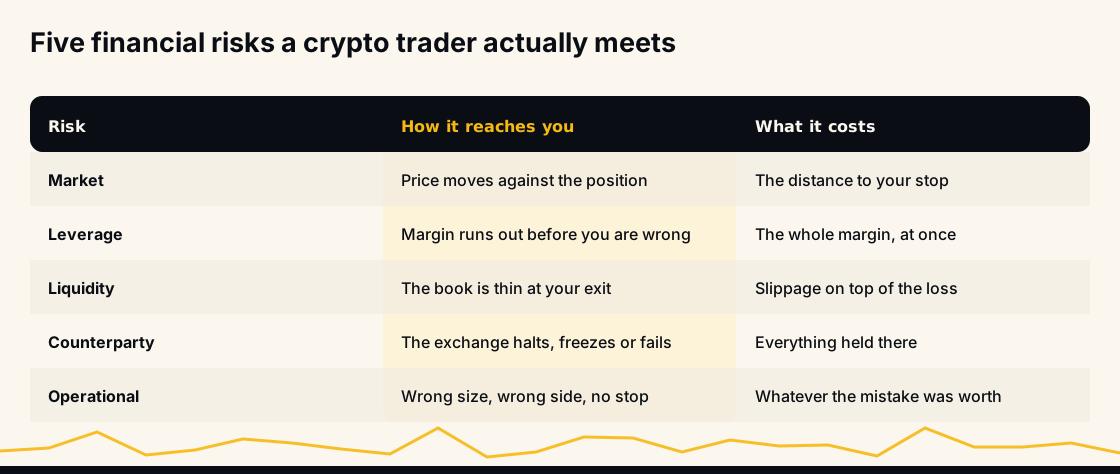
Порядок важливий. Трейдери віддають майже всю увагу першому рядку, а рахунки втрачають через другий, третій і пʼятий. Карʼєру зазвичай закінчує не угода, що пішла не так, а розмір, який цій угоді дозволили мати.
Ринковий ризик: ціна просто йде в інший бік
Ринковий ризик — найпростіший. Ви купуєте, ціна падає; ви шортите, ціна росте. Його не уникнути — саме за нього вам і платять — і це єдиний ризик у списку, якому ви свідомо хочете бути відкриті.
Керованим його робить безперервність. Перш ніж вам зашкодити, ціна проходить через рівні, тому трейдери взагалі й переймаються структурою ринку: рівень, на якому ідея втрачає сенс, дає вам точку опори. Якщо ви ніколи цього не формалізували, словник для цього — підтримка й опір; як ціна повертається перевірити пробитий рівень, пояснює стаття про ретест на крипторинку, а найкращі індикатори для свінг-трейдингу — це поширені способи читати той самий графік.
Ринковий ризик стає зовсім іншим, коли ринок робить геп. Крипта торгується щогодини щодня, тож гепів тут менше, ніж на відкритті фондового ринку, але каскад ліквідацій у вихідні дає той самий ефект: наступна ціна набагато нижча за попередню, а між ними не відбулося жодної угоди.
Ризик кредитного плеча: маржа закінчується раніше, ніж ваша правота
Плече не змінює вашого погляду на напрямок. Воно змінює, скільки простору цьому поглядові дозволено. За 10x несприятливий рух приблизно на 10% вичерпує маржу ізольованої позиції; за 20x — приблизно на 5%; за 50x — приблизно на 2%, і це ще без комісій та вимоги до підтримувальної маржі, які роблять реальну цифру трохи гіршою.
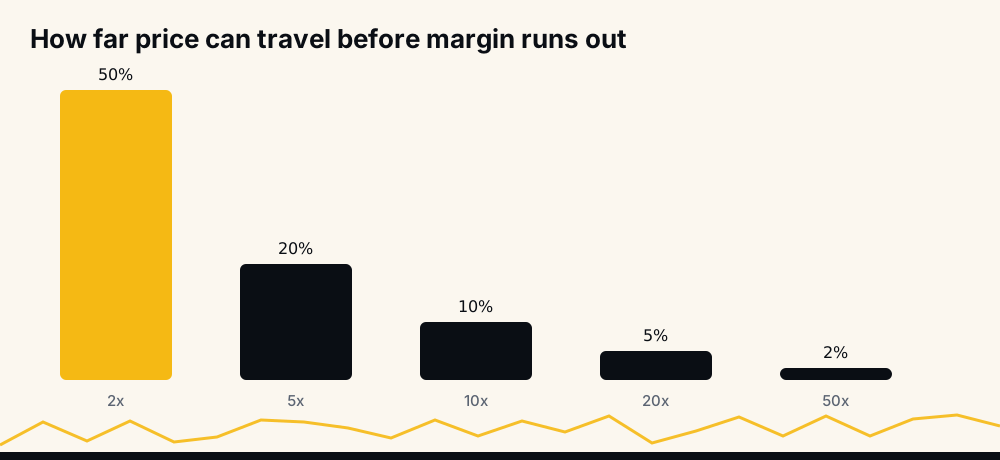
Поділіть 100 на плече — і маєте наближення. Його варто засвоїти, бо воно змінює саму постановку вибору: обираючи плече, ви обираєте, наскільки великим має бути звичайне, нудне, цілком очікуване коливання, щоб вас викинуло з угоди, у якій ви зрештою мали рацію. Bitcoin регулярно рухається на 2% за пообіддя. Позиція з плечем 50x — це ставка на те, що спершу він не зробить цього в неправильний бік.
Ліквідація — ще й єдиний збиток у цьому списку, який не обмежено вашим стопом, бо вона настає раніше за стоп. Якщо ви торгуєте в обидва боки, механіку маржі, фандингу й примусового закриття розбирає стаття про те, як працює торгівля з кредитним плечем у крипті.
Уся ця категорія необовʼязкова. Купіть монету напряму на спотовому ринку — і не буде ні маржі, яку можна вичерпати, ні фандингу, який треба платити, ні ціни ліквідації взагалі: ви тримаєте актив під час просідання, і залишається лише ринковий ризик. Плече — це рішення обміняти тиск часу на розмір, і ухвалювати його слід свідомо, а не успадковувати з налаштувань біржі за замовчуванням.
Ризик ліквідності: вихід не там, де показує екран
Ризик ліквідності — це розрив між ціною, яку ви бачите, і ціною, яку отримуєте. Його не видно в бектестах і на скриншотах, і він зʼявляється саме тоді, коли вийти потрібно найбільше: під час різкого руху, у тонкому альткоїні, о четвертій ранку в неділю.
Його рухають дві речі. Перша — розмір відносно книги ордерів: якщо ваш вихід більший за заявки на купівлю в межах кількох тиків, ви проїдаєте їх і отримуєте гіршу середню ціну. Друга — волатильність, яка розширює спреди й змушує маркетмейкерів відступати. Саме так і виникає прослизання — різниця між ціною, яку ви бачили, і ціною, за якою ордер виконано.
На практиці ризик ліквідності пояснює, чому та сама стратегія, що працює на BTCUSDT, може потроху зливати рахунок на парі з удесятеро меншою глибиною і чому «мій стоп стояв на цьому рівні» та «мене виконало на цьому рівні» — два різні твердження.
Ризик контрагента: біржа — це компанія, а не закон природи
Коли ваші монети лежать на біржі, ви володієте вимогою до цієї компанії, а не самим активом. Виведення можуть призупинити, мережу можуть делістнути, API може впасти посеред позиції, ціла біржа може збанкрутувати. Нічого з цього не закладено у ваш стоп-лос.
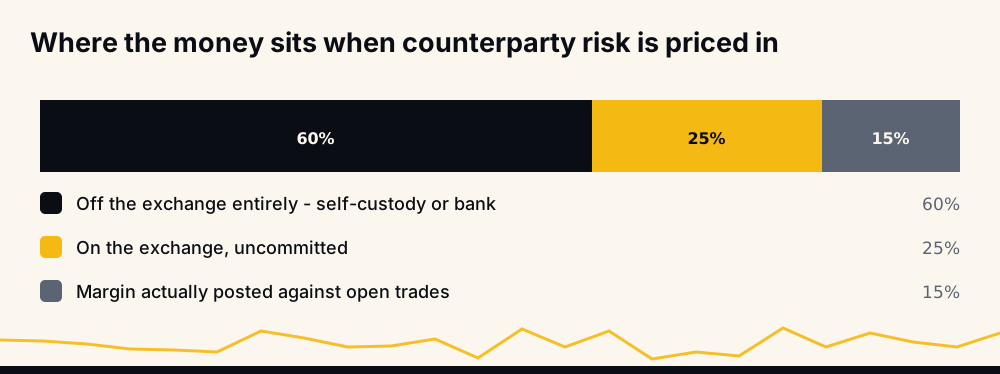
Єдиний справжній захист — не тримати все в одному місці. Розподіл вище — ілюстрація, а не рецепт, але суть у формі: під ризиком краху біржі мають бути лише ті гроші, які ви й так були готові пустити в роботу. Зверніть увагу, що ризик тут корпоративний, виражений у вимогах у фіатній валюті та в правових юрисдикціях, тому він поводиться зовсім не так, як ринковий, і його не захеджуєш графіком.
Операційний ризик: збитки, які ви завдаєте собі самі
Операційний ризик — це не той бік угоди, не той знак після коми, стоп, який ви так і не поставили, плече 25x, що залишилося з учорашнього дня, API-ключ, вставлений не в те поле. Про нього говорять найменше, і для роздрібних трейдерів у перший рік він, цілком імовірно, найдорожчий.
Це також єдина категорія, з якою добре працює чекліст, бо кожен її випадок — це пропущений кимось крок.
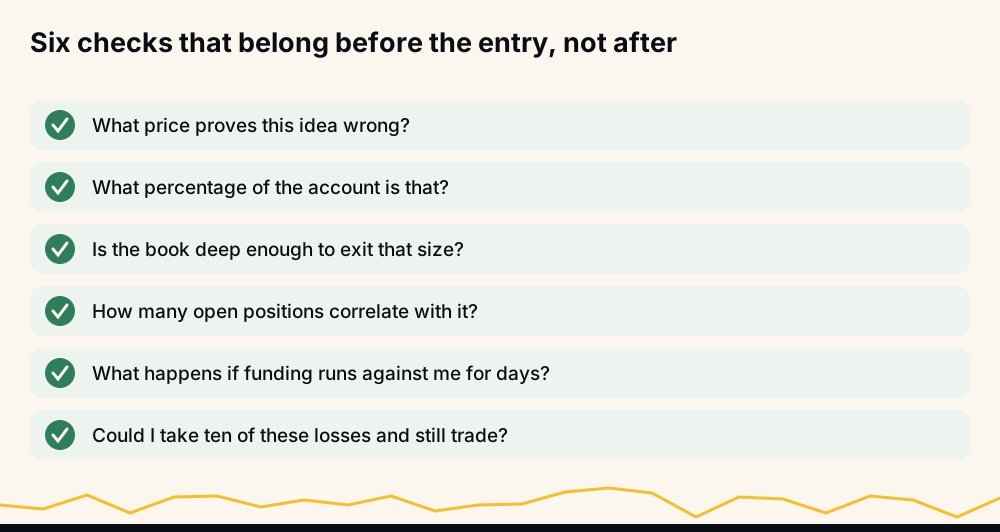
Сюди ж належать комісії та фандинг — не тому, що платити їх помилково, а тому, що помилково ігнорувати їх у розрахунках. Стратегію з невеликою перевагою витрати можуть зʼїсти повністю, а комісії за транзакції в блокчейні — лише ончейн-половина рахунку.
Як виміряти фінансовий ризик, перш ніж його брати
«Ризик» корисний лише тоді, коли він стає числом. Три вимірювання роблять більшу частину роботи, і для жодного не потрібне спеціальне програмне забезпечення.
- Відстань до інвалідації. Рух у відсотках від ціни входу до ціни, яка доводить, що ідея хибна. Це єдиний чесний вхідний параметр для розміру позиції.
- Ризик на угоду. Скільки ця відстань коштуватиме як частка всього рахунку, якщо її буде досягнуто.
- Кількість корельованих позицій. Скільки відкритих позицій програють разом. Пʼять лонгів по альткоїнах — це одна ставка в пʼяти капелюхах.
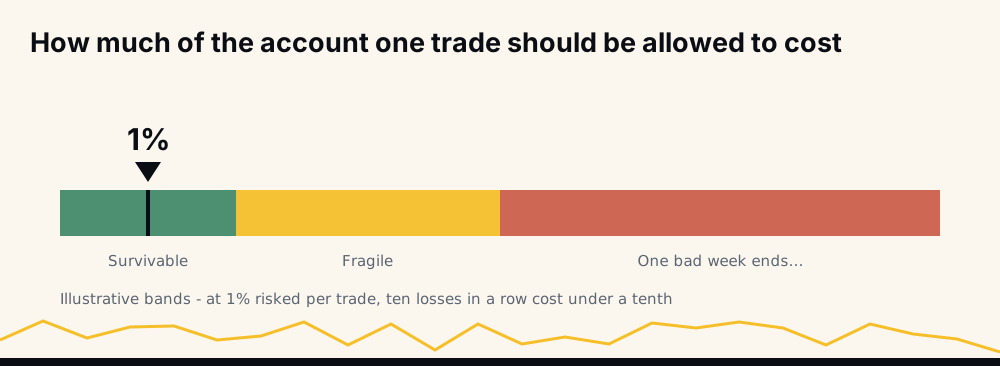
Саме ризик на угоду відділяє те, що можна пережити, від фатального. За 1% рахунку на угоду десять збитків поспіль коштують менше десятої частини рахунку, і ви далі торгуєте. За 10% на угоду та сама серія збитків — це кінець, а серії з десяти програшів для будь-якої системи, що виграє шість разів із десяти, звичайна річ, а не екзотика.
Як підібрати розмір позиції під виміряний ризик
Розмір рахують у зворотному напрямку — від збитку, який ви приймаєте, і ніколи вперед — від того, наскільки ви впевнені. Порядок незмінний.
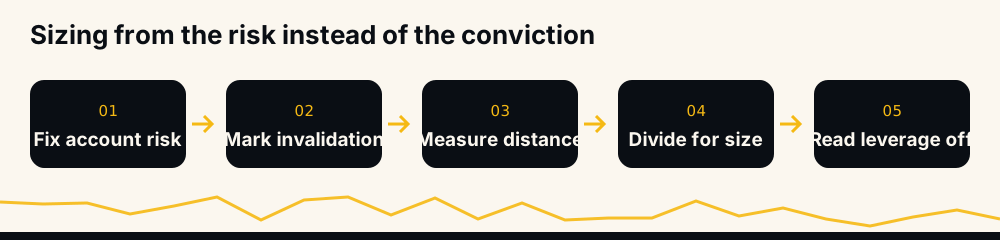
- Зафіксуйте ризик рахунку. Скажімо, 1% капіталу.
- Позначте інвалідацію. Рівень, на якому ідея закінчується, — скажімо, за 4% від входу.
- Поділіть. 1% ÷ 4% означає, що номінальний розмір позиції може становити 25% капіталу.
- Визначте плече з відповіді. Це результат, а не рішення. Якщо арифметика дає вам 25% капіталу і ви вносите чверть цієї суми як маржу, ви торгуєте з плечем 1x відносно рахунку, хоч би що показував список на біржі.
У підсумку близька інвалідація дозволяє більшу позицію, а далека вимагає меншої — протилежне тому, як насправді торгує більшість рахунків.
Від чого захищає стоп-лос, а від чого ні
Стоп — добрий інструмент із перебільшеною репутацією. Він перетворює необмежений збиток на збиток заданого розміру і знімає рішення о третій ночі з людини, яка о третій ночі рішень ухвалювати не повинна. Це справді більша частина роботи.
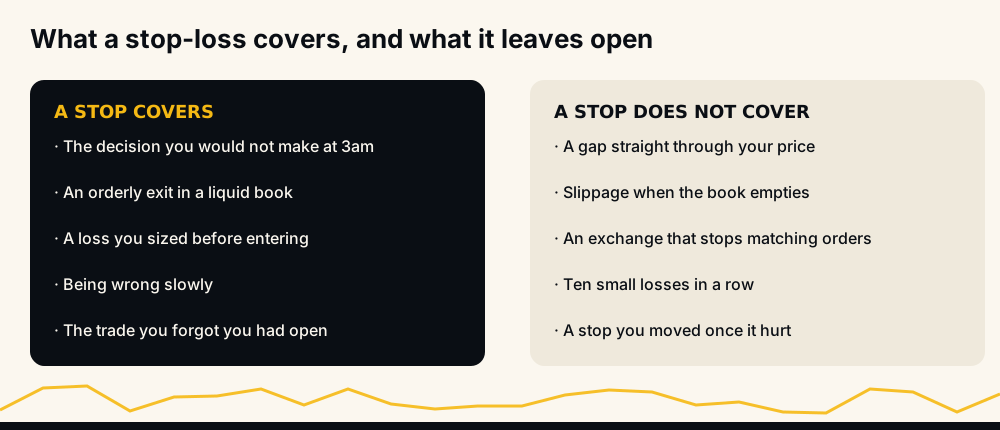
Чого він не робить: не переживає гепу, не гарантує ціну виконання, не захищає від біржі, яка перестала зводити ордери, і не заважає вам узяти той самий збиток десять разів. А стоп, який ви пересуваєте, щойно стає боляче, — це не стоп, а плата за відчуття, що він у вас був.
Як накопичується просідання і чому це головний аргумент на користь лімітів
Асиметрія збитків — найсильніший аргумент за те, щоб ризик на угоду був незручно нудним. Після просідання 20% потрібно повернути 25%, щоб вийти в нуль. Після 50% — 100%. Після 80% — 400%.
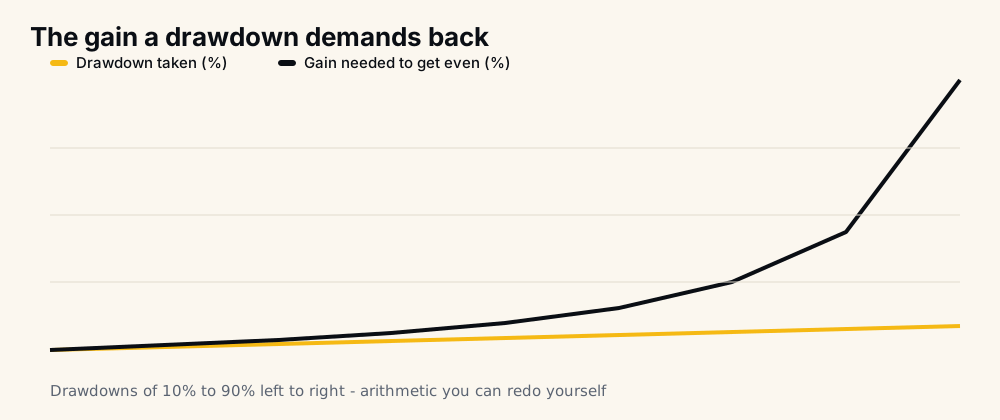
Ніщо на цьому графіку не є прогнозом — це ділення, яке можна повторити на папері. Але воно пояснює, чому трейдер, який уникає глибокої ями, обходить кращого трейдера, який її не уникає, і чому «я все відіграю» стає важчим рівно з тією ж швидкістю, з якою стає нагальнішим.
Фінансовий ризик проти бізнес-ризику і чому трейдери їх плутають
Бізнес-ризик — це ризик самої діяльності: зникає попит, продукт провалюється, конкурент пропонує нижчу ціну. Фінансовий ризик — це ризик, який додає спосіб фінансування цієї діяльності: борг, плече, валютна невідповідність, залежність від контрагента.
У трейдингу є обидва. Бізнес-ризик — це питання, чи має ваша стратегія перевагу взагалі. Фінансовий ризик — усе, що додає зверху структура фінансування: плече, біржа, ліквідність інструмента. Прибуткова стратегія з некерованою структурою фінансування однаково закінчується нулем, тому ці два питання треба ставити окремо.
Карта ваших ризиків за частотою та тяжкістю
Не всі вони заслуговують однакової уваги. Сортування ризиків за тим, як часто вони трапляються і наскільки боляче бʼють, — це те, що робить корпоративний реєстр ризиків, і для одного рахунку це працює так само добре.
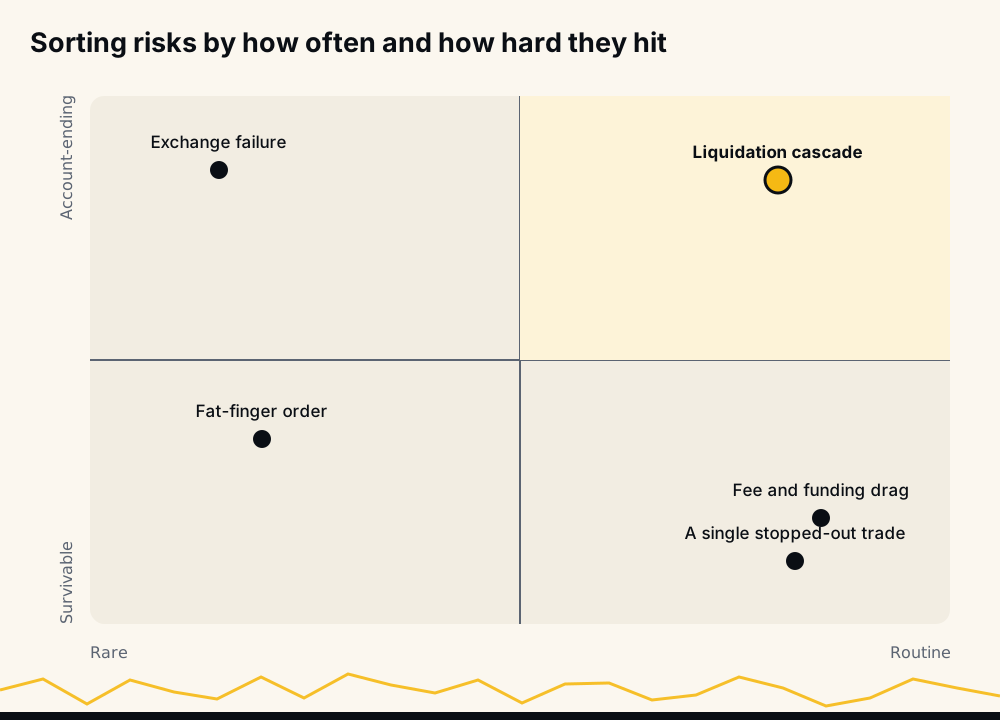
Витрати на комісії — рутинні й переносимі, тож їх оптимізують. Крах біржі — рідкісний, але знищує все, тож експозицію до нього обмежують, а не намагаються його передбачити. Каскади ліквідацій — небезпечний кут: досить часті, щоб на них чекати, і досить тяжкі, щоб вас викинути. Саме в цьому куті розмір позиції виправдовує себе.
Що автоматизація змінює в ризику, а чого не змінює
Автоматизація прибирає чималу частину операційного та поведінкового ризику. Правило виконується з тим самим розміром о четвертій ранку, що й опівдні, не розширює стоп через надію і не пропускає угоду після трьох збитків. Якщо ця категорія для вас нова, стаття що таке криптобот пояснює основи.
HafizeBot надсилає згенеровані штучним інтелектом сигнали від моделі, яка оцінює 240+ індикаторів, формул і компонентів на 500+ безстрокових парах USDT-M на Binance і оцінює кожен сигнал за силою. Автотрейдингу ніколи не потрібен дозвіл на виведення в API-ключі, тож кошти залишаються на вашому власному рахунку Binance — свідоме зменшення ризику контрагента, — а ліміти ви задаєте самі: мінімальну силу сигналу, розмір позиції, максимальну кількість одночасних позицій і фільтри монет.
Чого автоматизація не прибирає, так це ринкового ризику, ризику плеча, ліквідності та контрагента. Це властивості інструмента й біржі, а не того, хто натискає кнопку. Бот із неправильним розміром позиції ліквідується так само швидко, як і людина з неправильним розміром.
Де перевірити статистику, перш ніж комусь довіряти
Говорити про ризик легко, тож ось що ми публікуємо замість обіцянки. Тридцять три щомісячні звіти-таблиці за період із червня 2021 по лютий 2024 року містять 33 694 сигнали з медіанною місячною точністю 98,9%, як зазначено в тих таблицях, і їх можна завантажити в наших опублікованих звітах.
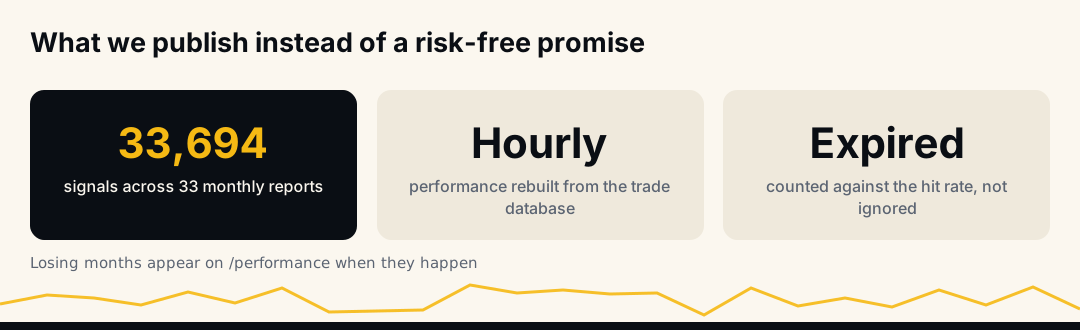
З червня 2026 року сторінка результатів щогодини оновлюється з торгової бази даних: досягнута ціль — це виграш, а сторінка показує колонки виграшів (Wins), промахів (Missed) і відкритих сигналів (Open). Розіслані сигнали мають ціль і максимальний час утримання, але не мають стопу, тож кожен сигнал, який не досяг цілі вчасно, рахується як промах і знижує частку. PnL показано без плеча. Збиткові місяці зʼявляються там тоді, коли трапляються. Сигнали із силою 3 і вище можна із 20-хвилинною затримкою спостерігати й у безкоштовному каналі t.me/getbinancefutures, де станом на серпень 2026 року близько 3 980 учасників, — ще до того, як за щось платити.
Ніщо з цього не є інвестиційною порадою. Криптотрейдинг із плечем може коштувати вам усього депозиту, тож торгуйте лише тими коштами, які можете дозволити собі втратити: у цьому реченні стиснуто все управління ризиками, а кожен прийом вище — лише спроба втілити його на практиці.
Часті запитання
Які основні види фінансового ризику? Класична четвірка — ринковий, кредитний, ризик ліквідності та операційний. Криптотрейдер із плечем фактично має справу з ринковим ризиком, ризиком плеча, ліквідності, контрагента та операційним, бо ви вносите депозит на біржу, а не позичаєте, і бо плече додає до помилки дедлайн.
Як розрахувати фінансовий ризик угоди? Візьміть відстань від ціни входу до ціни, що спростовує ідею, виразіть її у відсотках і помножте на розмір позиції відносно капіталу. Цей добуток — скільки угода коштуватиме рахунку, якщо рівень буде досягнуто. Підбір розміру позиції — це те саме рівняння, розвʼязане відносно розміру.
Чи є кредитне плече самостійним фінансовим ризиком? Плече — підсилювач, а не окрема небезпека, але підсилення асиметричне. Воно однаково масштабує прибутки й збитки, водночас додаючи ліквідацію — наслідок, який не має позитивного двійника. Приблизно 100, поділене на ваше плече, — це рух у відсотках, що вичерпує маржу ізольованої позиції.
Чи прибирає стоп-лос фінансовий ризик? Ні. За звичайних умов він обмежує ринковий ризик обраною сумою. Він не переживає гепів, не гарантує ціну виконання, не захищає від краху біржі і не заважає серії дрібних збитків перетворитися на великий.
Що таке толерантність до фінансового ризику? Це розмір збитку, який ви можете поглинути, не змінюючи своєї поведінки — і фінансово, і емоційно. Практична перевірка — не те, що ви кажете на спокійному ринку, а чи будете ви дотримуватися того самого плану після чотирьох збитків поспіль. Якщо ні, то хибний розмір, а не план.
Якою часткою рахунку можна ризикувати в одній угоді? Універсального числа немає, але арифметика безжальна: за 1% на угоду серія з десяти збитків коштує менше десятої частини рахунку, а за 10% на угоду та сама серія його закінчує. Серії збитків такої довжини звичайні для будь-якої системи, тож розмір позиції має закладати одну з них.